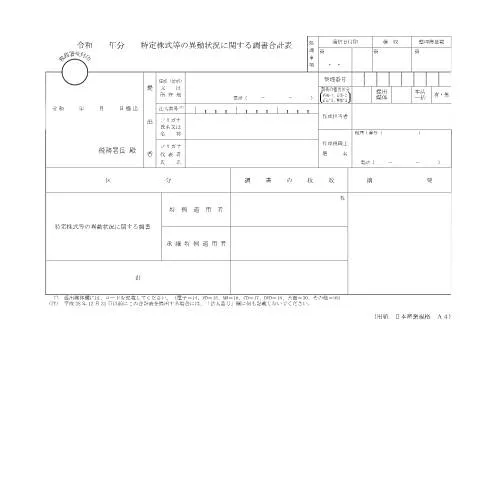
特定株式等の異動状況に関する調書合計表の重要性
特定株式等の異動状況に関する調書合計表、通称「F3-4」は、日本の株式市場や企業の透明性を確保するための重要な書類です。この書類は、特定の株式や関連する資産の移動状況を把握し、税務当局が適切に監視できるようにすることを目的としています。特に、企業の合併や買収、資本政策の変更など、株式の異動があった際に必要不可欠です。
申告者の範囲と提出義務
この調書は、特定株式に関与するすべての法人や個人が対象となります。具体的には、以下のような場合にこの書類の提出が求められます:
- 株式を譲渡した場合
- 新たに株式を取得した場合
- 企業の再編や合併に伴って株式が異動した場合
これらの状況に該当する場合、所定の期日までにF3-4を提出する義務があります。この調書を提出しない場合、税務上のペナルティが課せられる可能性があります。
特定株式等の異動状況に関する調書の記入方法
F3-4調書の記入は、一見シンプルに思えますが、細心の注意が必要です。以下に、主要な記入項目を詳しく説明します。
基本情報の入力
調書の最上部には、提出者の情報を入力します。ここには、法人番号や提出日、住所などが含まれます。特に法人番号は正確に記入しなければ、後の手続きに支障をきたすことがあります。以下の点に留意してください:
- 法人番号は、正確かつ最新のものを使用すること。
- 提出日は、実際に提出する日付を記入すること。
異動の詳細
次に、株式の異動に関する具体的な情報を記入します。ここでは、異動の種類や数量、異動先の情報を明確に記載する必要があります。
- 特定の株式名や銘柄コード
- 異動の種類(譲渡、取得、減資など)
- それぞれの異動の詳細(数量、時期など)
これらの情報は、税務当局が異動の正当性を判断するための基礎となります。
提出方法と提出先
F3-4の提出は、オンラインおよび郵送のいずれかで行うことができます。オンラインの場合、My Number制度を利用して、MyNa Portalから直接提出することが推奨されています。郵送の場合は、提出先の税務署に直接送付します。
提出先としては、以下のような点を考慮して選定してください:
- 事業所の所在地に応じた税務署を選ぶこと。
- 必要な郵送時間を考慮し、余裕を持って提出すること。
記入時の注意点:避けるべき落とし穴
記入ミスは、後々のトラブルの元になります。特に以下の項目には注意が必要です:
- 数字の記入ミス:株式の数量や金額の誤記は、後の税務調査で問題視されることがあります。
- 提出者情報の不備:法人名や代表者名が間違っていると、書類そのものが無効とされる可能性があります。
特定株式等の異動に関する特例
特定株式の異動に関しては、一般的なケースに加え、特例に該当する場合があります。例えば、外国籍の株主が譲渡を行う場合や、未成年の株主に関する規定についても配慮が必要です。
特例に関する具体的な取り決めは、以下の通りです:
- 外国籍の株主は、国際税務の観点から特別な報告義務が求められることがあります。
- 未成年者の場合、親権者の同意が必要となるため、別途書類の提出が必要です。
提出後の流れと注意点
調書を提出した後は、税務署からの確認や、必要に応じて追加情報の提供を求められることがあります。これに対して迅速に対応することが重要です。提出後の流れは、以下のようになります:
- 税務署からの確認の連絡
- 必要に応じて追加情報の提供
- 正式な受理通知の受領
このプロセスでの遅延や不備は、最終的な税務処理に影響を与えるため、注意が必要です。
調書の保管と管理
提出したF3-4調書は、必ず自社で保管しておく必要があります。税務調査が行われた際、過去のデータを参照されることがあるため、適切な保管が求められます。保管にあたっては、以下の点を守ることが重要です:
- デジタルデータはバックアップを取り、複数の場所に保管する。
- 書面で提出した場合は、控えを必ず保管する。
特定株式等の異動状況に関する調書の意義
F3-4調書は、税務の透明性や適正を確保するための重要な書類です。企業や個人の株式取引が適切に報告されることで、税務署は不正取引の監視が可能になります。この書類の提出を通じて、投資家や株主に対する信頼を築くことができ、企業の健全な成長に寄与します。
そのため、F3-4調書を適切に記入し、期限内に提出することは、法的な義務であるだけでなく、企業の信用を守るための重要なステップでもあります。
特定株式等の異動状況に関する調書の記入方法と必要書類
特定株式等の異動状況に関する調書(様式第F3-4号)は、特定の株式や金融商品に関する異動状況を報告するための重要な書類です。この調書を正確に記入するためには、いくつかの必要書類を準備する必要があります。具体的には、売買契約書や取引履歴の明細書、株式の譲渡に関する証明書などが含まれます。
記入の際には、まずMy Number(12桁の個人番号)を記載することが求められます。この番号は、税務手続きや社会保障など、さまざまな行政手続きを行う際に必要です。また、異動の内容としては、売却した株式の銘柄、売却金額、譲渡先の情報、譲渡日など、詳細に記入する必要があります。
さらに、調書を提出に際しては、電子申請を行う場合にはMyNa Portalを利用することが推奨されています。このオンラインシステムを利用することで、手続きが簡略化され、効率的に処理されるため、特に多くの取引を行った場合には便利です。
特定株式等の異動状況に関する調書の提出期限と罰則
この調書の提出期限は、関連する年度の終了後、通常3ヶ月以内に設定されています。例えば、令和4年度の調書であれば、令和5年の6月末までに提出する必要があります。遅延した場合には、税務署からの指導や罰則が科される可能性がありますので、提出期限を厳守することが重要です。
具体的には、提出が遅れたり、不備があった場合には、最大で10万円の過料が科されることがあります。また、故意に虚偽の内容を記載した場合には、さらに厳しい罰則が適用されるため、正確な情報を基に調書を作成することが求められます。
そのため、事前に準備をしっかり行い、必要な書類を整えておくことが大切です。特に、税務面での影響を避けるために、専門家のアドバイスを受けることも一つの有効な手段です。
特定株式等の異動状況に関する調書と税務申告との関係
特定株式等の異動状況に関する調書は、個人の税務申告とも密接な関係があります。特に、株式の売却益や配当金が発生した場合、これらの情報は確定申告において重要な項目となります。したがって、調書を正確に記入し、適切に提出することが、税務申告の成功に直結します。
例えば、特定株式の売却によって得た利益は、申告所得として扱われ、別途税率が適用されます。この場合、特定株式等の異動状況に関する調書をもとに、売却益を計算し、申告書に反映させることが必要です。
また、株式の譲渡損失がある場合には、その損失を還付請求することも可能です。この際も、調書に基づく適切な記載が不可欠です。そうした観点からも、特定株式等の異動状況に関する調書は単なる報告書類に留まらず、個人の税務戦略においても重要な役割を果たすことになります。