教育資金管理契約の終了に関する調書の重要性
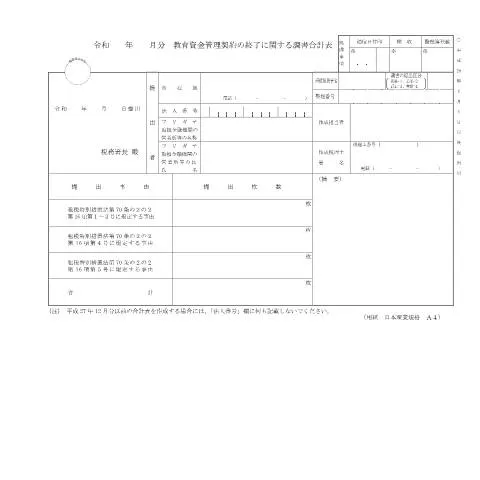
教育資金管理契約の終了に関する調書(F3-9)は、日本の教育資金管理において欠かせない公式書類です。この調書は、教育資金の利用状況を正確に記録し、税務当局に報告するための重要な役割を果たします。特に、日本においては教育資金の取り扱いが厳格に法律で定められており、適切な手続きを行うことが求められます。
調書提出の背景
教育資金管理契約は、教育機関やその関連法人が資金をどのように管理・運用しているかを明示するための契約です。この契約が終了する際には、その終了に関する調書の提出が必須となります。これにより、税務署は資金の流れを把握し、適正な課税を行うことができます。
調書の構造と記載内容
F3-9の調書は複数のセクションで構成されており、各セクションには記載すべき具体的な情報が含まれています。以下はその構造の概要です。
| セクション | 内容 |
|---|---|
| 提出者情報 | 法人番号、所在地、担当者名など |
| 提出事由 | 契約終了の理由や種別を明記 |
| 提出枚数 | 添付する書類の枚数を記載 |
| 合計欄 | 上記の各項目の合計を記入 |
具体的な記載方法
- 法人番号: 提出者の法人番号を正確に記入します。
- 所在地: 法人の実際の所在地を詳細に記載します。
- 提出事由: 契約終了の理由を具体的に書くことが重要です。
提出の流れと注意点
調書の提出には明確な手順があります。以下はそのプロセスです。
- 必要な書類を準備します。
- 調書に必要事項を記入します。
- 最寄りの税務署に持参または郵送で提出します。
提出時のポイント
提出時には以下の点に注意しましょう。
- 提出期限を守ることが最も重要です。期限を過ぎるとペナルティが発生する可能性があります。
- 提出書類が不備でないか、再確認を行います。特に、法人番号や提出事由に誤りがないように注意が必要です。
オンライン提出の可能性
近年、日本政府はデジタル手続きを推進しています。この流れに乗り、F3-9調書もオンラインで提出できるようになっています。このオンライン提出の利点として、手続きの迅速さと省力化が挙げられます。
オンライン提出の手順
- MyNa Portalにログインし、必要な情報を入力します。
- 調書をオンラインで作成します。
- 提出ボタンをクリックして、書類を送信します。
調書提出後の管理とフォローアップ
調書を提出した後も、適切な管理が求められます。提出した書類の控えを保管し、税務署からの連絡には迅速に対応することが重要です。
連絡の種類と対応
税務署からの連絡には、以下のような内容が含まれる場合があります。
- 提出書類に関する確認依頼
- 不備や不足があった場合の通知
法的背景と制度の変遷
この調書が必要となる背景には、法律や制度の変化があります。教育資金に関する法律は、税制改革や教育政策に基づき、頻繁に改正されています。
関連する法律との関係
具体的には、行政手続法や教育資金の管理に関する法律がこの調書の根拠となります。これらの法律は、教育資金の透明性を高めることを目的としており、調書の提出はその一環とされています。
調書がもたらす影響とユーザーの権利
F3-9調書を正確に提出することで、ユーザーはいくつかの権利を得ることができます。特に、適切な手続きを行うことで:
- 税金の優遇措置を受ける権利
- 将来的な資金の利用に際しての透明性の確保
義務とその影響
一方で、調書の提出には義務が伴います。この義務を怠ると、以下のような影響が出る可能性があります。
- 追加税の課税
- 法的な制裁やペナルティへの発展
教育資金管理契約の終了に関する調書をめぐる実務上のアドバイス
実務において調書を提出する際には、専門家のサポートを受けることも一つの方法です。税理士や専門のコンサルタントに相談することで、よりスムーズな手続きが可能になります。
専門家の選び方
専門家を選ぶ際には、以下のポイントに注意しましょう。
- 教育資金に特化した知識を持つ専門家を選ぶこと。
- 過去の実績やレビューを確認すること。
事例研究:成功した提出とその影響
過去において、F3-9調書を正確に提出した例として、ある教育法人が挙げられます。この法人は提出後、税務署からの問い合わせもなく、スムーズに資金を活用することができました。これにより、法人の信用が向上しただけでなく、次年度の税務申告もスムーズに行うことができたのです。
教育資金管理契約とは何か
教育資金管理契約は、教育資金を効率的に管理し、子どもの教育に必要な資金の積み立てや運用を行うための契約です。この契約により、親や保護者は、将来的な教育費用を計画的に準備することが可能になります。日本国内では、教育費の高騰が問題視されており、教育資金の管理は特に重要なテーマとなっています。
教育資金管理契約は、主に以下のような特徴があります。
- 資金の運用:教育資金を適切に運用し、利息を得ることができます。
- 契約者の選択:契約者は、保護者自身が選ぶことができ、金融機関によって様々なプランがあります。
- 税制上の優遇:一定の条件を満たす場合、教育資金に関する税制優遇措置が適用されることがあります。
教育資金管理契約終了の手続きと注意点
教育資金管理契約の終了には、一連の手続きが必要です。一般的には契約者が契約を終了させたい旨を所定の手続きに従って申請することになります。また、契約終了にあたっては、いくつかの注意点があります。
以下に主な手続きの流れと注意点を示します。
- 契約終了の申請: 希望する金融機関に行き、所定の書類を提出します。必要書類には、教育資金管理契約の情報や本人確認書類などが含まれます。
- 資金の振り込み: 契約が終了した場合、残った資金は契約者の銀行口座に振り込まれます。振込先口座の情報も正確に確認しておく必要があります。
- 税務上の確認: 契約終了後は、教育資金に関する税務申告が必要になる場合があります。特に、利息が発生した場合には、適宜申告を行わなければなりません。
また、契約終了後に資金を使用する目的を明確にしておくことも重要で、教育資金として使用しなかった場合には、税制上の不利益が生じる可能性があります。
他の教育資金管理手法との比較
教育資金管理契約は、教育費用を計画的に準備するための手段の一つですが、他にもさまざまな手法があります。例えば、学資保険や投資信託などが挙げられます。それぞれの特徴を理解し、選択をすることが重要です。
以下に、主な教育資金管理手法の比較を行います。
| 手法 | メリット | デメリット |
|---|---|---|
| 教育資金管理契約 | 計画的な資金管理が可能、税制優遇の可能性。 | 契約終了の手続きが煩雑。 |
| 学資保険 | 保険による保障が得られる。 | 解約時の返戻金が少ない場合がある。 |
| 投資信託 | 資金の増加が期待できる。 | リスクを伴うため元本保証がない。 |
このように、それぞれの手法にはメリット・デメリットがありますので、家庭の状況や将来設計に応じて最適な方法を選ぶことが求められます。教育資金管理契約は、特に計画的に資金を準備したい方に向いていると言えるでしょう。