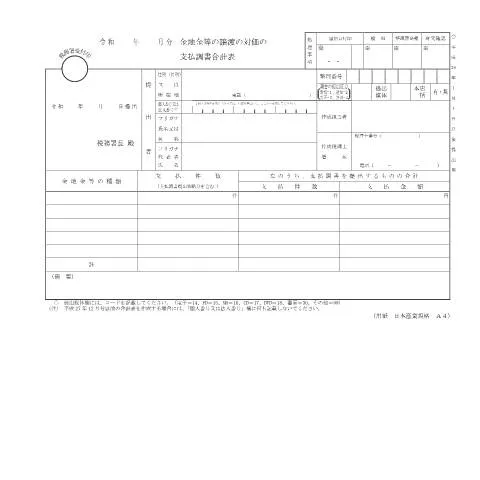
金地金等の譲渡の対価の支払調書合計表の重要性
金地金等の譲渡に関連する経済活動が盛んになる中、金地金等の譲渡の対価の支払調書(F1-42)は非常に重要な役割を果たしています。この文書は、特に税務関連の手続きや監査において、透明性と遵守を確保するために不可欠です。実際にこの調書を提出することで、譲渡の対価が適正に処理されていることを証明することができます。
提出義務者の詳細なプロファイル
この文書を提出する義務があるのは、主に金地金等の譲渡を行った事業者や個人です。具体的には、以下のようなプロファイルが考えられます。
- 事業者: 商業活動を行う法人や個人事業主が含まれます。これには、金地金の売買を業とする業者が該当します。
- 個人: 金地金の譲渡を行った一般個人も対象となりますが、その場合は譲渡の規模や頻度が重要です。
- 外国人: 日本国内で金地金を譲渡した外国人も、適切な手続きを行う必要があります。
特別なケースと例外
特に、譲渡が1回の取引である場合や、金額が著しく小さい場合には、提出が免除されることがあります。また、未成年者による譲渡や、特定の信託契約に基づく譲渡などが該当する場合もあります。これらのケースでは、事前に税務署と相談することが推奨されます。
申請手続きの流れと管理方法
金地金等の譲渡の対価の支払調書は、提出後も適切に管理する必要があります。以下は、一般的な手続きの流れです。
- 金地金の譲渡が行われる
- 譲渡の対価が決定される
- F1-42様式 を用いて支払調書を作成
- 所定の税務署に提出する
- 税務署からの確認を待つ
- 必要に応じて、追加の情報を提供する
進捗状況の確認とフォローアップ
提出後、進捗状況を確認するためには、税務署に直接連絡を取ることが勧められます。提出した書類の受理番号を控えておくと、問い合わせがスムーズに行えます。
法的背景と制度の歴史
金地金等の譲渡の対価の支払調書に関する法的根拠は、行政手続法(平成5年法律第88号)に基づいています。これにより、日本国内の税務関連の手続きが整備され、透明性が確保されています。また、この調書は、税金の適正な計算や徴収を確保するための重要な文書とされています。
制度の変遷と影響
近年では、デジタル化が進み、マイナンバーポータルを通じたオンライン提出が推奨されています。これにより、手続きの簡略化が図られ、提出者の負担が軽減されています。
類似書類との違いについて
金地金等の譲渡の対価の支払調書は、他の税務関連書類と明確に異なる点があります。例えば、所得税の確定申告書や消費税の申告書などとは異なり、この調書は特定の取引にフォーカスしています。ここでは、具体的な譲渡の対価に関する情報のみを取り扱います。
混同しやすい書類のリスト
| 書類名 | 目的 | 提出先 |
|---|---|---|
| 所得税の確定申告書 | 年間所得の報告 | 税務署 |
| 消費税の申告書 | 消費税の計算と報告 | 税務署 |
| 金地金等の譲渡の対価の支払調書 | 譲渡対価の報告 | 税務署 |
実務上の注意点とアドバイス
金地金等の譲渡の対価の支払調書を正確に提出するための以下のポイントを押さえておくと良いでしょう。
- 正確な記入: 書類に記載する情報は、正確かつ最新のものであることが求められます。特に金額に関しては、誤りがないよう確認が必要です。
- 提出期限の遵守: 提出期限を守ることは、税務上の罰則を避けるために非常に重要です。
- 専門家の相談: もし不明点や複雑な状況がある場合には、税理士などの専門家に相談することが推奨されます。
更なる情報とリソースへのアクセス
金地金等の譲渡の対価の支払調書に関してさらに詳しい情報が必要な場合、関連する税務署の公式ウェブサイトや、実務ガイドラインを参照することをお勧めします。これにより、最新の法令や制度についての理解を深め、適正な手続きを行うことができます。
金地金等の譲渡に関する税務上の注意点
金地金等の譲渡に伴う対価の支払いは、税務上重要な事項となります。譲渡が行われる場合、譲渡所得や消費税に関する取り扱いが発生します。特に個人が金地金等を売却した場合、その売却益は譲渡所得に該当し、確定申告が必要となることがあります。
譲渡が行われる際には、以下の点に注意してください:
- 譲渡が発生する際には、譲渡の対価に対して消費税が適用されるかどうかを確認する必要があります。
- 譲渡所得に対する課税は、売却価格から取得費用や譲渡にかかる費用を差し引いた金額に基づいて計算されます。
- 金地金等の譲渡に際しては、譲渡年月日、譲渡先の情報、譲渡価格などを正確に記載した書類を保管することが求められます。
また、金地金等の譲渡に関する規定は、年ごとに変更されることがありますので、最新の情報を税務署のウェブサイトやお近くの税務署で確認することが重要です。
My Number制度と金地金等の譲渡
金地金等の譲渡においても、My Number制度の影響が及びます。譲渡所得申告に際しては、My Numberを使用して手続きを行うことが求められます。本制度は、個人の識別を容易にし、税務手続きの効率化を図ることを目的としています。
具体的には、次のような点が挙げられます:
- 譲渡所得の申告時に、My Numberを記載する必要があります。これにより、税務署は申告内容を迅速に処理することができます。
- My Numberを利用することで、過去の譲渡履歴や所得の把握が容易になり、申告内容の正確性が向上します。
- MyNa Portalを通じてオンラインでの申告も可能であり、手続きの簡素化が図られています。ただし、利用には事前にMy Numberカードの取得が必要です。
このように、My Number制度の導入により、金地金等の譲渡に関する行政手続きも変化してきています。しっかりと制度を理解し、正確な申告を行うよう努めましょう。
金地金等の譲渡における書類作成のポイント
金地金等の譲渡に際しては、正確な書類作成が必要不可欠です。譲渡に関する書類の整備は、将来的な税務調査に備えるためにも重要となります。以下は、譲渡の際に作成すべき書類のポイントです:
- 譲渡契約書:金地金等の譲渡に際して、譲渡者と譲受者の間で譲渡契約書を作成することが推奨されます。この書類には、譲渡年月日、譲渡価格、譲渡物の詳細などが含まれるべきです。
- 請求書または領収書:譲渡の対価が支払われた際には、請求書または領収書を発行し、双方が保管することが重要です。これにより、金銭の流れを明確にすることができます。
- 譲渡の記録:譲渡が行われた際には、譲渡の詳細を記録するための帳簿を作成することが望ましいです。譲渡先の情報や譲渡価格、譲渡日などを記載しておくことで、後の資料提出時に役立ちます。
これらの書類を適切に整備することで、税務上のリスクを軽減し、スムーズな譲渡手続きが実現します。特に、税務調査が行われた際には、書類が適切に整備されていることが重要なポイントとなりますので、注意を怠らないようにしましょう。