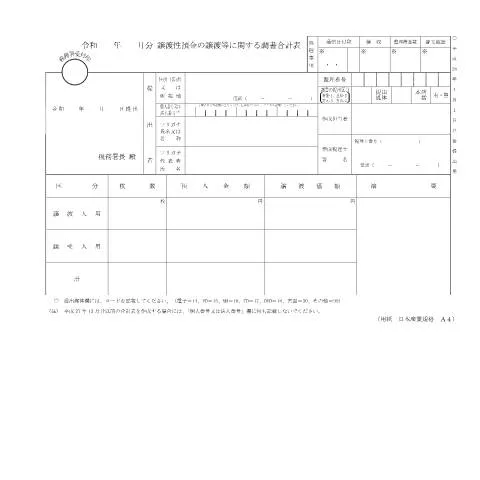
譲渡性預金に関する正式な調書の重要性
譲渡性預金の譲渡等に関する調書(様式F1-38)は、金融機関や法人が譲渡性預金を取り扱う際に必須の書類です。この書類は、特に税務上の処理や報告として重要な役割を果たします。譲渡性預金は、金融商品として特有の特徴を持っており、他の金融商品と混同しがちです。そのため、正確な情報の提出が求められます。
提出が求められる対象者とその特異性
この調書を提出する義務があるのは、譲渡性預金を保有する法人や、これを譲渡する法人です。具体的には、以下のようなケースが考えられます。
- 法人の場合:法人税法に基づく納税義務がある法人が対象です。
- 譲渡性預金の譲渡を行った場合:譲渡が発生した際には、必ずこの調書を提出する必要があります。
- 特殊なケース:例えば、外国法人が日本国内で譲渡性預金を保有している場合など、税務上の取り扱いが異なることがあります。
特異ケースの詳細
外国法人については、日本国内で利益を上げる場合、譲渡性預金に関する税務処理が必要になります。さらに、非居住者が関与する場合は、別途規定が適用されることもあるため、専門家への相談が望ましいです。
書類作成の流れを理解する
譲渡性預金に関する調書を提出する際の流れは、いくつかのステップに分かれています。以下は、その主な手順です。
- 譲渡の発生:譲渡性預金を譲渡した場合、その内容を整理します。
- 書類の作成:様式F1-38に基づいて、必要事項を正確に記入します。
- 提出先の確認:所管の税務署等に提出先を確認します。
- 提出:指定の期限内に、所定の方法で書類を提出します。
具体的な書類の記入内容
調書には以下の情報を記入する必要があります。
- 譲渡者の情報:会社名、住所、代表者名など。
- 譲渡内容:譲渡された預金の総額や分割数など。
- 受領者の情報:受領者の名称、住所など。
補足書類と手続き
譲渡性預金の譲渡に関連する書類は、調書とともに提出することが求められる場合があります。補足書類として考えられるものには、以下のようなものがあります。
- 譲渡契約書
- 譲渡に関する議事録
- 関連する税務申告書類
これらの書類を用意することで、スムーズな手続きが可能になります。
誤りや不足があった場合の対応
調書に記入ミスや提出物の不足があった場合、速やかに是正する必要があります。以下の手順で対応します。
- 連絡:提出先の税務署に連絡し、指示を仰ぎます。
- 修正申告:必要に応じて修正申告を行います。
- 再提出:修正後の書類を再提出します。
時間的制約と注意点
修正や再提出には期限があるため、注意が必要です。特に、税務署からの指摘があった場合には、速やかに対応することが求められます。
類似フォームとの違いを把握する
譲渡性預金に関する調書は、他の金融関連の書類と異なる点があります。特に、譲渡性預金以外の資産に関する書類とは以下のように異なります。
| 書類名 | 対象資産 | 提出先 |
|---|---|---|
| 譲渡性預金の譲渡等に関する調書(F1-38) | 譲渡性預金 | 税務署 |
| 株式譲渡の調書 | 株式 | 金融庁 |
| 不動産譲渡の補足書類 | 不動産 | 地方自治体 |
これらの違いを把握することで、適切な手続きを行えるようになります。
優先的な手続きが求められるシチュエーション
特に急を要する場合、例えば合併や事業譲渡の直前に譲渡性預金の移動が必要なケースでは、迅速な対応が求められます。このような状況では、通常の手続きに加えて以下の点に留意することが重要です。
- 必要書類の早急な準備:通常よりも早く書類を整える必要があります。
- 専門家への相談:税理士や法律家と相談し、浸透した手続きを確保します。
- タイムラインの設定:提出期限を逆算し、計画を立てることが不可欠です。
専門家との連携
特に複雑な取引の場合、専門家の意見を聞くことで、書類不備や誤解を防ぐことができます。税理士や法律の専門家と連携して手続きを進めることが望ましいです。
提出後の経過と確認方法
調書を提出した後、どのような経過を辿るのか、また確認の方法についても理解しておく必要があります。一般的には、提出から数週間以内に税務署からの返答があります。
- 受付確認:提出物の受理確認を行うことができます。
- 問い合わせ:不明点や確認事項は、提出先の税務署に問い合わせることが可能です。
- 結果の通知:処理結果が通知されるため、それに応じた対応が求められます。
譲渡性預金の譲渡に関する調書は、適切な手続きと正確な書類提出が求められる重要な書類です。これを理解し、正確に対応することで、法人の財務管理を円滑に進めることができるでしょう。
譲渡性預金の種類とその利用方法
譲渡性預金は、金融機関によって提供される特殊な預金商品であり、通常の預金と異なり、譲渡可能な性質を持っています。主に「譲渡性預金証書」や「譲渡性預金口座」が存在し、これらは他者に譲渡することができるため、流動性が高いとされています。
具体的には、譲渡性預金証書は、特定の預金者が一定の条件のもとで他者に譲渡できる書類です。譲渡性預金口座は、口座を持つ者がその口座に預け入れた資金を他者に譲渡できる形式になります。これにより、譲渡性預金は資金運用の柔軟性を増すと共に、流動性を向上させる効果があります。
譲渡性預金を利用する際は、金利や手数料について十分に確認することが重要です。また、譲渡を行う場合には、譲渡先の情報や譲渡の条件を明確にしておく必要があります。これにより、後々のトラブルを未然に防ぐことができます。
譲渡性預金の税務上の扱いと申告方法
譲渡性預金に関する税務上の扱いは、他の預金商品と比べて特有の注意点があります。特に、譲渡によって得られる利益は課税対象となり、譲渡所得として申告しなければなりません。したがって、譲渡性預金を利用する場合、税金に関する知識を持っておくことが重要です。
譲渡性預金の譲渡によって得た利益が課税される際は、その譲渡の際に得られた金額から譲渡時の取得価格を差し引いた額が課税対象となります。この場合、必要な書類としては、譲渡の証明書や譲渡に関する契約書が考えられます。
譲渡性預金の譲渡後、所得税の申告が必要となります。申告は、通常の申告期間内に行う必要があり、利益の計算や必要書類の準備が求められます。特に、譲渡が複数回ある場合は、それぞれの譲渡に関する記録を保持し、正確な申告を行うことが不可欠です。
譲渡性預金におけるリスクと注意点
譲渡性預金は、その利便性や流動性の高さから魅力的な金融商品とされていますが、いくつかのリスクや注意点も存在します。まず第一に、譲渡による市場価格の変動があります。譲渡性預金の金利や市場状況が変わることにより、譲渡時に期待する利益が得られない可能性があります。
また、譲渡先の信用リスクも忘れてはなりません。譲渡先が適切な返済能力を持っていない場合、結果的に資金を回収できなくなるリスクがあります。これに対処するためには、譲渡先の信用を確認することが重要です。
最後に、譲渡に関連する契約書や証明書の管理も注意が必要です。これらの書類は、後々のトラブルの元となることがあるため、きちんと保管し、必要に応じて見直すことが大切です。特に、譲渡時には譲渡条件を明確に定義し、相手方との合意を文書化することで、安全な取引を実現することが可能となります。