Հարկային պարտավորությունների գանձման գործընթացը. իրավական հիմքերը
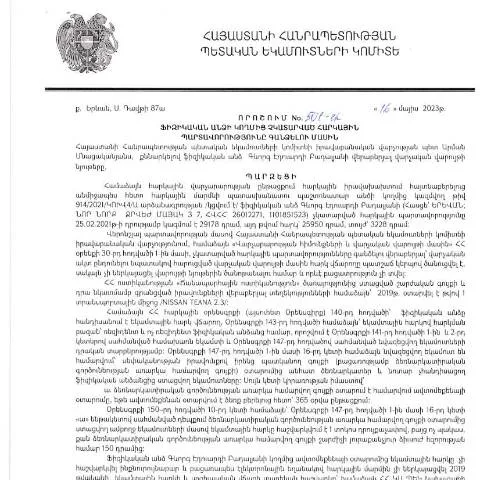
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի մայիսի 16-ին ընդունված 501-Ա որոշումը, որը հրապարակվել է 2023 թվականի հուլիսի 3-ին, նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման համար հատուկ ընթացակարգեր։ Այս որոշումը կարևոր դեր է խաղում հարկային վարչարարության գործում՝ հիմք հանդիսանալով վարչական ձերբակալությունների, հարկային պարտավորությունների կատարման գործընթացները կարգավորելու համար։
Որոնք են այս գործընթացի հիմնական նպատակները
- Հարկային պարտավորությունների կատարման վերահսկողություն
- Բիզնեսի և անհատների հարկային պատասխանատվության բարձրացում
- Հարկային համակարգի կայունությունը և արդյունավետությունը
Ինչպե՞ս է ձևավորվում հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձումը իրականացվում է մի շարք փուլերի միջոցով, որոնք ներառում են անհրաժեշտ փաստաթղթերի հավաքագրումն ու ներկայացումը, ինչպես նաև պետական մարմինների կողմից պարտավորությունների մոնիտորինգը։ Այս գործընթացում կարևոր է, որ ֆիզիկական անձը ներկայացնի բոլոր անհրաժեշտ փաստաթղթերը՝ ճիշտ և ժամանակին, որպեսզի խուսափի վարչական պատիժներից։
Ներքին փաստաթղթեր և Justificatifs
Հարկային պարտավորությունների գանձման գործընթացի համար անհրաժեշտ են մի շարք փաստաթղթեր, որոնք կարող են տարբեր լինել կախված տվյալ անձի տնտեսական գործունեությունից։ Առաջարկվող փաստաթղթերի ցանկը ներառում է.
- Հարկային հաշվետվություններ
- Անձնագրային փաստաթուղթ
- Ամուսնության վկայական (եթեApplicable)
Այս փաստաթղթերը պետք է ներկայացվեն համապատասխան մարմիններին, որպեսզի գործընթացը սկսվի։
Մասնակիցներ. ովքեր են ենթարկվում հարկային պարտավորությունների գանձմանը
Հարկային պարտավորությունների գանձմանը ենթակա են հիմնականում ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ ՀՀ-ում։ Սակայն, կան նաև բացառություններ, որոնք կարող են ազդել տվյալ անձի հարկային պարտավորությունների վրա։
Ֆիզիկական անձանց խմբավորումներ
| Բաշխում | Նկարագրություն |
|---|---|
| Ամուսնացած անձինք | Նրանց հարկային պարտավորությունները կարող են տարբեր լինել, կախված եկամուտի աղբյուրներից և այլ հանգամանքներից |
| Անձնական ձեռնարկատերեր | Նրանք ենթակա են լրացուցիչ հարկային պարտավորությունների, որոնք կապված են իրենց գործունեության բնույթի հետ |
Դրույքներն ու վերջնաժամկետները
Հարկային պարտավորությունների գանձման գործընթացի ժամանակն ու ժամկետները միանգամայն կարևոր են։ Կառավարության որոշմամբ սահմանված ժամկետները պետք է խստագույնս պահպանվեն՝ խուսափելու համար պատժամիջոցներից։
Հարկային պարտավորությունների ներկայացման ժամկետները
- Առաջին հարկային հաշվետվությունների ներկայացման վերջնաժամկետը կազմում է 30 օր
- Հարկային պարտավորությունների կատարման վերջնաժամկետը 60 օր
Հանձնման ալիքներ. ինչպես և որտեղ կարելի է ներկայացնել փաստաթղթերը
Հարկային պարտավորությունների գանձման գործընթացի ավարտին, հարկատուն կարող է ընտրել, թե ինչպես ներկայացնի իր փաստաթղթերը:
- Էլեկտրոնային եղանակով. Սահմանված ինտերնետային կայքերով, որոնք ապահովում են արագ և անվտանգ կապ
- Գրավոր ձևով. Կարող եք այցելել համապատասխան պետական մարմին և ներկայացնել փաստաթղթերը անձամբ
- Փոստային ծառայություններ: Խորհուրդ է տրվում օգտագործել գրանցված փոստ
Հարկային պարտավորությունների կատարումից հետո
Հարկային պարտավորությունները կատարված են, սակայն դա չի նշանակում, որ գործընթացն ավարտված է։ Հարկատուները պետք է հետևեն իրենց պարտավորություններին՝ հաստատելու համար, որ այլևս պարտավորություններ չունեն։
Հարկային հաշվետվությունների ստուգում
Կառավարության համապատասխան մարմինները հաճախ իրականացնելու են ստուգումներ՝ պարզելու համար, թե արդյոք հարկային պարտավորությունները կատարվել են։ Այս գործընթացը կարող է ներառել նաև նախկինում ներկայացված փաստաթղթերի կրկնակի ստուգումը։
Հարկային պարտավորությունների խախտում և վարչական պատասխանատվություն
Եթե հարկատուն չի կատարում իր պարտավորությունները, ապա համապատասխան պետական մարմինները կարող են կիրառել վարչական պատասխանատվություն, ինչը կարող է հանգեցնել ֆինանսական պատժամիջոցների և այլ հետեւանքների:
Հնարավոր պատժամիջոցները
- Նվազեցված տոկոսադրույքներ: Պարտավորության կատարման ուշացման դեպքում
- Վարչական տույժեր: Անհատական հիմքով հաշվարկվող
- Հարկային պարտավորությունների հրապարակում: Պահանջվում է հրապարակային տեղեկատվություն
Որտեղ ստանալ լրացուցիչ տեղեկություններ
Ֆիզիկական անձինք և ձեռնարկատերերը, ովքեր ցանկանում են ունենալ մանրամասն տեղեկություններ հարկային պարտավորությունների գանձման գործընթացի մասին, կարող են դիմել.
- ՀՀ ՊԵԿ պաշտոնական կայք
- Հարկային վարչության գրասենյակներ
- Իրավական խորհրդատվության կենտրոններ
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 16.05.2023թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 501-Ա որոշումը նախատեսում է հարկային պարտավորությունների կատարման գործընթացի առանձնահատկությունները, որոնք կարող են տարբերակվել ըստ ֆիզիկական անձի հարկային կարգավիճակից: Օրինակ, այն անձինք, ովքեր չունեն բավարար ֆինանսական միջոցներ, կարող են դիմել հարկային մարմիններին գոյություն ունեցող պարտավորությունները առավել չդանդաղեցնելու պայմաններում:
Սակայն, հարկային պարտավորությունների չկատարման դեպքում, օրենքն ապահովում է որոշակի սահմանափակումներ, որոնք վերաբերվում են անձի ունեցվածքին և ֆինանսական հաշիվներին: Երևի թե, հարկային մարմինները պարտավոր են ապահովել, որ պարտավորությունները գանձվեն օրենքի շրջանակներում, ուստի շատ կարևոր է նշել, որ հարկ վճարողների իրավունքները պաշտպանված են:
Մշակված են նաև կարգեր, որոնք վերաբերում են պարտավորությունների կատարմանը, որոնք ենթադրում են նախնական հաղորդագրությունների ուղարկումը, հարկային տեսուչների այցերը և այլ գործընթացներ, որոնք նախատեսված են օրենքի մեջ:
Հարկային պարտավորությունների գանձման ընթացակարգը
ՀՀ ՊԵԿ-ի 501-Ա որոշումն նաև մանրամասնեցնում է հարկային պարտավորությունների գանձման ընթացակարգը: Առաջին հերթին, հարկ վճարողների համար կներկայացվեն ծանուցումներ, որոնք կպարզեն պարտավորությունների իրական չափերը և վճարման ժամկետները: Ծանուցումները պետք է ներառեն նաև տեղեկություններ, թե ինչպես կարելի է դիմել հարկային մարմիններ՝ հարկային պարտավորությունները լուծելու համար:
Եթե հարկ վճարողը դեռևս չի կատարում իր պարտավորությունները ծանուցման ժամկետում, ժամկետային վճարումների իրականացումն ուղղություն կստանա դատարանում: Այս գործընթացի ընթացքում հարկ վճարողների իրավունքներն ու հնարավորությունները պետք է պահպանվեն, և նրանք ունեն իրավունք՝ ներկայացնել բոլոր փաստաթղթերը, որոնք կարող են աջակցել իրենց դիրքորոշմանը:
Ինչպես նաև, կարևոր է ուշադրություն դարձնել, որ որոշմամբ նախատեսված է, որ հարկային մարմինները պարտավոր են տեղեկատվություն տրամադրել հարկ վճարողներին, որպեսզի նրանք իմանան իրենց պարտավորությունների մասին և անհրաժեշտության դեպքում դիմեն օգնության:
Հարկային պարտավորությունների չկատարման հետևանքները
Հարկային պարտավորությունների չափազանց կարևորությունն այնքան էլ չի սահմանափակվում միայն ֆինանսական պատասխանատվությամբ: 501-Ա որոշման համաձայն, հարկ վճարողների կողմից պարտավորությունների չկատարումը կարող է հանգեցնել նաև վարչական պատժամիջոցների, որոնք կհանգեցնեն ֆինանսական և քրեական պատասխանատվության:
Այսպիսով, հարկ վճարողները, ովքեր չեն կատարում իրենց պարտավորությունները, կարող են ենթարկվել վարչական տուգանքների, ինչպես նաև կարող են ունեցել իրավունքների սահմանափակումներ՝ կապված իրենց ունեցվածքի և ֆինանսական միջոցների հետ:
Այս իրավիճակը կարող է նաև բերել այնպիսի հետևանքների, ինչպիսիք են աշխատատեղերի կորուստը, ֆինանսական ամբողջականության վնասը և այլն: Այս համատեքստում հարկային մարմինների հետ համագործակցելն ու տվյալները ժամանակին ներկայացնելը կնպաստի դրանցից խուսափելուն: