Փոփոխությունների պատմություն և կարգավորող շրջանակ
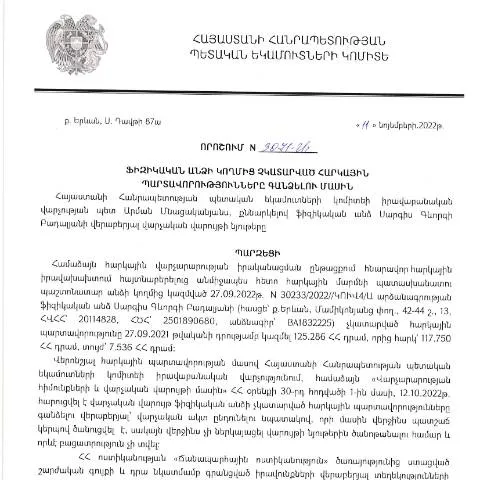
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 11.11.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3071-Ա որոշումը նախատեսում է հարկային պարտավորությունների կատարումը, որոնք ֆիզիկական անձանց կողմից չեն կատարվել: Այս որոշման ընդունումը կարևոր քայլ է Հայաստանի Հանրապետության հարկային համակարգի արդիականացման և հարկային պարտավորությունների կատարման խթանման ուղղությամբ:
Իրավաբանական վարչության գործառույթները ներառում են հարկային օրենսդրության և հարկային վարչարարության արդյունավետության բարձրացումը: Այս որոշման միջոցով փորձ է կատարվում սահմանել պարզեցված ընթացակարգեր, ինչը հանգեցնում է հարկային պարտավորությունների հաշվի առման և հարկային վարչարարության համարկման: Կառավարության այս որոշումն ընդունվել է Հայաստանում գործող հարկային օրենսդրության վերաբերյալ նոր մոտեցումների հիման վրա:
Ֆորմայի կառուցվածք և լրացման գործընթաց
Այս փաստաթղթի հիմնական նպատակն է տեղեկացնել ֆիզիկական անձանց իրենց հարկային պարտավորությունների կատարման մասին։ Այս ֆորմայի լրացումը ենթադրում է մի քանի կարևոր քայլեր, որոնք անհրաժեշտ են ճիշտ և լիարժեք տվյալների տրամադրման համար:
Ֆորմայի հիմնական հատվածներ
- Անուն և ազգանուն: Անունն և ազգանունը լրացնելիս կարևոր է նշել կոնկրետ անձի տվյալները:
- Հարկային համարը: Ներդրեք անձի հարկային ինդենտիֆիկացիոն համարը, որը կարելի է գտնել անձնական հարկային տեղեկատվության հաշվետվությունում:
- Հարկային պարտավորության տեսակները: Հաստատեք, թե որ պարտավորությունները չեն կատարվել, և նշեք դրանց գումարները:
- Հետադարձային տվյալներ: Հնարավորություն կա տրամադրել տվյալներ, որոնք կհաստատեն, թե ինչու պարտավորությունները չեն կատարվել:
Դիմումի ներկայացման ընթացակարգը
Այս ֆորման կարելի է ներկայացնել ինչպես անձամբ, այնպես էլ էլեկտրոնային ձևով: Դիմումն ուղարկելուց առաջ պետք է համոզվել, որ ուսումնասիրել եք բոլոր անհրաժեշտ պահանջները:
- Ընտրվում է համապատասխան մարմինը, որտեղ պետք է ներկայացվի ձևը:
- Լրացվում է ֆորման՝ հետևելով ներկայացված հրահանգներին:
- Ներկայացվում է դիմումը՝ կցելով անհրաժեշտ փաստաթղթերը:
- Հաստատվում է դիմումը՝ ստանալով համապատասխան QR կոդ:
Հնարավոր հրաժարում, սխալներ կամ դատապարտվող փաստաթղթեր
Եթե դիմումը մերժվում է, կարևոր է վերլուծել մերժման պատճառները: Բազմաթիվ դեպքերում, սխալներ կամ փաստաթղթերի բացակայություն կարող են հանգեցնել մերժման: Այդ պատճառով, դիմումի ներկայացման գործընթացում պետք է ուշադիր լինել:
Սխալների կանխարգելում
- Պետք է կրկին ստուգել բոլոր տվյալները:
- Կարող եք դիմել իրավաբանական խորհրդատվության, եթե անհրաժեշտություն է առաջանում:
Իրավական մարմնի աշխատանքն ու դիմումի կարգավիճակի հետևում
Դիմումի վերացականությունը ստանալուց հետո, հարկային մարմինը տվել է սահմանված ժամկետներ, որոնց ընթացքում պետք է ավարտվի դիմումի մշակումը:
Ամեն առավել կարևոր բաներից մեկն այն է, որ դիմումը կարող է ստուգվել առցանց: Հնարավոր է հետևել դիմումի կարգավիճակին՝ այցելելով ՀՀ ՊԵԿ պաշտոնական կայք:
Ժամանակացույց ՝ կարևոր թարմացումներ
Դիմումը ներկայացնելու ժամկետները շատ կարևոր են և դրանք պետք է իմանալ, որպեսզի հնարավոր լինի խուսափել պատիժներից:
| Նախագծի փուլ | Ժամկետ |
|---|---|
| Դիմումի ներկայացում | Մինչև 30 օր |
| Պատասխան ստանալը | 30-60 օր |
| Հնարավոր բողոքարկման ժամկետ | 10 օր |
Ավարտական ծրագրեր և հաջորդ քայլեր
Եթե դիմումն ընդունվում է, ապա դիմորդը կստանա համապատասխան տեղեկություններ, որոնք կհրապարակվեն պետական կարիերայի համակարգում: Ենթադրվում է, որ բոլոր ֆիզիկական անձինք, ովքեր չեն կատարել հարկային պարտավորությունները, կստանան ուղղորդումներ՝ ինչպես պետք է շարունակել գործընթացը:
Այսպիսով, ՀՀ ՊԵԿ-ի կողմից հաստատված այս որոշմամբ, բոլոր ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, ունեն հնարավություն՝ ճիշտ և արագ կերպով կատարել այդ պարտավորությունները, այնուհետև ստանալ անհրաժեշտ տեղեկություններ:
Հարկային պարտավորությունների գանձման գործընթացի փուլերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 11.11.2022 թիվ 3071-Ա որոշմամբ սկսած, հարկային պարտավորությունների գանձման գործընթացը բաղկացած է մի քանի հիմնական փուլերից, որոնք ցուցադրում են պետության կողմի գործողությունները և ֆիզիկական անձի իրավունքները:
Առաջին փուլը հարկային պարտավորությունների բեռը գնահատելն է: Այստեղ ՊԵԿ-ը ստուգում է ֆիզիկական անձի կողմից ներկայացված հարկային հայտարարությունները, հաշվարկներն ու մուծումները: Որպեսզի գործընթացը վաղուց կաոժողվի, հարկային մարմինը կարող է իրականացնել ֆինանսական ու հաշվապահական զեկույցների ուսումնասիրություն:
Երկրորդ փուլը արարողակարգային ծանուցումն է, որտեղ հարկային մարմինն իրենք տեղեկացնում է պարտավորությունների չկատարելու մասին, հիշատակելով պարտքի չափը և վճարման նիշները: Այս ծանուցումը պարտադիր է ներկայացնել հասցեատիրոջը, որի համար կիրառվում են է-ծառայություններ: Ծանուցման մասին տեղեկությունը կարող է ուղարկվել էլեկտրոնային հասցեով կամ ֆիզիկապես:
Երրորդ փուլը հարկային պարտավորությունները պարտադիր վճարելու գործընթացն է, որոնք ընդգրկում են վճարումներ կատարելու տարբեր եղանակներ, ինչպիսիք են բանկային փոխանցումները կամ էլեկտրոնային վճարումները: Կառավարությունը նաև նախատեսել է բազմազան վարկային լուծումներ, որոնք կարող են օգտակար լինել ֆիզիկական անձանց, որոնք չեն կարողանում միանգամից մարել իրենց պարտքը:
Սահմանված ժամկետները և տուգանքների համակարգը
Որպեսզի հարկային պարտավորությունների գանձման գործընթացը արդյունավետ լինի, կարևոր է հասկանալ սահմանված ժամկետները և դրանց հետևանքները: Ըստ 3071-Ա որոշման, ֆիզիկական անձինք պետք է կատարեն իրենց պարտավորությունները ոչ ուշ, քան ծանուցման ստանալուց հետո 30 օրվա ընթացքում:
Եթե ֆիզիկական անձը չի կատարում վճարումը նշված ժամկետում, ապա կիրառվում են տուգանքներ, որոնք կախված են պարտքի չափից և ուշացման ժամկետից: Տուգանքները կարող են լինել միանվագ, կամ կիրառվել ըստ ընթացակարգային կանոնների: Իհարկե, հարկային մարմինն իրավունք ունի նաև ավելացնել տոկոսներ, որոնք ծանրացնում են ֆինանսական բեռը:
Այս գործընթացում շատ կարևոր է ֆիզիկական անձի ինքնակառավարումը: Հարկային պարտավորությունների եւ ժամկետների նկատմամբ տեղեկացված լինելը, ինչպես նաեւ համապատասխան վարկանիշի պահպանման անհրաժեշտությունը կարող է օգնել բացառապես բարելավել պարտավորությունների կատարումը եւ նվազեցնել ֆինանսական տուգանքների ռիսկը:
Հարկային պարտավորությունների գումարման հնարավորությունները
Խոշորագույն հարցերից մեկը, որը կապված է հարկային պարտավորությունների գանձման գործընթացի հետ, դա պարտավորությունների գումարումն է: 3071-Ա որոշման շրջանակներում, ՊԵԿ-ը կարող է իրականացնել պարտավորությունների համակցում, ինչը նշանակում է, որ երբ որոշ պարտավորություններ չեն հնարավոր լինում կատարելու, այլ ֆինանսական միջոցներ կարող են օգտագործվել:
Այս գումարումն իրականացվում է հետևյալ կարգով. հարկային մարմինը գնահատում է ֆիզիկական անձի ողջ պարտավորությունները, իրականացնում է ֆինանսական ուսումնասիրություն և որոշում է, թե որ պարտավորությունները կարող են լինել ավելի քիչ առաջնային: Գումարումը կարող է կիրառվել նաեւ որոշակի սկզբունքներով, օրինակ, փոքր պարտավորությունները կարող են լինել առաջնային:
Այս համակարգը ի վերջո օգնում է ֆիզիկական անձանց, ովքեր տառապում են ֆինանսական դժվարություններով, քանի որ նրանք կարող են կենտրոնանալ իրենց ավելի առաջնային պարտավորությունների վրա և բարելավել իրենց ֆինանսական վիճակում: