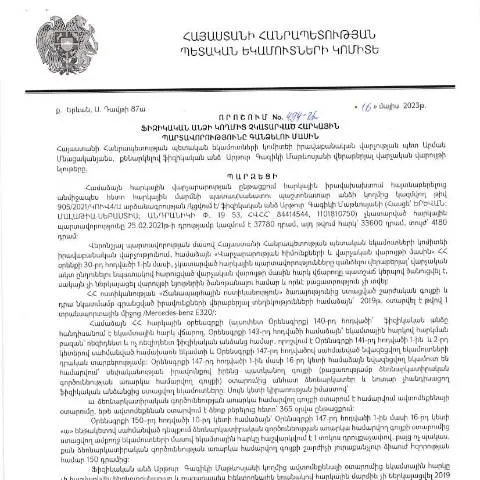
Կառավարության որոշման ընթացակարգ՝ հարկային պարտավորությունները գանձելու մասին
2023 թվականի մայիսի 16-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 494-Ա որոշումը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը։ Այս որոշման նպատակն է կարգավորել հարկային պարտավորությունների կատարումը, ապահովել պետական բյուջեի լիարժեք կատարումը և խթանել հարկային կարգապահությունը:
Որոշման նշանակությունը և նպատակները
Այս որոշումը նախատեսում է գործընթացներ, որոնք ուղղված են հարկային վճարումների կատարողականի բարելավմանը։ Այն նաև սահմանում է, թե ինչպես կարելի է ստանալ հարկային պարտավորությունները չկատարելու վերաբերյալ տեղեկություններ և ինչ քայլեր պետք է ձեռնարկել զրկված իրավունքների վերականգնմանը։ Նման կարգավորումները կարևոր են, քանի որ հարկային պարտավորությունները չեն միայն պետական բյուջեի մուտքերը, այլ նաև հասարակական ծառայությունների տրամադրման հիմքը:
Դիմումը՝ ներկայացման ընթացակարգը
Դիմումի ներկայացման գործընթացը բաղկացած է մի շարք փուլերից, որոնք կարևոր են պատշաճ իրականացնելու համար:
- Դիմումի պատրաստում՝ հարկային պարտավորությունների վերաբերյալ տեղեկատվության հավաքագրում:
- Հարկային մարմնին դիմումի ուղարկում՝ անհրաժեշտ փաստաթղթերի կցումով:
- Հարկային մարմնի կողմից դիմումի ուսումնասիրություն և որոշման կայացում:
Կարևոր է, որ այդ գործընթացում տրվող ժամկետները խստորեն պահպանվեն, քանի որ ցանկացած ուշացում կարող է հանգեցնել իրավական հետևանքների:
Ընդունելի փաստաթղթերի ցանկը
Դիմումի հետ միասին անհրաժեշտ է ներկայացնել մի շարք փաստաթղթեր, որոնք կօգնեն ապացուցել դիմումի հիմքերը:
- Հարկային հաշվետվություններ՝ նախորդ տարիների մասին:
- Անձնական տվյալների փաստաթուղթ՝ անձնագիր կամ նույնականացման քարտ:
- Ավարտված հարկային վճարումների ապացույցներ:
Այս փաստաթղթերը թույլ են տալիս մանրամասն ուսումնասիրել դիմողի հարկային պատմությունը և պարտավորությունների կատարումը:
Միջնորդային ժամկետները և պատասխանների ժամկետները
Հարկային մարմինները պարտավոր են պատասխանել դիմումներին օրենքով սահմանված ժամկետների ընթացքում։ Ընդհանուր առմամբ, այդ ժամկետներն են:
| Ծառայություն | Ժամկետ |
|---|---|
| Դիմումի գրանցում | 5 աշխատանքային օր |
| Պատասխանի տրամադրում | 30 աշխատանքային օր |
Ստանալով պատասխան՝ դիմողը կարող է շարունակել գործընթացը, կամ, եթե դիմումը ժխտվել է, ուսումնասիրել պատճառները և, անհրաժեշտության դեպքում, կրկին դիմել:
Ինչ անել, եթե դիմումը մերժվել է
Երբ դիմումը մերժվում է, կարևոր է հասկանալ մերժման պատճառները։ Զարգացնելով փաստաթղթային հիմքերը կամ լրացնելով բացթողումները՝ հնարավոր է կրկին դիմել:
- Ավելի մանրամասն ուսումնասիրել մերժման պատճառները:
- Հնարավորություն ստանալ լրացուցիչ տեղեկությունների համար՝ հարկային մարմնին հարցնելու միջոցով:
- Եթե պատճառները չեն վերացվում, դիմել ավելի բարձր ատյան՝ իրավական մակարդակում:
Փաստաթղթերի պատրաստումը» և կարևոր գրառումները
Հարկային պարտավորությունների կատարումը պահանջում է ոչ միայն փաստաթղթերի կուտակում, այլ նաև դրանց ճիշտ և ժամանակին ներկայացում:
- Պատրաստել և ապահովել բոլոր անհրաժեշտ փաստաթղթերը:
- Համոզվել, որ բոլոր փաստաթղթերը համապատասխան են ընթացակարգին:
- Անպայման պահել պատճենները ապացույցների համար:
Այս կարևոր է, որպեսզի ցանկացած վիճաբանության դեպքում ունենաք բավարար ապացույցներ, որոնք կարող են ապացուցել Ձեր իրավունքը:
Հարկային պարտավորությունների կատարման իրավական հետևանքները
Հարկային պարտավորությունները չկատարելու կամ ուշացնելու դեպքերում, հնարավոր են հետևյալ հետևանքները:
- Տուգանային վճարներ;
- Ելք ստանալու ձախողում՝ ֆինանսական աջակցություն կամ պետական ծառայությունների հասանելիությամբ;
- Չկանխատեսված ֆինանսական խնդիրներ՝ կապված հարկային պարտավորությունների կատարումից:
Այնպես որ, հարկային պարտավորությունների ժամանակին կատարումը կարևոր է:
Վերջնական ծանոթություն՝ ընթացակարգի ամբողջականությունը
Դիմումի ամբողջականությունը և դրա ճիշտ լրացումը կօգնեն ապահովել, որ հարկային պարտավորությունները կատարվեն ժամանակին, իսկ համընդհանուր հարկային առողջությունը պահպանվի:
Հարկային մարմինների համագործակցությունը և դիմողի նախաձեռնողականությունը միասին կարող են ապահովել արդյունավետ կարգեր և կարգապահություն:
Հարկային պարտավորությունների գանձում՝ ընթացակարգեր և պահանջներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացրած 494-Ա որոշմամբ սահմանվել են այն ընթացակարգերն ու պահանջները, որոնք վերաբերում են ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձմանը: Այս գործընթացում հատկապես կարևոր է հաշվի առնել հարկային պարտավորությունների բնույթը, ժամկետները և համապատասխան օրենսդրությունը:
Ավելի ստույգ, որոշման շրջանակներում առանձնացվում են այն դեպքերը, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, և դրանք կարող են ներառել եկամտային հարկ, սոցիալական ապահովության հարկ և այլ լրացուցիչ հարկեր: Դիմումի գործընթացը սկսվում է հարկային մարմինների կողմից պարտավորության հայտնաբերումից հետո, որի արդյունքում կարող է իրականացվել հարկային պարտավորության գանձման գործընթաց:
Չկատարված հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք քայլեր, որոնց թվում են՝
- Հարկային մարմինների կողմից պարտավորության հաշվարկը և տեղեկացման տրամադրումը պարտատերերին,
- Փաստաթղթերի հավաքագրում և համակարգում,
- Հարկային վճարումների կատարումը բացառիկ դեպքերում,
- Միաժամանակյա մասնակիցների հետ խորհրդակցություններ և պարզաբանումներ:
Սահմանադրական իրավունքների պաշտպանություն հարկային պարտավորությունների գանձման գործընթացում
Հարկային պարտավորությունների գանձման գործընթացը, ինչպես նշված է որոշման մեջ, պետք է իրականացվի այնպիսի պայմաններում, որոնք ապահովում են ֆիզիկական անձանց իրավունքների և ազատությունների պաշտպանությունը: Հայաստանի Հանրապետության սահմանադրությունը երաշխավորում է քաղաքացիների իրավունքները, և հարկային մարմինները պետք է պահպանեն դրանք:
Պաշտպանության կարևորագույն սկզբունքներից մեկն է՝ ցանկացած հարկային պարտավորության գանձման գործընթաց պետք է իրականացվի միայն օրենքի հիման վրա և վերաբերի միայն այն պարտավորություններին, որոնք իսկապես գոյություն ունեն: Հարկային մարմինները պարտավոր են ապահովել մինչև վերջնական որոշման կայացումը բոլոր փաստաթղթերի և տեղեկատվության հասանելիությունը, ինչը հնարավորություն է տալիս քաղաքացիներին ներկայացնել իրենց դիրքորոշումները:
Նախատեսված է նաև, որ քաղաքացիները կարող են խուսափել հարկային պարտավորությունների գանձման գործընթացից, եթե կարողանում են ապացուցել, որ պարտականությունները չեն ձևավորվել կամ որ դրանց կատարումը անհնար է:
Տեխնոլոգիական լուծումների ներդրում հարկային պարտավորությունների գանձման գործընթացում
Հարկային մարմինների գործունեության արդյունավետությունը կարող է զգալիորեն բարձրանալ տեխնոլոգիական նորարարությունների ներդրման միջոցով: ՀՀ ՊԵԿ-ն արդեն իսկ սկսել է իրականացնել էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս քաղաքացիներին և իրավաբանական անձանց ավելի հեշտությամբ իրականացնել իրենց հարկային պարտավորությունները:
Ներդրված տեխնոլոգիաները, ինչպիսին են թվային ստորագրությունները և էլեկտրոնային փաստաթղթաշրջանառությունը, նպաստում են գործընթացների կրճատմանը և նվազեցնում են մարդկային սխալների հավանականությունը: Օրինակ, քաղաքացիները կարող են դիմել հարկային պարտավորությունների գանձման վերաբերյալ տեղեկատվություն ստանալու համար էլեկտրոնային համակարգերի միջոցով, ինչը թույլ է տալիս արագ արձագանքել և կարգավորել ցանկացած հարց:
Հատկապես կարևոր է նաև QR-կոդերի օգտագործումը, որոնք հնարավորություն են տալիս ստուգել փաստաթղթերի իսկությունը և դրանց հասցեագրման արագությունը: Տեխնոլոգիական լուծումները համատեղելով հարկային քաղաքականության բարեփոխումների հետ, ՀՀ ՊԵԿ-ը կարող է ապահովել ավելի թափանցիկ և արդյունավետ հարկային համակարգ: