Սույն փաստաթուղթը՝ հարկային պարտավորությունների գանձման գործընթացում
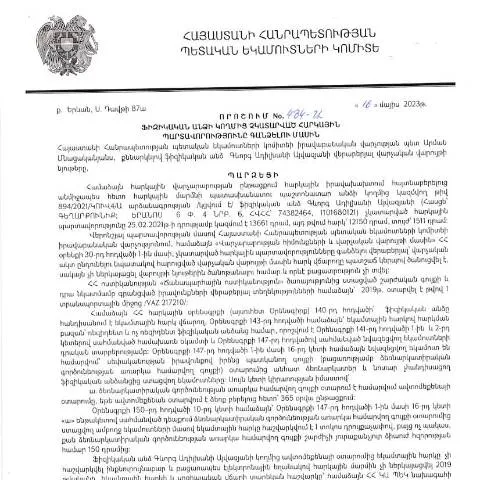
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 16.05.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 484-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ՝ եկամուտների գանձման գործընթացում: Այն ընդգրկում է քաղաքացիների հարկային պարտավորությունները, որոնք մնում են չկատարած, ուստի տվյալ որոշումը նպատակում է այդ պարտավորությունները հավաքագրել: Այս փաստաթուղթը նախատեսված է որպես ուղեցույց քաղաքացիների համար, որոնց համար հարկային պարտավորությունների կատարումը կարևոր է:
Ֆորմալ գործընթացը՝ փաստաթղթի ներկայացմանն ուղեկցող փուլերը
Անհրաժեշտ փաստաթղթերի նախապատրաստում
- Հարկային պարտավորությունների տեղեկություն՝ հարկային հաշվեհամարի թվերը, հարկերի տեսակները (օրինակ, եկամտային հարկ, ԱԱՀ):
- Անձնական փաստաթղթեր՝ անձնագիր կամ նույնականացման քարտ, որը վավերացնում է ձեր անձը:
- Հարկային տեղեկատվության ստացում՝ հարկային մարմիններից տարբեր տեղեկություններ, որոնք վերաբերում են ձեր հարկային վիճակին:
Ֆորմայի լրացման մանրամասներ
Ֆորման պետք է լրացվի ուշադիր՝ հաշվի առնելով բոլոր պահանջները:
- Մուտքագրեք անձնական տվյալները՝ ամբողջական անուն, ազգությամբ, ծննդյան ամսաթիվ:
- Նշեք հարկային պարտավորությունների գումարները՝ թվային ցուցանիշներով:
- Մասնավորասունների համար լավագույնս տրամադրեք համագործակցության տվյալները՝ հեռախոսահամար, էլ. հասցե:
Արժեկեք տեղեկանալ ժամանակացույցին
Այս ենթակետը կարևոր է, քանի որ այն առնչվում է փաստաթղթի ներկայացման ժամկետներին:
| Ծրագրի փուլ | Ժամկետ |
|---|---|
| Ֆորմայի լրացում | 2023թ․ մայիսի 16 – 2023թ․ հուլիսի 3 |
| Գումարի վճարում | 2023թ․ հուլիսի 10 – 2023թ․ օգոստոսի 10 |
Ծրագրի նշանակությունը գործընթացում
Այդ փաստաթուղթը հանդիսանում է կարևոր տարր՝ հարկային պարտավորությունների գանձման գործընթացում: Դրա հիման վրա որոշվում է, թե ինչպես և ինչ ժամկետներում պետք է իրականացվեն վճարումները: Հարկային մարմինները այդ փաստաթղթին հիմք ընդունելով, կարող են իրականացնել հարկային վերահսկողություն:
Կողմնորոշումը՝ հասցե և լրացուցիչ քայլեր
Ֆորման ներկայացնելուց հետո հարկային մարմինները պետք է իրականացնեն լրացուցիչ գնահատումներ՝ ստանալով վճարման հաստատման փաստաթղթեր: Անհրաժեշտ է պահպանել բոլոր սահմանված ժամկետները, որպեսզի խուսափեք տույժերից:
Պատասխանատու անձանց վերաբերյալ մանրամասներ
Արդեն նշված որոշումից հետո քաղաքացիները պետք է ուշադրություն դարձնեն, թե ովքեր են «լիազոր անձինք», որոնք կարող են կատարել վճարումները՝ հիմնվելով իրենց հարկային պարտավորությունների վրա:
- Ֆիզիկական անձինք՝ մասնավոր ձեռնարկատերեր, որոնք պարտավոր են վճարել իրենց հարկերը:
- Նախկինում հարկերից ազատված անձինք՝ դատական որոշմամբ:
Միջազգային փորձը և դրա ազդեցությունը
ՀՀ ՊԵԿ-ն ուսումնասիրել է միջազգային փորձը հարկային պարտավորությունների գանձման գործընթացում և մոդելավորել դրա հիման վրա ընտրություն:
Այս փաստաթուղթը կարող է նաև անդրադառնալ միջազգային հարկային կոնվենցիաներին՝ նպաստելով ավելի արդյունավետ հարկային համակարգի կայացմանը:
Վերջնական բովանդակությունը և դրա նշանակությունը
Արդյունքում, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 484-Ա որոշումը ոչ միայն պարզեցնում է հարկային պարտավորությունների հավաքագրումը, այլև ապահովում է քաղաքացիների իրավունքների պաշտպանությունը՝ ծանոթացնելով նրանց հարկային պարտավորությունների կատարման ընթացակարգերին:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 484-Ա որոշումը ներկայացնում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման իրավական կարգը: Այս գործընթացը սկսվում է հարկատուի հաշվետվությունների ուսումնասիրությունից, որտեղ նշվում են չկատարված պարտավորությունները: Հարկային մարմիններն օգտվում են հուսալի տվյալների բազաներից և ազգային ռեգիստրերից, ինչպիսիք են հարկ վճարողների գրանցման կենտրոնը, որը հնարավորություն է տալիս ճշտելու պարտավորությունների առկայությունը:
Հարկային պարտավորությունների գանձման գործընթացում առաջին քայլը հարկատուի հետ կապ հաստատելն է: Եթե հարկատուն չկատարի իր պարտավորությունները, ապա կարող է սկսվել հարկային պարտավորությունների հարկում, ինչը կարող է հանգեցնել տույժերի և տուգանքների: Հարկային մարմինները, ըստ ՀՀ հարկային օրենսդրության, ունեն իրավասություն կիրառել հարկային պարտավորությունների կատարումը ապահովող միջոցներ:
Որոշման արդյունքները և հետևանքները
Հարկային պարտավորությունների գանձման 484-Ա որոշումը կարող է առաջացնել մի շարք հետևանքներ հարկատուի համար: Նախ, այն կարող է հանգեցնել հարկային պարտավորությունների գանձման կիրառման, ինչի արդյունքում կարող է որոշվել հարկային պարտավորությունների մարման ժամկետը: Հարկային մարմինները պարտավոր են տեղեկացնել հարկատուին տույժերի և տուգանքների մասին, որոնք կարող են առաջանալ չկատարված պարտավորությունների պատճառով:
Այն դեպքում, երբ հարկատուն չի համաձայնում որոշման պայմաններին կամ դիմում է վիճարկման գործընթացին, նա կարող է ներկայացնել բողոքներ ՀՀ ՊԵԿ իրավաբանական վարչության կամ դատարանի միջոցով: Այս գործընթացը ենթադրում է իրավաբանական փաստարկների ներկայացում և կարող է պահանջել ժամանակային ռեսուրսների ներդրում:
Հարկային պարտավորությունների գանձման օրենսդրական հիմքերը
ՀՀ հարկային պարտավորությունների գանձման հարցը կարգավորվում է «Հարկային օրենսդրության մասին» օրենքով, ինչպես նաև ՀՀ վարչական կարգերի մասին օրենքով: Ուշադրություն է դարձվում հարկային պարտավորությունների համակարգային մոտեցմանը, որտեղ հարկատուի պարտավորությունները, ինչպես նաև դրանց գանձումը, հանդիսանում են պետական քաղաքականության տարր:
Բացի այդ, 484-Ա որոշումը հիմնված է նաև ՀՀ կառավարության որոշումների և կարգավորումների վրա, որոնք վերաբերում են հարկային պարտավորությունների կատարման կարգին: Այս փաստաթղթերը սահմանում են նաև ընթացակարգեր, որոնք պետք է պաշտպանվեն հարկատուների իրավունքները, ինչպես նաև հարկային մարմինների իրավասությունները:
Եզրափակելով, հարկային պարտավորությունների գանձման գործընթացը և դրա օրենսդրական հիմքերը ոչ միայն կարևոր են հարկային կարգավորումների համար, այլև նպաստում են պետական ֆինանսների կայունությանը: