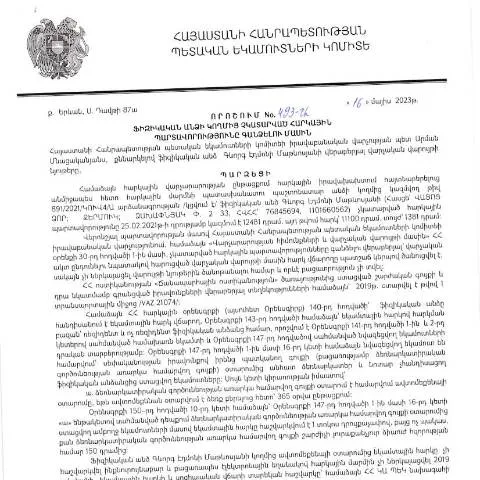
Ֆիզիկական անձի հարկային պարտավորությունները գանձելու գործընթացը
2023 թվականի մայիսի 16-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի 493-Ա որոշումը անդրադառնում է ֆիզիկական անձանց այն հարկային պարտավորություններին, որոնք չեն կատարվել ժամանակին։ Այս փաստաթուղթը հանդիսանում է կարևոր քայլ, որը ուղղված է հարկերի հավաքագրման արդյունավետության բարձրացմանը, ինչպես նաև հարկային համակարգի կարգավորումը և վերահսկողությունը ամրապնդելուն։
Ով կարող է դիմել
Այս որոշման շրջանակներում դիմելու իրավունքը ունեն բոլոր ֆիզիկական անձիք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել։ Սրանով իսկ, նրանք ենթակա են հարկային վերահսկողության։ Ուրվագծենք մի քանի հատուկ դեպքեր, երբ անհրաժեշտ է լրացնել այս փաստաթուղթը:
- Վերջին ժամկետի խախտում: Եթե ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները մինչև մատնանշված ժամկետը:
- Հարկային համակարգի սխալներ: Եթե անձը պնդում է, որ իր հարկային պարտավորությունները սխալ են հաշվարկվել:
- Իրավունքների վերականգնում: Հարկային պարտավորությունների առկայության դեպքում, երբ անձին քննում են այլ իրավական հարցերով:
Փաստաթղթային պահանջները
Փաստաթղթերի պատրաստումը կարեւոր է, որպեսզի գործընթացը արագ զարգանա։ Պետք է ապահովել հետևյալ փաստաթղթերը՝ ըստ իրավիճակի:
- Հարկային հաշվետվություններ: Անձի վերջին 2 տարվա հարկային հաշվետվությունները:
- Ծանուցագիր: Կառավարության որոշման հիման վրա ստացված ծանուցագիրը հարկային պարտավորությունների մասին:
- Բանկային տեղեկանք: Հարկային պարտավորությունների կատարման մասին բանկային տեղեկանքը:
Ֆորմայի լրացման առանձնահատկությունները
Ֆորման պետք է լրացնել մանրամասն և հավաստի տվյալներով, քանի որ ցանկացած սխալ կամ բացթողում կարող է հանգեցնել գործընթացի ձգձգման կամ բնակչի դիմումի մերժման:
Լրացման քայլերը
- Դիմումի ինֆորմացիա: Առաջին քայլն է ընտելացնել դիմումի ողջաբերեն:
- Հարկային պարտավորությունների նկարագրություն: Պարտավորությունների մանրամասն նկարագրություն:
- Հասցեային տվյալներ: Մշտական և ժամանակավոր հասցեի պատշաճ տրամադրում:
Դիմելու գործընթացը
Դիմումը կարող է ներկայացվել ՀՀ ՊԵԿ համապատասխան ստորաբաժանմանը։ Դիմումը կարելի է ներկայացնել ինչպես անձամբ, այնպես էլ էլեկտրոնային եղանակով:
Հարկային մարմնին դիմելու եղանակները
- Անձնական ներկայացում: Դիմումը կարելի է փոխանցել անմիջապես հարկային մարմնի գրասենյակ:
- Էլեկտրոնային դիմում: Ծառայությունների էլեկտրոնային համակարգի միջոցով:
Պետք է հաշվի առնել, որ դիմումը պետք է ներկայացվի սահմանված ժամկետներում, ինչը որոշվում է ՀՀ վարչական ընթացակարգերի օրենսդրությամբ:
Ստանալուց հետո
Դիմումը ներկայացնելուց հետո հարկային մարմինը ունի որոշակի ժամկետ՝ դիմումը մշակելու համար:
Մշակման ընթացքը
Արդյունքում հարկային մարմինը կարող է ընդունել մի քանի տարբեր որոշումներ:
- Հաստատում: Եթե դիմումը հաստատվում է, ապա հարկային պարտավորությունները մարվում են:
- Մերժում: Եթե դիմումը մերժվում է, պետք է մոտավորապես 10 աշխատանքային օրում տրամադրվի վիճաբանող պատճառ:
- Լրացուցիչ փաստաթղթերի պահանջ: Հնարավոր է, որ պահանջվի լրացուցիչ տեղեկություններ կամ փաստաթղթեր:
Դիմումի մերժման դեպքում
Եթե դիմումը մերժվում է, դիմողը ունի իրավունքը բողոքարկելու մերժման որոշումը:
Բողոքարկման գործընթացը
Բողոքարկման համար անհրաժեշտ է լրացնել Բողոքարկման ձևը և ներկայացնել այն վերադաս մարմնին, որը պետք է վերանայի մերժումը:
Բողոքարկման ընթացակարգը կարող է լինել հետևյալ:
- Հայտարարության լրացում:
- Նոր փաստեր կամ ապացույցներ ներկայացնել:
- Վերաբնակման դիմում ներկայացնել:
Անհրաժեշտության դեպքում լրացուցիչ տեղեկություններ
Այն դեպքում, երբ դիմողը ունի լրացուցիչ հարցեր կամ անհրաժեշտություն՝ կարող է դիմել ՀՀ ՊԵԿ-ի պաշտոնական կայքում, որտեղ առկա են նաև առաջադրանքների ու ուղեցույցների օրինակներ:
Այսպիսով, 493-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը անհրաժեշտ է յուրաքանչյուր ֆիզիկական անձի համար, ով ցանկանում է կարգավորել իր հարկային պարտավորությունները:
Պարզաբանում` հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 493-Ա որոշման հիմքում ընկած է ֆիզիկական անձի հարկային պարտավորությունների արդյունավետ գանձման մեթոդաբանությունը: Այս գործընթացում կարևոր է հասկանալ, թե որքանով է իրավական և վարչական հիմքը ծանոթացնում քաղաքացիներին նրանց հարկային պարտավորությունների մասին: Որոշումը նախատեսում է ոչ միայն պարտադիր վճարումների, այլեւ դրանց հետ կապված տոկոսների և տուգանքների գանձումը:
Դիտարկելով կիրառվող միջոցառումները, հարկային մարմինները կարող են իրականացնել հարկային պարտավորությունների գանձումը տարբեր կերպերով, այդ թվում՝ առցանց տեղեկատվական համակարգերի միջոցով, ինչպես նաեւ վարչական դատավարությունների միջոցով: Նման գործընթացներում քաղաքացիները պարտավոր են ներկայացնել իրենց ֆինանսական տվյալները, ինչպիսիք են եկամուտը, ծախսերը, ինչպես նաև ցանկացած այլ փաստաթուղթ, որը կարող է աջակցել դրանց հարկային հայտարարագրերը:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
493-Ա որոշումը հիմնված է ՀՀ հարկային օրենսդրության վրա, նաև հաշվի է առնում վարչական գործընթացների օրենսգիրքը: Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է որոշակի իրավական նորույթներ, որոնք վերաբերում են պարտքերի գանձմանը և պարտադիր վճարումների կարգին: Հարկային մարմինները պարտավոր են իրականացնելու բոլոր անհրաժեշտ միջոցները՝ հարկադիր գանձման գործընթացը առավել արդյունավետ դարձնելու համար:
Այս որոշման կիրառումը ստեղծում է լրացուցիչ պատասխանատվություն ոչ միայն ֆիզիկական անձանց, այլ նաև իրավաբանական անձանց համար, այնպես որ բոլոր քաղաքացիներն ու գործարարները պետք է լինեն զգոն իրենց հարկային պարտավորությունների կատարման նկատմամբ: Հարկային մարմինները, գնահատելով յուրաքանչյուր դեպքը, կարող են առաջարկել տարբեր լուծումներ՝ ներառյալ կարճաժամկետ և երկարաժամկետ վճարման պլաններ, որոնք կարող են նվազեցնել քաղաքացիների բեռը:
Առցանց համակարգերի դերակատարությունը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ-ը ակտիվորեն օգտագործում է տեխնոլոգիական լուծումներ՝ հարկային պարտավորությունների գանձման գործընթացը պարզեցնելու և ավելի թափանցիկ դարձնելու համար: Առցանց վճարման համակարգերը, որոնք կիրառվում են, թույլ են տալիս քաղաքացիներին հեշտությամբ կատարել իրենց պարտավորությունները, առանց հարկային մարմինների հետ անմիջական շփման: Այս համակարգերի միջոցով քաղաքացիները կարող են ստանալ նաև տեղեկություններ իրենց հարկային պարտավորությունների մասին, ինչպիսիք են տույժերը, ուշացումի տոկոսները և այլ մանրամասնությունները:
Ավելին, կառավարության կայքերում առկա էլեկտրոնային ծառայությունները, այդ թվում` «Բաժանորդագրվելու» հնարավորությունը, հնարավորություն են տալիս քաղաքացիներին ստանալ ամենաթ freshest տեղեկությունները իրենց հարկային պարտավորությունների կատարման վերաբերյալ, ինչը խթանում է հարկային մշակույթի ձևավորումը: Հայտարարությունների և փաստաթղթերի էլեկտրոնային ձևերը, որոնք մատչելի են ՀՀ ՊԵԿ կայքում, դառնում են վճարումների գործընթացի որակական բարելավման կարևոր գործոն: