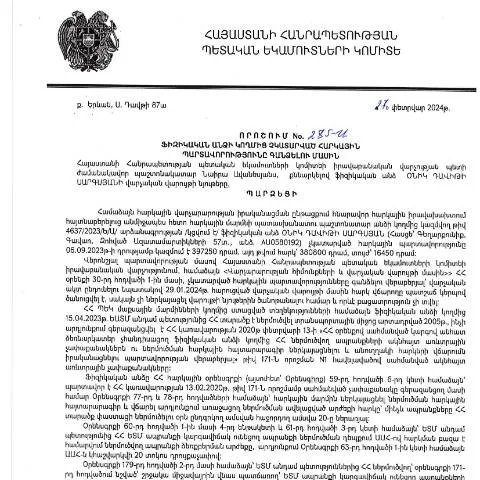
Արտադրող փաստաթուղթ. Հարկային պարտավորությունները գանձելու գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 27.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 285-Ա որոշումը հանդիսանում է կարևոր թղթակցություն, որը վերաբերելու է հարկային պարտավորությունների դիմաց պարտատերերի և պետության միջև հարաբերություններին: Այս փաստաթուղթը նախատեսում է, թե ինչպես են իրականացվելու հարկային պարտավորությունների գանձման գործընթացները, ով կարող է déposer այն, ինչպես լրացնել և ներկայացնել այն, և ինչ հետևանքներ կառաջացնեն ձևակերպման սխալները:
Ծրագրի մեկնարկը. Ինչն է առաջացնում կուտակումները
Արժեքները, որոնք չեն վճարվել պետությանը, կարող են առաջանալ տարբեր պատճառներից. ֆինանսական դժվարություններ, անտեղյակություն հարկային պարտավորությունների մասին, կամ պարզապես մոռացության պատճառով: Երբ հարկային մարմինները նկատում են պարտավորությունների կուտակում, նրանք կարող են ձեռնարկել միջոցառումներ պարտատերերի նկատմամբ:
Սա կարող է լինել, օրինակ, հարկային սխեմայի կողմից նախատեսված ծանուցում, որը տեղեկացնում է պարտատերերին և առաջարկում է վճարել պարտքերը:
Հարկային պարտավորությունների գործընթացի վերլուծությունը
- Ծանուցման ստացում: Առաջին քայլը ծանուցման ստացումն է, որում նշվում է պարտքի չափը և վճարման վերջնաժամկետը:
- Ապաշխարություն: Պարտատերը կարող է ստանալ նաև հնարավորություն շահարկել պարտքը՝ ներկայացնելով զեկույց կամ խնդրվածք:
- Պայմանների քննարկում: Եթե պարտատերը չի կարող վճարել, նա կարող է դիմել հարկային մարմիններին՝ պայմանագիր կնքելու և ժամանակահատվածի ավելացման վերաբերյալ:
Փաստաթղթերի ներկայացման գործընթացը
Փաստաթուղթը ներկայացնելու համար հարկավոր է լրացնել պաշտոնական ձևը, որն անվանում ենք «Դիմում կատարելու համար»: Առաջին հերթին, հարկավոր է նշել այն տեղեկությունները, որոնք կհեշտացնեն գործընթացը:
Փաստաթղթի կառուցվածքը
- Անուն և ազգանուն: Պարտատերերի մանրամասն տեղեկությունները:
- Հարկային համարը: Պարտատերերի հարկային նույնականացման համար:
- Պարտքի չափը: Վճարվող գումարի չափը:
- Վճարման ժամանակը: Վճարման վերջնաժամկետ:
Ֆորմի ներկայացման ուղիները
Այս փաստաթուղթը կարող է ներկայացվել տարբեր եղանակներով, որոնք յուրաքանչյուրին հնարավորություն են տալիս ընտրել իրենց համար հարմար տարբերակը:
- Էլեկտրոնային ձևով: ՀՀ ՊԵԿ պաշտոնական կայքում առկա էլեկտրոնային դիմումի համակարգում:
- Սահմանափակ ժամկետով: Կանխիկ ներկայացում՝ հարկային մարմնի գրասենյակում:
- Փոստով: Փոստային ուղարկմամբ, որը նախատեսում է ստացվող գրության գրանցում:
Դիմումի ներկայացման գործընթացը
Ներկայացնելով դիմում, հարկավոր է հետևել որոշ հիմնական քայլերի:
- Լրացնել դիմումը: Ապրանքների ճիշտ լրացումը կարևոր է, որովհետև սխալները կարող են հանգեցնել դիմումի մերժման:
- Մուտքագրված տվյալների ստուգում: Համոզվեք, որ բոլոր տվյալները լրացված են՝ առանց սխալների:
- Հաստատել և ներկայացնել: Օգտագործել էլեկտրոնային ստորագրության համակարգը կամ այլ հարմար միջոցներ:
Հետագա քայլեր և ազդեցությունը
Դիմման ներկայացումից հետո, պարտատերը պետք է սպասի հարկային մարմինների արձագանքին: Եթե դիմումը ընդունվի, պարտատերը կստանա հաստատման ծանուցում:
Սակայն, եթե դիմումը մերժվի, պարտատերն իրավունք ունի ներկայացնել հակադարձ դիմումը, որն արտահայտում է իրենց մտահոգությունները: Այս գործընթացը կարող է ներառել լրացուցիչ փաստաթղթերի ներկայացում:
Հնարավոր խնդիրներ և լուծումներ
Եթե պարտատերը դեմ է մերժման, նրանք կարող են դիմել վերադաս մարմնին՝ ներկայացնելով լրացուցիչ փաստեր:
- Առաջադրված փաստեր: Լրացուցիչ փաստաթղթեր, որոնք կարող են աջակցել դիմումին:
- Որոշակի ժամկետ: Դիմումը պետք է ներկայացվի որոշակի ժամկետում:
Կողմերի իրավունքներն ու պարտականությունները
Այս գործընթացում կողմերն ունեն իրենց իրավունքներն ու պարտականությունները, որոնք հետևում են ՀՀ վարչական օրենսդրությանը:
- Պարտատեր: Իրավունք ունի ստանալ տեղեկատվություն իր պարտավորությունների մասին:
- Հարկային մարմին: Պետք է տրամադրի օրինական հիմունքներով տեղեկատվություն:
Ներառված ծառայություններ
Այս գործընթացում ներառված են տարբեր պետական ծառայություններ, որոնք կարող են աջակցել պարտատերերին:
- Հարկային խորհրդատվություն: Պատասխանատուները կարող են ստանալ խորհրդատվություն հարկային պարտավորությունների մասին:
- Իրավաբանական աջակցության ծառայություններ: Պարտատերերը կարող են դիմել նաև իրավաբանական օգնության:
Ֆինանսական ֆոնդերի պատրաստություն
Ներկայացվող դիմումն ունի ֆինանսական կողմեր, որոնք կարող են առաջացնել պարտատերերի առջև:
Պարտատերերը պետք է պատրաստ լինեն ֆինանսական ռեսուրսներ տրամադրելու, որպեսզի կարողանան կատարել իրենց պարտավորությունները: Նաև հարկավոր է հաշվի առնել, որ ուշացումով վճարումը կարող է ավելացնել պարտքի չափը:
Որպես եզրափակիչ կետ.
Ամփոփելով, հարկային պարտավորությունների գանձումն ու դրանց կարգավորումը հանդիսանում է կարևոր գործընթաց, որն ուղեկցվում է բազմաթիվ վարչական քայլերով: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ստեղծված փաստաթուղթը հանդիսանում է ականատես, թե ինչպես պետք է կանոնավորել և պաշտպանել կողմերի իրավունքները:
Հարկային պարտավորությունների գանձման ընթացակարգ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 27.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 285-Ա որոշումը նախատեսում է մանրամասն ընթացակարգ՝ հարկային պարտավորությունների գանձման համար: Այս գործընթացը սկսվում է այն ժամանակ, երբ գանձման արդյունքում առաջացած պարտքերը չեն վճարվել օրենսդրությամբ սահմանված ժամկետներում:
Հարկային պարտավորությունների գանձման գործընթացը ներառում է մի շարք քայլեր, որոնք պետք է իրականացվեն՝ համաձայն ՀՀ վարչական իրավական ակտերի: Առաջին քայլը հարկ վճարողի՝ ՀՀ ՊԵԿ-ին ներկայացրած պարտավորությունների մասին ծանուցումն է, որը կարելի է ստանալ էլեկտրոնային կամ թղթային ձևաչափով:
Ծանուցման պայմաններում նշվում են պարտքի ընդհանուր գումարը, ինչպես նաև վճարման վերջնաժամկետը: Եթե հարկ վճարողը չի կատարում վճարումը նշված ժամկետի ընթացքում, ապա քայլին անցնում է հարկային պարտավորությունների գանձման հաջորդ փուլը:
Այստեղ կարևոր է նշել, որ հարկային պարտավորությունների գանձման գործընթացում կարող են կիրառվել տարբեր վարչական միջոցներ, ինչպիսիք են՝ բանկային հաշվի սահմանափակումները կամ գույքի բռնագանձումը: Այս միջոցները կիրառվում են բացառապես սահմանված օրենսդրական կարգով:
Հարկային պարտավորությունները և պատասխանատվությունը
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր բացասական հետևանքների, որոնք ներառում են ինչպես վարչական, այնպես էլ քրեական պատասխանատվություն: ՀՀ օրենսդրության համաձայն, ֆիզիկական անձինք, ովքեր մտադիր չեն կատարել իրենց հարկային պարտավորությունները, կարող են պիտակավորվել որպես «հարկային խախտողներ»:
Սա կարող է ազդել նրանց բանկային վարկային պատմության վրա, ինչպես նաև հնարավոր աշխատանքի հնարավորությունների վրա: Օրինակ, ՀՀ բանկեր կարող են հրաժարվել տրամադրել վարկեր կամ ֆինանսական ծառայություններ անձանց, ովքեր ունեն հարկային պարտավորությունների չկատարման փաստ:
Նման պարագայում հարկ վճարողները պետք է ուշադրության կենտրոնում պահեն նաև իրենց իրավունքները: Օրենսդրությունը նրանց իրավունք է տալիս վիճարկել հարկային պարտավորությունները՝ ներկայացնելով համապատասխան փաստաթղթեր և ապացույցներ:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը ունի ոչ միայն վարչական, այլ նաև իրավաբանական կողմեր, որոնք պետք է հաշվի առնվեն:
Հարկային պարտավորությունների մարումը և բողոքարկման ընթացակարգերը
Հարկային պարտավորությունների մարումը և դրանց արդյունավետ բողոքարկումը կարևորագույն քայլեր են, որոնք պետք է իրականացվեն առանձին հարկ վճարողի կողմից: ՀՀ օրենսդրությունը տրամադրում է պարամետրեր, որոնց շրջանակներում հարկ վճարողները կարող են արդյունավետ կերպով մարել իրենց պարտքերը:
Հարկային պարտավորությունների մարումը կարող է իրականացվել մի քանի եղանակով, որոնց թվում են՝ միառժամանակյա վճարում, ինչպես նաև պարտքի հասանելի վճարման ծրագրեր: Այս ծրագրերը կարող են առաջարկվել ՀՀ ՊԵԿ-ի կողմից, հատկապես՝ այն դեպքում, երբ պարտքը բավականին մեծ է:
Բողոքարկման գործընթացը սկսվում է, երբ հարկ վճարողը չի համաձայնվում հարկային պարտավորությունների հետ: Այդ դեպքում հարկ վճարողները կարող են ներկայացնել բողոքազրույց կամ դիմում, որը պետք է ուղարկվի ՀՀ ՊԵԿ-ին: Բողոքարկման գործընթացը ենթադրում է նաև լրացուցիչ փաստաթղթերի ներկայացում, որոնք ապացուցում են հարկ վճարողի դիրքորոշումն ու պահանջները:
Այսպիսի գործընթացների կազմակերպումը խիստ կարգավորված է և պահանջում է համապատասխան ժամանակային միջակայք: