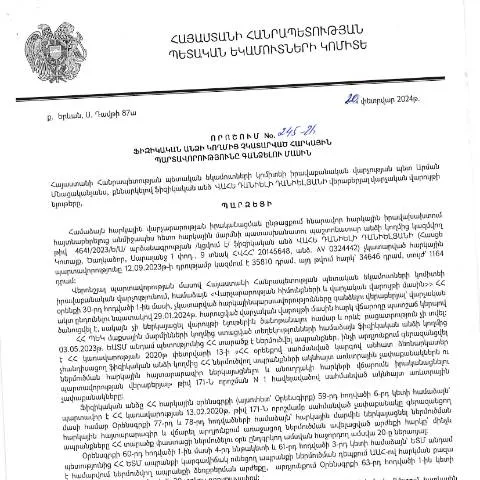
Երաժշտական համերգները և հարկային պարտավորությունները. Ինչպես է իրականացվում «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը
Հայաստանի Հանրապետությունում հարկային կարգավորումները ապակենտրոնացված են, և հարկային մարմինները պատասխանատու են ոչ միայն հարկերի հավաքման, այլ նաև հարկային պարտավորությունների կատարումը վերահսկելու համար: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2024 թվականի փետրվարի 20-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 245-Ա որոշումը կարևոր դեր է խաղում այդ գործընթացում:
Ի՞նչ դեր ունի որոշման հայտարարությունը
Նշված որոշումը նախատեսում է այն միջոցները, որոնք կիրականացվեն այն անձանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ընդ որում, հիմքում ընկած է հարկային օրենսդրության կիրառումը և հարկային պարտավորությունների կատարման վերահսկումը. Այն նաև մանրամասնեցնում է, թե ինչ տիպի պարտավորություններ են ենթակա գանձման:
Ովքե՞ր են ենթարկվում որոշման շրջանակներում
Որոշումն ուղղված է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Կան մի շարք բացառություններ, որոնց դեպքում որոշումը չի կիրառվում:
- Նվազագույն եկամտային հարկ վճարողները
- Անձինք, որոնց եկամտային աղբյուրները գտնվում են պետական աջակցման ծրագրերում
- Բազմազավակ ընտանիքներ, որոնք ունեն հատուկ առավելություններ
Ահա ինչպիսի տվյալներ են անհրաժեշտ
Որոշման շրջանակներում անհրաժեշտ է տրամադրել հետևյալ տեղեկությունները.
- Անուն, ազգանուն, հայրենակցություն
- Հարկային նույնականացման համար (TIN)
- Հարկային պարտավորության տեսակը
- Չկատարված պարտավորությունների գումարը
Ինչպե՞ս հետևել դիմումի ընթացքին
Դիմումը կարող է ներկայացվել էլեկտրոնային տարբերակով, որը թույլ է տալիս զգալիորեն արագացնել գործընթացը և հետևել դիմումի կարգավիճակին: ՀՀ ՊԵԿ կայքում կարող եք գտնել անհրաժեշտ տեղեկությունները:
Դիմումը ներկայացնելու քայլերը
- Գրանցվեք ՀՀ ՊԵԿ պաշտոնական կայքում:
- Ընտրեք «Հարկային ծառայություններ» բաժինը:
- Լրացրեք պահանջվող տեղեկությունները:
- Ուսումնասիրեք և ստորագրեք էլեկտրոնային ձևաթուղթը:
- Հաստատեք ձեր դիմումը:
Հետագա քայլեր և ժամկետներ
Որոշումը գալիս է հետագա պահանջներով, որոնք պարտադիր են: Ամսվա ընթացքում հարկային մարմնին պետք է ներկայացնել հետևյալ տեղեկատվությունը.
| Ժամկետ | Ուղարկված փաստաթուղթ | Ուժի մեջ մտնելու օրվա ամսաթիվ |
|---|---|---|
| 1 ամիս | Դիմումի ընդունման հաստատում | 2024-03-25 |
| 2 ամիս | Հարկային պարտավորությունների վճարման պահանջ | 2024-05-25 |
Ուշադրության անհրաժեշտություն
Մի շարք հանգամանքների պատճառով կարող են առաջանալ հետաձգումներ կամ պահանջներ, որոնք պարտադիր են: Այնպիսի դեպքերում, ինչպես օրինակ՝ դիմումի մերժում, հարկային մարմինը պետք է կապակցվի դիմողի հետ:
Ինչպես է որոշումը համեմատվում այլ հայտերի հետ
Տարբերությունը մյուս հարկային հայտերից կապված է այն բանի հետ, որ նշված որոշումը կենտրոնացված է ֆիզիկական անձանց հարկային պարտավորությունների նկատմամբ:
Համեմատություն այլ հայտերի հետ
| Տեսակ | Նպատակ | Ընդունման կարգ |
|---|---|---|
| Հարկային հայտարարություն | Ներդրումների հաշվետվություն | Տարեկան |
| Հարկային դիմում | Ներդրված գումարի վերադարձ | Անհրաժեշտության դեպքում |
| Հարկային պարտավորությունների գանձում | Չկատարված պարտավորությունների գանձում | Ըստ օրենսդրության |
Վերջնական առաջարկություններ
Փաստորեն, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր գործիք է, որը կարող է օգնել ձեռնարկություններին և անհատներին՝ գիտակցելու իրենց պարտավորությունները և խուսափելու հնարավոր խնդիրներից: Ավելին, վարչական մարմինների հետ համագործակցությունը և ճիշտ տեղեկատվության տրամադրումը կարող է արդյունավետ դարձնել գործընթացը:
Նմանատիպ գործընթացները ոչ միայն բարդ են, այլև պահանջում են ակտիվ մասնակցություն և պատասխանատվություն: Հարկային պարտավորությունների կատարումը կարևոր է ոչ միայն անհատների, այլ նաև համայնքների համար:
ՀՀ ՊԵԿ հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 245-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, կարևոր քայլ է հարկային բարեփոխումների շրջանակում: Այս որոշմամբ սահմանվում են հարկային պարտավորությունների գանձման կարգը, ինչպես նաև հաշվի են առնվում պարտատերերի իրավունքները և պարտականությունները:
ՊԵԿ-ը, որպես հարկային մարմին, ունի իրավասություն կարգավորել հարկային պարտավորությունների գանձումն ու հետևել, որ տվյալ անձը կատարի իր պարտավորությունները: Գանձման գործընթացը սկսվում է հարկային պարտավորությունների հաշվետվությունից, որը ներկայացնում է անձը: Հարկային օրենսդրության համաձայն՝ պարտավորությունների չկատարման դեպքում, ՊԵԿ-ը կարող է կիրառել վարչական տարրեր՝ այդ թվում՝ տուգանքներ և գանձումներ:
Մանրամասներ որոշման վերաբերյալ
245-Ա որոշման մեջ շեշտը դրվում է այն բանի վրա, որ հարկային պարտավորությունների գանձման միջոցով պետությունն ապահովում է իր ֆինանսական կայունությունը: Հրամանը, որը ստորագրել է Վահե Դանիելի Դանիելյանը, փաստորեն խթանում է հարկային հստակությունը և ֆինանասական կարգապահությունը: Գանձման որոշումն ուժի մեջ է մտնում հրապարակման պահից, ինչը նշանակում է, որ անձը պետք է անմիջապես սկսի գործնական քայլեր կատարել պարտավորությունների կատարման ուղղությամբ:
Այս հարցում կարևոր է նաև հասկանալ, որ ՊԵԿ-ն ունի պարտավորություն տեղեկացնել խնդրահարույց անձին պարտավորությունների մասին, ինչը նշանակում է, որ հարկ վճարողը պետք է ստանա նախազգուշացում, նախքան հարկային պարտավորությունների գանձման գործընթացի մեկնարկը:
Հարկային պարտավորությունների գանձման դեպքում առկա իրավական միջոցները
ՊԵԿ վարչության կողմից իրականացվող հարկային պարտավորությունների գանձման գործընթացում հարկ վճարողները ունեն որոշակի իրավական միջոցներ, որոնք կարող են կիրառել պաշտպանելու իրենց իրավունքները: Նախ, հարկ վճարողը կարող է ներկայացնել գրավոր բողոքի դիմում ՊԵԿ-ին, նշելով իր դիրքորոշումը և հիմնավորումները: Բողոքի գործընթացը պետք է իրականացվի 30 օրվա ընթացքում որոշման հրապարակումից:
Բացի այդ, հարկ վճարողները կարող են դիմել դատարան՝ վիճահարույց հարցերի լուծման համար, ինչը նշանակում է, որ հարկային պարտավորությունների գանձման բողոքի մերժման դեպքում, նրանց իրավունք կա հասնել ավելի բարձր ատյանի իրավասու մարմիններին: Այս գործընթացները կարևոր են, քանի որ թույլ են տալիս հարկ վճարողին պաշտպանել իր իրավունքները և գտնել համբերատար լուծումներ: