Ներդրումները և պարտավորությունները. Ինչու է սա կարևոր փաստաթուղթ
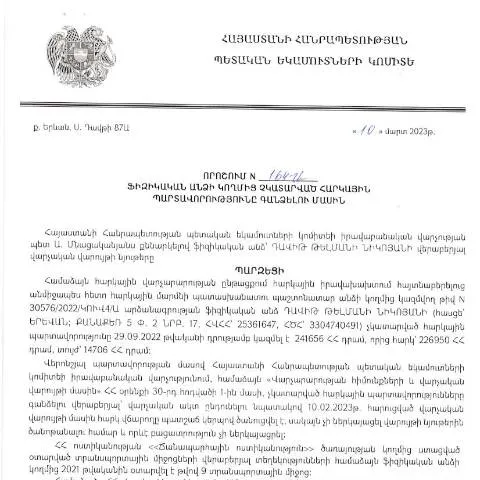
2023 թվականի մարտի 10-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Դավիթ Նիկոյանի կողմից ընդունվել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշում, որը հրապարակվել է 2023 թվականի ապրիլի 14-ին: Այս փաստաթուղթը կարևոր դեր է խաղում հարկային վարչարարության մեջ, ապահովելով, որ պետական բյուջեին չկատարված պարտավորությունները ժամանակին հավաքվեն:
Ովքեր են ենթարկվում այս որոշմանը
Այդ որոշման շրջանակում հարկային պարտավորություններ ունեն բոլորը` ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները՝ ներառյալ եկամտային հարկ, գույքահարկ և այլ հարկեր:
- Անձի կարգավիճակը: Որպես կանոն, բոլոր ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ:
- Պարտավորությունների չափը: Այդ պարտավորությունները կարող են լինել տարբեր չափերի՝ կախված եկամուտի մակարդակից և այլ գործոններից:
- Ուղեցույցները՝ գանձման կարգը, որը սահմանվում է օրենքներով:
Փաստաթղթի ներկայացման ընթացակարգը
Ֆիզիկական անձը պետք է սկսի գործընթացը, ներկայացնելով համապատասխան փաստաթղթերը ՀՀ ՊԵԿ-ին. այս գործընթացը նրբորեն կառավարվում է վարչական ընթացակարգի օրենսդրությամբ:
Պահանջվող փաստաթղթեր
- Հարկային հաշվետվություններ՝ վերջին երեք տարվա ընթացքում:
- ID քարտ՝ անձի նույնականացման համար:
- Բանկային տեղեկանքներ՝ պարտավորությունների վերաբերյալ:
Ներգրավված գործընթացի քայլերը
- Հավաքել անհրաժեշտ փաստաթղթեր:
- Ներկայացնել հայտը՝ ներառելով բոլոր անհրաժեշտ տեղեկությունները:
- Սպասել վարչական մարմնի պատասխանի:
Դիմումի ներկայացման եղանակները
Ֆիզիկական անձանց տրամադրվում են տարբեր ուղիներ փաստաթղթի ներկայացման համար, ինչը կարևորում է արագությունն ու արդյունավետությունը:
Օնլայն ներկայացում
Որպես հիմնական տարբերակ, առաջարկվում է օգտագործել էլեկտրոնային ծառայություններ, որոնք ճկունություն և արագություն են տալիս:
Թղթային ներկայացում
Այս մեթոդը ենթադրում է, որ անձը պետք է անձամբ ներկայանա պետական մարմնին՝ զարգացնելով ժամանակակից տեխնոլոգիաների թվային տարբերակը:
Ֆորմայի լրացման նրբություններ
Տրված փաստաթուղթը ունի հատուկ ձևաթուղթ, որը պետք է լրացվի ուշադիր:
- Շրջաններ՝ յուրաքանչյուր բաժնում նշեք ճիշտ և ամբողջական տեղեկություններ:
- Որպես օրինակ, հարկային համարը պետք է լրացվի ճիշտ, քանի որ այն էական դեր ունի պրոցեսում:
- Հնարավոր սխալներ՝ ուշադիր լինել ստուգելու անհրաժեշտությունը:
Քրոնոլոգիական ընթացքը՝ սկսած դիմումի ներկայացումից
Ներդրումներից մինչև վերջնական որոշում, գործընթացը ներառում է մի շարք քայլեր, որոնք պետք է իրականացվեն ժամանակին:
Դիմումի ներկայացում
Սկզբում դուք ներկայացնում եք ձեր հայտը:
Սխալների հայտնաբերում
Ըստ օրենքի՝ եթե հայտնաբերվեն սխալներ, դուք պետք է շտկեք դրանք:
Վերջնական որոշումը
Երբ բոլոր փաստաթղթերը բավարարվում են, պետական մարմինը կհրապարակի վերջնական որոշումը:
Պահանջները և հետևանքները
Այդ որոշումը չի նշանակում միայն հարկային պարտավորությունների գանձում, այլև կարող է ունենալ էական հետևանքներ:
- Դատարանային գործընթացներ՝ եթե պարտավորությունները չեն կատարում:
- Ֆինանսական տույժեր՝ ձեռք բերելու համար:
- Այլ հետևանքներ՝ օրինակ, կարող են լինել բացասական ազդեցություն սոցիալական ապահովության ոլորտում:
Հնարավոր խնդիրները և դրանց լուծումները
Հաճախ գործընթացի ժամանակ կարող են առաջանալ խնդիրներ՝ լինելով պահանջված փաստաթղթերի բացակայություն կամ սխալ լրացում:
Ինչ անել, եթե հայտը մերժվի
Եթե դիմումը մերժվի, անհրաժեշտ է առաջին հերթին կատարել փաստաթղթերի վերանայում և ճշտում:
Մանրամասների ստացում
Ապա պետք է դիմել համապատասխան մարմին՝ մեկնաբանություն ստանալու համար:
Եզրակացություն
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր նշանակություն ունի Հայաստանի հարկային համակարգում և պահանջում է ճշգրիտ և պատասխանատու մոտեցում:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը հրապարակվել է 14.04.2023թ., ներկայացնում է գործընթաց, որի ընթացքում պետական մարմինները պարտավոր են հետևել մի շարք վարչական սկզբունքների ու քայլերի:
Երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ՀՀ հարկային օրենսդրությունը նախատեսում է, որ ՀՀ ՊԵԿ-ն կարող է սկսել հարկային պարտավորությունների գանձման գործընթաց: Սա ներառում է մի շարք քայլեր, որոնք պետք է իրականացվեն իրավաբանորեն և ժամանակին:
Առաջին հերթին, ՀՀ ՊԵԿ-ն պարտավոր է իրականացնել հարկային պարտավորության մասին ծանուցում՝ իմանալու համար, թե արդյոք անձը գիտակցում է իր պարտավորությունները: Այս ծանուցումը, սովորաբար, ուղարկվում է գրավոր ձևով, այն կարող է նաև ներառել տեղեկություններ՝ պարտավորության չափի, ժամկետների ու հնարավոր հետևանքների վերաբերյալ:
Եթե անձը, այնուամենայնիվ, չի վճարում պարտավորությունները, ՀՀ ՊԵԿ-ն կարող է դիմել հարկային պարտավորությունների հարկադիր գանձման միջոցներին: Այս փուլում մտնում են հարկային գրառումները և հարկային կատարողականները, որոնք կարող են ներառել բանկային հաշվի ստուգումներ, գույքի բռնագանձումներ և այլ իրավական միջոցներ:
Իրավական պաշտպանությունը և վիճարկման հնարավորությունները
Ֆիզիկական անձանց համար, որոնք չեն համաձայնում ՀՀ ՊԵԿ-ի կայացրած որոշմանը կամ կարծում են, որ իրենց նկատմամբ անարդար որոշումներ են կայացվել, հնարավոր է դիմել իրավական պաշտպանության միջոցներ: Վիճակագրական և իրավական տեսանկյունից, հարկային պարտավորությունները կարող են վիճարկվել վարչական դատարանում:
Սակայն, հարկային պարտավորությունների վիճարկման գործընթացը պահանջում է, որպեսզի անձը նախօրոք ներկայացնի իր դիմումը համապատասխան վարչական մարմնին, որտեղ նա կարող է մանրամասն նկարագրել պատճառները, թե ինչու է կարծում, որ հարկային պարտավորությունները չեն կիրառվում ճիշտ:
Այս կարգը համարվում է կարևոր, քանի որ այն ապահովում է ֆիզիկական անձի իրավունքների պաշտպանությունը, մինչդեռ հարկային մարմինները կարող են ծանոթանալ և պահպանել իրենց որոշումների օրինականությունը:
Արդյունքում, ՀՀ ՊԵԿ-ի որոշումները կարող են սպասարկել նաև վերանայում և փոփոխման, եթե որեւէ անհամապատասխանություն կամ սխալ է հայտնաբերվել:
Հարկային պարտավորությունների գիտելիքի բարձրացումը և կանխարգելիչ միջոցները
ՀՀ ՊԵԿ-ն ընդգրկում է նաև հարկային պարտավորությունների գիտելիքի բարձրացման ու կանխարգելիչ միջոցների մշակման կարևորությունը, հատկապես այն ֆիզիկական անձանց համար, ովքեր կարող են չիմանալ իրենց հարկային պարտավորություններին կամ հնարավոր հետևանքներին:
Այս նպատակով տարբեր ուսուցողական ծրագրեր և սեմինարներ կազմակերպվում են, որտեղ մասնագետները ներկայացնում են հարկային օրենսդրության հիմնական դրույթները, պարտավորությունների կատարման կարևորությունը և դատական գործընթացների մասին տեղեկատվություն:
Այս միջոցները, ի հայտ բերելով հարկային պարտավորություններին վերաբերող գիտելիքը, կարող են օգնել ֆիզիկական անձանց մեծացնել իրենց պատասխանատվությունը և նվազեցնել հարկային պարտավորությունների չկատարման դեպքերը:
Նմանօրինակ նախաձեռնությունները նաև նպաստում են համայնքային կառավարման բարելավմանը և հասարակության ներգրավմանը, ինչը կարևոր է պետության հարկային քաղաքականության հաջողության համար: