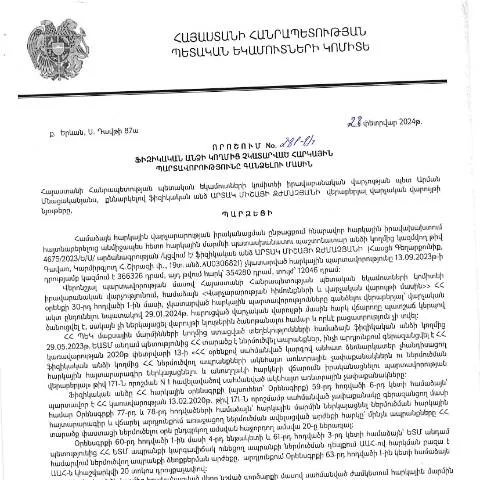
Հարկային պարտավորությունների գանձման գործընթացը ՀՀ-ում
2024 թվականի փետրվարի 23-ին Կառավարության որոշմամբ ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 281-Ա որոշումը Է պահանջում, որպեսզի պետությունից ֆինանսական պարտավորություններ չկատարած քաղաքացիները ներկայացնեն համապատասխան հայտ։ Այս գործընթացը կարևոր է, քանի որ այն ուղղված է հարկային պարտավորությունների կարգավորմանը և պետության ֆինանսական առողջության պահպանմանը։
Հայտի դիմումի ձևակերպման հերթականությունը
- Հայտի ձևակերպման նախապատրաստություն: Պետք է նախօրոք հավաքել բոլոր անհրաժեշտ փաստաթղթերը՝ օրինակ՝ անձնագիր, հարկային հաշվետվություններ:
- Հայտի լրացում: Հայտը լրացնելիս պետք է ուշադիր լինել տվյալների ճշտությանը, քանի որ սխալ տեղեկությունները կարող են հանգեցնել դիմու¬մի մերժման։
- Հայտի ներկայացում: Պետք է կազմակերպել դիմումը՝ ի լրումն ապացուցող փաստաթղթերի:
- Հայտի կարգավիճակի հետևում: Հետագայում անհրաժեշտ է հետևել դիմումի կարգավիճակին՝ օգտագործելով հեռախոս կամ առցանց համակարգեր:
Առաջարկվող փաստաթղթերի ցանկը՝ տարբեր իրավիճակների համար
- Երկրորդական կամ մասնակի փաստաթղթեր (թույլտվություններ, համաձայնություններ)
- Անձնական տվյալներ (անձնագիր, բնակության վկայական)
- Հարկային հաշվետվություններ (նախորդ տարիների)
- Անձնական բանկային հաշվետվություններ (առաջին անհրաժեշտության դեպքում)
Մասնագիտացված դեպքեր՝ դիմումն ներկայացնելու համար
Հարկային պարտավորությունների գանձման գործընթացը կարող է տարբեր լինել՝ կախված դիմողի կարգավիճակից:
- Արտասահմանում ապրող քաղաքացիներ: Նրանք կարող են դիմել հեռավար եղանակով՝ ապահովելով փաստաթղթերի էլեկտրոնային տարբերակները:
- Մ Minder: Մասնավորապես, եթե դիմողը մինոր երեխաներ ունի, ապա պահանջվում է լրացուցիչ փաստաթղթեր՝ ծնողական իրավունքների հաստատման համար:
- Անփութություն: Այլ արտասովոր իրավիճակներում, օրինակ, առողջական խնդիրներ ունեցող անձինք, կարող են ներկայացնել համապատասխան փաստաթղթեր՝ հիմնավորելու իրենց վիճակը:
Համակարգի զարգացման պատմություն
Հայաստանի Հանրապետության հարկային համակարգը մշտապես ենթարկվում է բարեփոխումների՝ նպատակ ունենալով ընդլայնել և բարելավել հարկային քաղաքականությունը։ 2024 թվականի փետրվարի 23-ի որոշումը հետևանք է վերջին տարիներին իրականացվող հարկային բարեփոխումների, որոնք ձգտում են առավելագույնս արդյունավետ կազմակերպել հարկերի գանձումը:
Հայտը ներկայացնելու տարբեր ալիքներ
Հայտը կարող է ներկայացվել մի քանի եղանակով՝ կախված անհատի ընտրությունից:
- Առցանց համակարգեր: Տվյալ դիմումը կարելի է լրացնել և ներկայացնել պաշտոնական կայքի միջոցով, ինչը շատ ավելի արագ է:
- Փաստաթղթային ներկայացում: Դիմումը կարող է ներկայացվել նաև անձամբ՝ համապատասխան հարկային ստուգմանը:
- Դիտարկման գործընթաց: Ի դեպ, դիմումը կարող է դիտարկվել տարբեր մակարդակներում՝ սկսած տեղական հարկային վարչությունից:
Դիմումի և հարակից ձևերի տարբերություններ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 281-Ա որոշումը խիստ առանձնանում է Հայաստանի Հանրապետության օրենքներում նշված մյուս ձևերից:
- Այն հատուկ վերաբերում է միայն այն քաղաքացիներին, ովքեր չեն կատարել հարկային պարտավորությունները:
- Ի տարբերություն այլ հայտերի, այստեղ պահանջվում է նշել կոնկրետ պարտավորությունների չկատարման պատճառները:
Անհրաժեշտ փաստաթղթերի էլեկտրոնային վավերացում
Դիմումի հետ կցվող փաստաթղթերն անհրաժեշտ է վավերացնել էլեկտրոնային ստորագրությամբ, ինչը հնարավորություն կտա արագացնել գործընթացը։ Հաճախ, դիմողներն անհայտությունից կարող են հապճեպ ներկայացնել փաստաթղթեր՝ առանց դրանց ստուգման, ինչը կարող է հանգեցնել մերժման։
Արդյունքների սպասում և հետևանքներ
Դիմումը ներկայացնելուց հետո, դիմողները պետք է սպասեն որոշակի ժամանակահատված՝ ստանալու վերջնական որոշումը:
- Եթե դիմումն ընդունվում է: քաղաքացիները կարող են ակնկալել, որ իրենց պարտավորությունները կհամարվեն կատարելագործված:
- Եթե դիմումն մերժվում է: այդ դեպքում դիմողը ստանում է գրավոր մերժում՝ հիմնավորումներով, ինչը կարող է անհրաժեշտություն առաջացնել նոր փաստաթղթեր ներկայացնելու կամ փաստարկելու՝ թե ինչու պետք է վերանայվի մերժումը:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասնություն
Հարկային պարտավորությունների գանձման գործընթացը, որը կապված է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 281-Ա որոշման հետ, կազմված է մի շարք քայլերից, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարումն ապահովելու համար: Նախ, հարկային մարմինը ստանում է տեղեկատվություն այն մասին, որ ֆիզիկական անձը, ով հանդիսանում է Արարատ Ջժմաճյանի պետության քաղաքացին, չի կատարել իր հարկային պարտավորությունները: Այդ տեղեկատվությունը կարող է ստացվել տարբեր աղբյուրներից, այդ թվում՝ ինչպես պետական, այնպես էլ մասնավոր կազմակերպություններից:
Հետագայում, ՀՀ ՊԵԿ-ն սկսում է գործընթացը՝ տեղեկացնելով պարտավորության վերաբերյալ պարտադիր ծանուցումների միջոցով: Այս ծանուցումները պետք է ուղարկվեն պարտվողին, եւ դրանցում նշվում է պարտքի չափը, գանձման ժամկետները, ինչպես նաեւ հնարավոր հետևանքները չկատարելու դեպքում: Տվյալ ծանուցումները կարող են իրականացվել էլեկտրոնային փոստով կամ գրավոր կերպով, կախված պարտվողի նախընտրությունից:
Եթե հարկ վճարողը չի կատարում պարտավորությունները ծանուցումից հետո, ՀՀ ՊԵԿ-ն կարող է սկսելու դատարանում դիմել պարտավորությունների հարկային գանձման համար: Այս դեպքում, պարտվողը պետք է ապահովի իր իրավունքների պաշտպանությունը, ինչպես նաեւ, հնարավոր է, դիմել իրավաբանի օգնության:
Դատարանի գործընթացը եւ պաշտպանություն
Հարկային պարտավորությունների գանձման գործընթացում դատարանի դերը չափազանց կարևոր է, որովհետեւ այն ապահովում է արդար դատավարություն եւ հնարավորություն՝ պաշտպանել պարտվողի իրավունքները: Դատարանը ստանում է ՀՀ ՊԵԿ-ի ներկայացրած դիմումը, որը պարունակում է բոլոր անհրաժեշտ փաստաթղթերը, այդ թվում՝ հարկային պարտավորությունների ճշգրիտ հաշվարկը, ծանուցումների օրինակները եւ այլ վկայագրեր:
Դատական գործընթացի ընթացքում պարտվողը կարող է ներկայացնել փաստարկներ, որն ապացուցում է, որ պարտավորությունները կատարվել են կամ որ օրենքով նախատեսված են բացառություններ: Բացի այդ, հարկ վճարողը կարող է ներկայացնել լրացուցիչ փաստաթղթեր կամ վկայություններ, որոնք կարող են աջակցել նրա դիրքորոշմանը:
Եթե դատարանը ընդունում է պարտվողի պաշտպանությունը, ապա կարող է որոշում կայացնել պարտավորությունների չգանձման վերաբերյալ կամ սահմանափակել նախատեսված տույժերի չափը: Ավելին, եթե որոշումը կայացվի ի օգուտ պարտվողի, ապա ՀՀ ՊԵԿ-ը պարտավոր է փոխհատուցել բոլոր ծախսերը, որոնք կարող են առաջանալ դատական գործընթացի ընթացքում:
Հարկային պարտավորությունների գանձման կանխարգելման միջոցառումները
Կառավարությունը, հասկանալով հարկային պարտավորությունների լիարժեք կատարումը սոցիալական և տնտեսական կայունության հիմնաքարերից մեկն է, մշակում է մի շարք միջոցառումներ, որոնք ուղղված են հարկային պարտավորությունների կանխարգելմանը: Այդ միջոցառումները ներառում են կրթական ծրագրեր, որոնց նպատակն է բարձրացնել քաղաքացիների հարկային գիտակցությունը:
Չնայած որ գանձման գործընթացները կարող են լինել արդյունավետ, սակայն կանխարգելման միջոցները, որոնք ներառում են խորհուրդներ ու տեղեկություններ հարկային համակարգի մասին, կարող են զգալիորեն նվազեցնել պարտավորությունների չկատարման դեպքերը: ՊԵԿ-ն կազմակերպում է բաց դասեր, սեմինարներ եւ վեբինարներ, որտեղ քաղաքացիները կարող են ստանալ տեղեկատվություն, ինչպես նաեւ հարցեր տալ մասնագետներին:
Այսպիսով, հարկային պարտավորությունները պետք է դիտվեն ոչ միայն որպես պարտաճանաչություն՝ ուրբաթվա արդյունքների շուրջ, այլ նաև որպես քաղաքացիների՝ իրենց իրավունքների վերաբերյալ տեղեկացվածություն, որպեսզի նրանք կարողանան ճիշտ ու ժամանակին կատարել իրենց պարտավորությունները: