Հայաստանի Հանրապետության հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
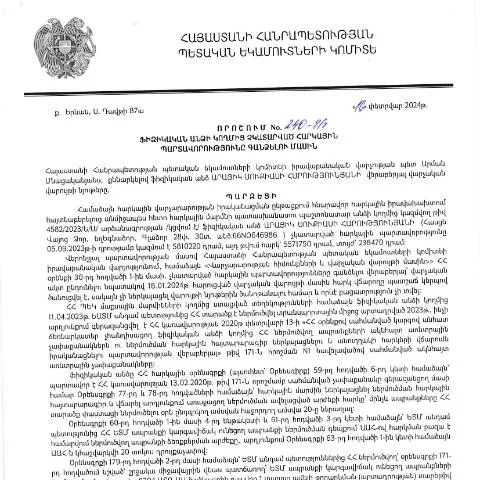
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման գործընթացը կարևոր նշանակություն ունի պետական բյուջեի ֆինանսական կայունության պահպանման համար: 2024 թվականի փետրվարի 16-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը առնչվում է այն դեպքերին, երբ քաղաքացիները չեն կատարում իրենց հարկային պարտավորությունները:
Ովքեր են կարողանում դիմել և ինչու
Դիմող կողմերը հիմնականում կազմված են ֆիզիկական անձանցից, ովքեր ունեցել են հարկային պարտավորություններ, սակայն չեն կատարել դրանք: Այս գործընթացում կարևոր է հասկանալ, որ որոշումը վերաբերում է նաև այն քաղաքացիներին, ովքեր կարող են մրցակից լինել կամ խուսափել հարկերից:
Դիմելու գործընթացի հստակ փուլերը
Դիմելու գործընթացը բաղկացած է մի շարք կարևոր ու քայլերով, որոնք ենթադրում են հետևյալ:
- Հարկային պարտավորությունների անհատականացման հաստատում: Յուրաքանչյուր դիմող պետք է հաստատի իր անհատական հարկային պարտավորությունները:
- Դիմումի լրացում: Այնուհետև նրանք պետք է լրացնեն համապատասխան դիմումը, ըստ առաջարկվող ձևաչափի:
- Դիմումը ներկայացնել: Դիմումը ներկայացվում է համապատասխան հարկային մարմիններին:
- Պատասխան ստանալ: Հարկային մարմինները պետք է մշտապես տեղեկացնեն դիմողներին դատական ընթացակարգի մասին:
Դիմման ձևի պատրաստում և լրացում
Դիմումը պետք է լրացվի ըստ նախատեսված նորմերի: Ընդհանուր առմամբ, այն պետք է պարունակի հետևյալ տվյալները:
- Դիմողի անձնական տվյալները (անուն, ազգանուն, ծննդյան ամսաթիվ):
- Հարկային պարտավորությունների մանրամասները (հարկային կոդ, պարտավորության չափը):
- Վերջին ժամկետները, երբ պարտավորությունները պետք է կատարվեն:
Դիմման ներկայացման տարբերակները
Դիմումները կարող են ներկայացվել հետևյալ եղանակներով:
| Համակարգ | Նկարագրություն |
|---|---|
| Օնլայն | Դիմումը կարող է լրացվել և ներկայացվել առցանց, ինչը արագացնում է գործընթացը: |
| Թղթային ձև | Դիմումը կարող է ներկայացվել նաև թղթային ձևով, սակայն այս դեպքում պահանջվում է լրացուցիչ ժամանակ: |
| Ձեռնարկությունների ծառայություն | Դիմում կարելի է ներկայացնել նաև կառավարության համապատասխան մարմնում՝ անձամբ: |
Անհրաժեշտ փաստաթղթերը ըստ իրավիճակի
Հարկային պարտավորությունները կատարելուց խուսափած անձինք պետք է տրամադրեն որոշակի փաստաթղթեր:
- Ոչ վճարված հարկերի հաստատվելու փաստաթղթեր: Այս փաստաթղթերը պետք է ամրագրեն, թե ինչու են հարկերը չվճարվել:
- Ընդունելիությունը հաստատող փաստաթղթեր: Անհրաժեշտ կլինի նաև ներկայացնել փաստաթղթեր, որոնք կվկայեն դիմողի ֆինանսական վիճակի մասին:
Հնարավոր մերժումներ և դրանց լուծումները
Հարկային մարմինների կողմից ծրագրի կատարումը կարող է մերժվել, եթե դիմողը չի ներկայացնում անհրաժեշտ փաստաթղթերը կամ լրացնում է դիմումը սխալ:
Եթե դիմումը մերժվում է, դիմողը ունի իրավունքը դիմել վերաքննության:
Սխալների շտկման ընթացակարգերը
Այդ դեպքում անհրաժեշտ է շտկել բոլոր բացթողումները և նորից ներկայացնել դիմումը՝ ավելացնելով լրացուցիչ բացատրություններ:
Համակարգի կարգավորիչ օրենքներ և պատմություն
Այս համակարգը կարգավորվում է Հայաստանի Հանրապետության վարչական ընթացակարգերի օրենսդրությամբ, որը օժանդակում է բոլոր գործընթացների կազմակերպման և իրականացման համար:
2025 թվականին նախատեսվում են որոշ փոփոխություններ, որոնք կնպաստեն գործընթացի պարզեցմանը:
Հարկային պարտավորությունների գանձման ապագան
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման գործընթացը մշտական զարգացումների և բարեփոխումների ենթակա է: Այսպիսով, քաղաքացիները պետք է մշտապես հետևեն նորություններին և փոփոխություններին:
ՊԵԿ իրավաբանական վարչության որոշումները. իրավական հիմքերը և գործընթացները
ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) իրավաբանական վարչությունը պատասխանատու է հարկային օրենսդրության կատարման վերահսկողության, հարկային պարտավորությունների գանձման գործընթացների և հարկային իրավախախտումների վերաբերյալ անհրաժեշտ իրավական գործողությունների իրականացման համար: Իրավաբանական վարչության կողմից կայացված որոշումները, ինչպես օրինակ 16.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 240-Ա որոշումը, հիմնված են ՀՀ հարկային օրենսդրության և վարչական ընթացակարգերի վրա:
Դիտարկվում են նաև այն հարցերը, թե ինչպես են իրականացվում նշված որոշման կատարումն ու վերահսկումը, ինչպես նաև դիմումների ներկայացման համակարգը: Հաշվի չի առնվում միայն վճարումների ժամանակը, այլև ըստ պահանջի ներկայացվող փաստաթղթերի համապատասխանությունը:
Դիմումն ու բողոքը. վարչական աշխատանքում ընթացակարգերը
Ֆիզիկական անձին, որը ենթարկվել է հարկային պարտավորությունների գանձման վերոնշյալ որոշման, հնարավորություն է ընձեռվում ներկայացնել բողոք՝ համապատասխան տնօրինության և վարչական մարմինների միջոցով: Բողոքարկման գործընթացը կանոնակարգված է ՀՀ վարչական գործընթացների մասին օրենքով, որում նշված են բողոքարկման ժամկետները, ձևը և անհրաժեշտ փաստաթղթերը:
Հարկային պարտավորությունների բողոքարկումը կարող է իրականացվել երկու փուլով: Նախ՝ բողոքը ներկայացվում է ՊԵԿ-ին, իսկ դրանից հետո՝ եթե անհրաժեշտ լինի՝ դատարան: Այս գործընթացում կարևոր է, որ դիմողը ճիշտ լրացնի պահանջվող փաստաթղթերը, որոնց թվում կարող են լինել՝ համապատասխան վճարումների ապացույցները, իրավաբանական փաստաթղթերը և այլ supporting documents:
Հարկային պարտավորությունների կատարումը և հետևանքները
ՀՀ ՊԵԿ-ն ակտիվորեն հետևում է հարկային պարտավորությունների կատարման մակարդակին, և 240-Ա որոշման արդյունքները կարող են ունենալ լուրջ հետևանքներ ֆիզիկական անձի ֆինանսական վիճակի համար: Հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել վարչական տույժեր, որոնք կարող են զգալիորեն բարձրացնել պարտքի ընդհանուր գումարը:
Սակայն, հարկային պարտավորությունների կատարումը նաև հնարավորություն է տալիս բարելավելու անձի վարկային պատմությունը և նվազեցնելու ապագայում ստիպողական միջոցների կիրառման վտանգը: ՊԵԿ-ի կողմից իրականացվող հարկային կրթական ծրագրերը նպատակ ունեն բարձրացնել հանրության տեղեկացվածությունը հարկային պարտավորությունների վերաբերյալ, ինչը կարող է նպաստել ավելի լավ հարկային մշակույթի ձևավորմանը: