Նորարարություն հարկային պարտավորությունների գանձման ոլորտում
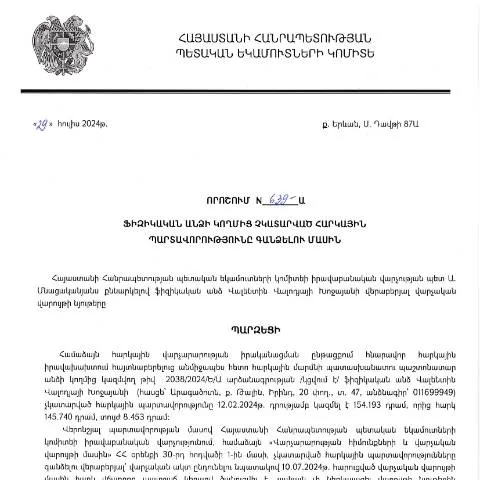
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.07.2024թ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 639-Ա որոշումը հանդիսանում է խոշորագույն քայլերից մեկում հարկային պարտավորությունների կատարումը վերահսկելու նպատակով։ Այս որոշումը ավելացնում է մոնիտորինգի արդյունավետությունը և հնարավորություն է տալիս պետությանը արագ արձագանքել հարկային պարտավորությունները չկատարող անձանց նկատմամբ:
Ովքեր ներկայացնում են այս փաստաթուղթը
Այս փաստաթուղթը ներկայացնում են բոլոր այն ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել։ Այն ներառում է բոլոր հարկային վճարները, որոնք չեն վճարվել սահմանված ժամկետներում։ Հարկային մարմինները, ինչպես ՀՀ ՊԵԿ-ը, պետք է պատասխանատվություն կրեն այդ պարտավորությունների կատարման գործընթացում:
Խախտման տեսակները
- Հարկերի վճարման ուշացում
- Հարկային հաշվետվությունների ներկայացման բացակայություն
- Հարկային պարտավորությունների չկատարում այլ պատճառներով
Ինչպես լրացնել 639-Ա որոշման վերաբերյալ փաստաթուղթը
Ֆիզիկական անձն իրավունք ունի լրացնելու փաստաթուղթը, որն արտահայտված է հատուկ ձևով՝ նշելով իր անունը, ազգանունը, Հայաստանի Հանրապետության քաղաքացիի նույնականացման համարը, ինչպես նաև վերոնշյալ պարտավորությունների մանրամասները:
Պարտադիր տեղեկատվություն
- Անձի տվյալներ: Անուն, ազգանուն, ծննդյան ամսաթիվ, քաղաքացիության տվյալներ:
- Հարկային պարտավորության մանրամասները: Պարտադիր հարկատեսակ, գումար, ժամկետ:
- Դիմումը ներկայացնող բժշկական ստորագրություն: Կողմի ստորագրություն:
Գումարների հաշիվ-ֆակտուրաների ներկայացում
Հարկային պարտավորությունների կատարումը հնարավոր է նաև բացառիկ պայմաններում, երբ հարկային մարմինները ընդունում են էլեկտրոնային ձև, որը կհեշտացնի գործընթացը:
Որպեսզի գործընթացը կատարվի առավել արդյունավետ, հարկային մարմինները կարող են ընդունել ինչպես ֆիզիկական, այնպես էլ էլեկտրոնային տարբերակներ:
Էլեկտրոնային տարբերակների առավելությունները
- Ապրանքի և ծառայությունների արագ ստուգման հնարավորություն
- Պատասխանատվության արագ վերահսկողություն
- Նվազեցված ժամանակային ծախսեր
Որտեղ կարելի է ներկայացնել փաստաթուղթը
Այս փաստաթուղթը կարող է ներկայացվել տարբեր եղանակներով՝ դասակարգելով դրանք առանձին դեպքերով:
- Էլեկտրոնային տարբերակ: ՀՀ ՊԵԿ-ի պաշտոնական կայքում:
- Ռազմավարական գրասենյակներ: Բոլոր քաղաքների հարկային գրասենյակներում:
- Անձամբ: Հարկային մարմինների նստավայրերում:
Ներկայացման ժամկետները
Փաստաթղթերը ներկայացնելու վերջնաժամկետները կախված են օրենքի փոփոխություններից և սահմանված կարգից, ուստի կարևոր է հետևել վերջին փոփոխություններին:
Համակարգային փոփոխությունները և 639-Ա որոշման հետևանքները
Դիմումը ներկայացնելիս կարևոր է նաև հետևել սահմանված կարգին և ժամանակին, քանի որ այդպիսի սխալները կարող են հանգեցնել վարչական իրավախախտումների:
639-Ա որոշումը հնարավորություն է տալիս հարկային մարմիններին լուծել հարկային պարտավորություններ, ինչպես նաև վերահսկել քաղաքացիների ֆինանսական գործունեությունը:
Պատասխանատվություն իրավախախտումների համար
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր տուգանքների և պատասխանատվության:
- Հարկային տուգանքներ
- Պետական վերահսկողության կարգի խախտման հետևանքով պատժամիջոցներ
Հարկային պարտավորությունների գանձման անհրաժեշտությունը
Այս օրենքի ընդունումը հաստատում է հարկային պարտավորությունների կարևորությունը պետության ֆինանսական մատակարարումների համար:
Նպատակային ֆոնդերի պահպանությունը
Արդյունքում, հարկային պարտավորությունների իրականացումը ճանապարհ է բացում պետական սոցիալական ծրագրերի և զարգացման համար:
Պետք է ուշադրություն դարձնել
Հարկային պարտավորությունների կատարման գործընթացում կարևոր է հետևել բոլոր պահանջներին:
Որպեսզի գործընթացն ընթանա հաջողությամբ, հարկավոր է հաշվի առնել հետևյալը:
- Տվյալների ճշգրտությունը
- Ներկայացման ժամկետները
- Հարկային մարմինների հետ կապը ժամանակին
Հետագա գործողություններ
Ստանալու դեպքում, որ 639-Ա որոշումը ընդունվել է, սույն փաստաթղթին համապատասխան գործընթացի շարունակությունը կարող է պահանջել լրացուցիչ տեղեկություններ:
Հարկային մարմինների կողմից իրականացվող գործողությունները և պահանջները կարող են փոփոխվել, ուստի կարևոր է հետևել վերջին տեղեկատվությանը:
ՊԵԿ-ի որոշման ենթարկվող իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 639-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների գանձմանը, հիմնված է ՀՀ հարկային օրենսդրության նախադեպերի վրա: Հարկային պարտավորությունները, որոնք չեն կատարվել, կարող են հանգեցնել ոչ միայն ֆինանսական տույժերի, այլև քրեական պատասխանատվության: Նույնիսկ այն դեպքերում, երբ պարտավորությունները կատարվել չեն եղել անմեղսունակության կամ այլ պատճառներով, հարկատուները պետք է վստահ լինեն, որ ունեն անհրաժեշտ փաստական հիմքերը և փաստաթղթերը՝ իրենց պարտականությունները հիմնավորելու համար:
Օրենքի համաձայն, հարկատուները պարտավոր են ներկայացնել իրենց հարկային հաշվետվությունները սահմանված ժամկետներում: Այլապես, ՊԵԿ-ը ունի իրավունքը կիրառելու հարկային վարչական կորուստներ, ինչպիսիք են հանձնարարված ստուգումները, պատժամիջոցները և գանձումներն:
Ծառայությունների բարելավումը և էլեկտրոնային համակարգերի ներդրումը
ՀՀ ՊԵԿ-ը ակտիվորեն զարգացնում է իրենց էլեկտրոնային ծառայությունները՝ նպատակ ունենալով տրամադրել ավելի արագ և արդյունավետ ծառայություններ հարկատուներին: Այս գործընթացում կարևոր դերակատարում ունեն էլեկտրոնային ստորագրման համակարգերը, որոնք հնարավորություն են տալիս քաղաքացիներին ու կազմակերպություններին հեշտությամբ և անվտանգ ձևով դիմել հարկային վարչությանը: Այդ համակարգերի շնորհիվ դիմումները կարող են ներկայացվել մոբիլ սարքավորումներից կամ համակարգիչներից, իսկ հարկային պարտավորությունների կատարումը կարող է վերահսկվել ռեժիմով:
ՊԵԿ-ի կայքում կիրառվող QR-կոդեր և 16-անիշանոց վավերացման համակարգեր, որոնք ապահովում են փաստաթղթերի իսկությունը, նպաստում են ինչպես վարչական գործընթացների թափանցիկությանը, այնպես էլ՝ քաղաքացիների վստահության բարձրացմանը պետական կառավարման նկատմամբ:
Հարկային պարտավորությունների չկատարման հետևանքները և մեղմացման հնարավորությունները
Ֆիզիկական անձանց հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել տարբեր՝ ֆինանսական տույժերից մինչև դատարանի միջոցով պարտավորությունների գանձում: Սակայն, ՀՀ օրենքը նաև նախատեսում է մեղմացման տարբերակներ, որոնք հնարավորություն են տալիս հարկատուներին ներկայացնել իրենց հանգամանքները և, հնարավորության դեպքում, խուսափել պատժամիջոցներից:
Հարկատուները կարող են դիմել ՊԵԿ-ին՝ ներկայացնելով անհրաժեշտ փաստաթղթերը և հիմնավորումները, որոնք կարող են ազդել որոշման վրա: ՊԵԿ-ը կարող է հաշվի առնել սոցիալ-տնտեսական հանգամանքները, ինչպես նաև հարկատուի չնախատեսված պարտականությունների ուշացման պատճառները: Նախատեսվում է նաև՝ եթե հարկատուները համաձայն են վճարել իրենց պարտավորությունները, այն դեպքում, երբ դրանք վերանայվեն: