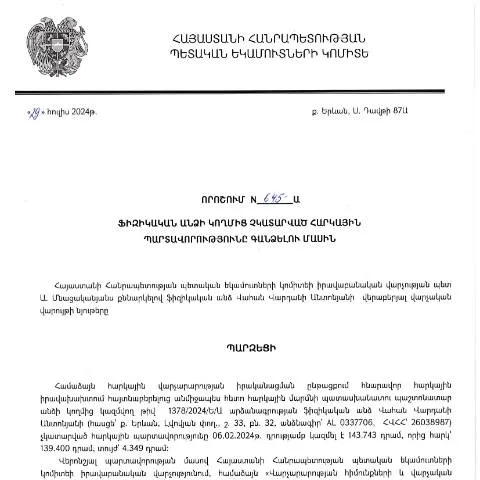
Վահան Վարդանի Անտոնյանի որոշման նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.07.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 645-Ա որոշումը ունի կարևոր նշանակություն հարկային պարտավորություններ ունեցող անձանց համար։ Նման որոշումները հիմնված են հարկային օրենսդրության վրա, որոնք նպատակ ունեն ապահովել հարկերի պատշաճ մուտքերը պետական բյուջե։ Այս որոշումն օգտագործվում է այն դեպքերում, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, և պետական մարմինները պետք է ձեռնարկեն անհրաժեշտ միջոցներ դրանց գանձման համար։
Որոշման պատմական համատեքստը
Այս որոշումը գալիս է այնպիսի հարկային կարգավորումների շարքից, որոնք նպատակաուղղված են հարկային համակարգի արդիականացմանն ու հարակից ստորաբաժանումների աշխատանքների բարելավմանը։ Հարկային պարտավորությունների կատարման վերահսկումն ու դրանց գանձման մեթոդներն են, որոնք ձևավորում են Հայաստանի Հանրապետության հարկային քաղաքականությունը։ ՀՀ ՊԵԿ-ի որոշումներն ու առաջարկությունները բազմիցս քննարկվել են մասնագիտական շրջանակներում, և այս որոշման ընդունումը հանդիսանում է այդ գործընթացի շարունակությունը։
Կառավարության որոշումների ազգային օրակարգում
ՀՀ կառավարության որոշումները, այդ թվում նաև հարկային գանձումների վերաբերյալ, տրամադրվում են հասարակության լայն շերտերին, որպեսզի նրանք գիտակցեն իրենց իրավունքներն ու պարտականությունները։ Այդ նպատակով հանրությանը տեղեկացնելու համար կազմակերպվում են համաժողովներ, սեմինարներ և այլ միջոցառումներ:
Ներկայացված փաստաթղթի շրջանակը
Ծրագրի շրջանակներում, փաստաթղթում նշվում են դրանց կարգավիճակը, ինչպես նաև՝ ինչպիսի քայլեր են ձեռնարկվելու հարկային պարտավորություններն ապահովելու համար։ Այս որոշման արդյունքում կամավոր վճարումների մակարդակը կարող է աճել, ինչը կհանգեցնի պետական բյուջեին ավելի մեծ մուտքերի։
Դիմումատուների շրջանակը
Շրջանակն ընդգրկում է բոլոր ֆիզիկական անձանց, որոնք դեռևս չկատարել են իրենց հարկային պարտավորությունները։ Սա կարող է ներառել՝
- Անձիներ, որոնք ունեն հարկային պարտավորություններ, բայց չունեն անհրաժեշտ ֆինանսական ռեսուրսներ դրանք կատարելու համար;
- Ֆիզիկական անձինք, ովքեր պարզապես չեն հասկացել իրենց պարտավորությունները;
- Այնպիսի անձինք, ովքեր որոշակի պատճառներով խուսափել են հարկերի վճարումից:
Որոշման հիմնական բաղադրիչները
Այս փաստաթղթում ներկայացված են մի շարք հայտնի հիմնարար դրույթներ, որոնք պետք է ուշադրության կենտրոնում պահել։ Դրանք ներառում են.
- Հարկային պարտավորությունների տեսակը՝ որոնք արդեն ձևավորվել են:
- Հարկային պարտավորությունների մարման ընթացակարգերը:
- Հարկային պարտավորությունների վերաբերյալ վիճակագրական տվյալները:
Պահանջվող տեղեկատու տվյալները
Դիմումն ու հարակից փաստաթղթերը պետք է պարունակեն հետևյալ տեղեկությունները:
- Դիմող անձի ինքնությունը հաստատող փաստաթուղթ (օրինակ՝ անձնագիր);
- Հարկային պարտավորությունները, որոնք հարկավոր է կատարել;
- Հարկային պարտավորությունների նկատմամբ՝ ցանկացած վիրավորություն կամ հակադարձում:
Նախարարական առաքելությունը
ՀՀ ՊԵԿ-ն ունի պատասխանատվություն այն բանի համար, որ որոշումը կիրառելի լինի բոլոր ֆիզիկական անձանց նկատմամբ, ինչպես նաև պետք է հետևողական աշխատանքներ կատարի հարկային պարտավորությունների գանձման համար:
Գանձման ընթացակարգը
Գանձման գործընթացը տեղի է ունենում մի քանի փուլերով՝
- Հարկային պարտավորությունների վերլուծություն;
- Հարկային պարտավորությունների դրվագների ուսումնասիրման արդյունքում ձևավորվող վիճակագրություն;
- Հարկային պարտավորությունների չափման ծրագիր;
- Պարտավորությունների գանձման այցերի կազմակերպում;
Վիճակագրության կազմակերպում
Հարկային պարտավորությունների վիճակագրությունը կազմում է հարկային վարչության հիմնական աշխատանքներից մեկը, որն օգնում է հասկանալ՝ որտեղ և ինչպե՞ս կարող են լինել բարելավումներ:
Հետագա քայլերն ու գործողությունները
Այս որոշման ընդունումից հետո, հարկային մարմինները սպասում են դիմողների արձագանքների վրա՝ ի՞նչ քայլեր են ձեռնարկելու: Անհրաժեշտ դեպքում, կարող են կազմակերպել հանդիպումներ դիմողների հետ, որպեսզի մանրամասնեն իրենց հարկային պարտավորությունները:
Դիմումների ներկայացման տարբերակները
Դիմումները նախատեսված են ներկայացնելու մի քանի եղանակներով՝
- Էլեկտրոնային եղանակով: ՀՀ ՊԵԿ-ի պաշտոնական կայքում կիրառելով էլեկտրոնային ստորագրություն;
- Փաստաթղթային եղանակով: ներկա եղանակով, մասնավորապես՝ ֆիզիկական անձի դիմումի լրացում;
- Գործընկերային կառույցների միջոցով: երբ դիմողը ցանկանում է լրացնել փաստաթղթերը իրավաբանական խորհրդատվության շրջանակներում:
Ախորժակները
Յուրաքանչյուր դիմում՝ որքան էլ որ պարզ լինի, պետք է պատրաստվի ու ներկայացվի ժամանակին, որպեսզի չստացվի վարչական պատիժ:
Իրավական հիմքը
Այս որոշումը հիմնված է Հայաստանի Հանրապետության հարկային օրենսդրության վրա, խնդրում ենք ծանոթանալ համապատասխան օրենքներին ու կարգավորումներին:
Հարկային օրենսդրության հիմնական դրույթները
Հայաստանի Հանրապետությունում հարկային օրենսդրությունը կազմված է մի շարք օրենքներից, որոնք կարգավորում են հարկային պարտավորությունները, այդ թվում՝
- Հարկային օրենսգիրքը՝ այն ձևավորում է հարկային պարտավորություններն ու իրավունքը;
- Կառավարության նիստերի արձանագրությունները՝ ուղղակիորեն ազդում են հարկման ընթացակարգերի վրա;
- ՀՀ ՊԵԿ-ի կողմից ընդունված կարգադրությունները՝ որոնք նախատեսում են հարկային պարտավորությունների կատարման ընթացակարգերը:
Ավարտի ազդակները
Որպես վերջնական մնացորդ, հարկային պարտավորությունները կատարելու կարևորությունը բարձր է՝ ոչ միայն անհատական, այլև պետության համար։ Այնուամենայնիվ, հարկային մարմինները պետք է վստահ լինեն, որ քաղաքացիները գիտակցում են իրենց պարտականությունները:
Հարկային պարտավորությունների կատարման հետևանքները
Պետք է հիշել, որ եթե հարկային պարտավորությունները չեն կատարվում, դա կարող է բերել հետևանքների, ինչպիսիք են.
- Վճարների ավելացում;
- Տուգանքներ;
- Խախտման արձանագրություն;
ՊԵԿ իրավաբանական վարչության 645-Ա որոշման մանրամասն վերլուծություն
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից՝ 29.07.2024 թվակատարած, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 645-Ա որոշումը ներկայացնում է հարկային պարտավորությունների կատարումը վերահսկելու մեթոդաբանություն, որի նպատակն է հարկային օրենսդրության պահպանման բարձրացումը: Այս որոշման շրջանակներում հաստատվում են նոր կանոններ և ընթացակարգեր, որոնք նպատակ ունեն արդյունավետ կերպով պայքարել հարկային խուսափման դեմ:
Ուշադրություն է դարձվում, որ այդ որոշումը ուժի մեջ է մտնում հրապարակման օրվանից՝ 15.08.2024, և տևելու է մինչև ո՛չ դրական, ո՛չ էլ բացասական արդյունք գրանցելու օրը: Դա նշանակում է, որ բոլոր հարկ վճարողները պարտավոր են ուշադիր հետևել իրենց հարկային պարտավորություններին և համապատասխան տեղեկություններ ներկայացնել:
Դիմումների և ապացույցների ներկայացման գործընթացը
Վերոնշյալ որոշման շրջանակներում կարևոր է նշել, որ ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարումը հետևանքով նրանց հարկային պատմությունը կարող է ընդգրկել տարբեր փաստաթղթեր, որոնք պետք է ներկայացնել ՊԵԿ-ին: Դիմումի ներկայացման գործընթացը ներառում է հետևյալ քայլերը:
- Հարկ վճարողները պետք է պատրաստեն համապատասխան դիմում, որն իսկապես ներկայացնում է նրանց հարկային պարտավորությունների կատարման վիճակը:
- Դիմումը պետք է լիներ հիմնավորված, ներառելով բոլոր անհրաժեշտ փաստաթղթերն ու ապացույցները, որոնք հաստատում են հարկերի վճարման ողջամտությունն ու ճշգրտությունը:
- Դիմումները կարող են ներկայացվել էլեկտրոնային եղանակով՝ օգտագործելով պետության էլեկտրոնային ծառայությունները, կամ անձամբ՝ ՊԵԿ-ի տեղական գրասենյակներում:
Առաջին անգամ դիմելիս հարկ վճարողները պետք է ունենան իրենց անձնագիր և հարկային նույնականացման համար (ՀՎՀՀ), որը կարող է հեշտացնել գործընթացը:
Հարկային պարտավորությունների կատարման հետևանքները և հնարավոր միջոցառումները
645-Ա որոշումը նախատեսում է նաև հետևանքներ, որոնք կարող են առաջանալ ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարելու դեպքում: Օրինակ, հարկային մարմիններն ունակ են կիրառել վարչական պատասխանատվություն, ինչը կարող է ներառել ֆինանսական տույժերի նշանակումը կամ նույնիսկ վճարումների տեղափոխումը:
Ավելին, որոշումն առաջարկում է նաև տարբեր միջոցառումներ, որոնք կարող են կիրառվել պարտավորությունների կատարման խթանման համար, ինչպիսիք են.
- Հարկ վճարողների համար արտոնություններ՝ պարտավորությունների կատարման դանդաղեցման դեպքում:
- Նախատեսված ժամկետների ընդլայնում՝ պայմանով, որ հարկ վճարողը ներկայացնում է հիմնավորված պատճառներ:
- Խորհրդատվական ծառայություններ՝ հարկային պարտավորությունները լավագույնս կատարելու համար:
Ընդհանուր առմամբ, 645-Ա որոշումը ներկայացնում է նոր մոտեցումներ և հնարավորություն է տալիս ֆիզիկական անձանց ավելի պատասխանատու կերպով վերաբերվել իրենց հարկային պարտավորություններին: