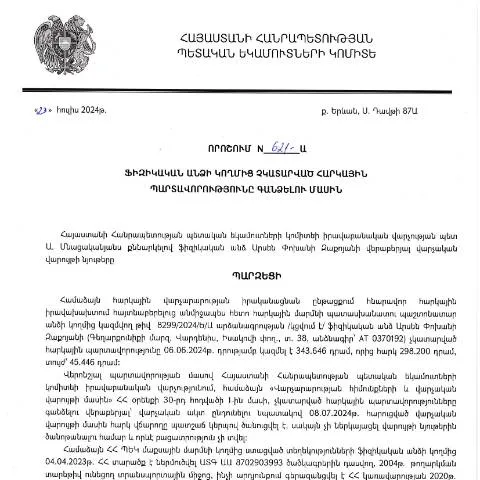
Ֆիզիկական անձի հարկային պարտավորությունների գանձման նոր մոտեցումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2024 թվականի հուլիսի 23-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը 621-Ա, որը հրապարակվել է 2024 թվականի օգոստոսի 15-ին, հանդիսանում է կարևոր իրավական փաստաթուղթ, որը սահմանում է նոր կարգավորումներ և գործընթացներ, որոնք վերաբերում են անձանց հարկային պարտավորությունների կատարումներին:
Փաստաթղթի նշանակությունը և կիրառման շրջանակը
Այս որոշումը կապ ունի այն անձանց հարկային պարտավորությունների կատարման հետ, որոնք կարող են չկատարել իրենց պարտավորությունները տարբեր պատճառներով: Որպես հետևանք, այն կարող է հանգեցնել գանձումների և պատժամիջոցների:
- Գանձումների գործընթաց: Որոշումն ապահովում է մի շղթա, որտեղ ֆիզիկական անձինք պետք է ներկայացնեն իրենց պարտավորությունների կատարման մասին տվյալները, և եթե դրանք չեն կատարում, ապա պետք է գանձվեն:
- Հարկային պարտավորությունները: Հարկային պարտավորությունները կարող են ներառել ինչպես եկամտային հարկ, այնպես էլ այլ հարկային պարտավորություններ:
Ո quién է ներկայացնում այս փաստաթուղթը
Այս փաստաթուղթը ներկայացնում են այն ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, բայց դրանք չեն կատարել։ Մասնավորապես, այն կարող է վերաբերվել հետևյալ անձանց:
- Անձինք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն վճարվել ժամանակին;
- Անձինք, ովքեր ենթակա են հարկային ստուգումների կամ արձանագրությունների;
- Այն ֆիզիկական անձինք, ովքեր ցանկանում են կարգավորել իրենց պարտավորությունները:
Փաստաթղթի լրացման և ներկայացման ընթացակարգը
Փաստաթուղթը լրացնելիս պետք է պահպանել որոշակի պահանջներ և կարգեր:
- Լրացման ուղեցույց: Պետք է նշել, թե որ հարկային պարտավորությունները չեն կատարվել, ինչպես նաև համապատասխան ապացույցները:
- Տվյալների ներկայացման ժամանակահատված: Դրանք պետք է ներկայացվեն օրենքով սահմանված ժամկետներում:
Դուք կարող եք այս փաստաթուղթը ներկայացնել ներգործող էլեկտրոնային ծառայությունների միջոցով, օգտագործելով ձեր ID քարտը կամ էլեկտրոնային ստորագրությունը:
Ընդունման և մշակման ընթացակարգ
Կառավարության որոշման համաձայն, փաստաթուղթը ընդունվում է ՀՀ ՊԵԿ-ի համապատասխան վարչության կողմից, որը մոնիթորինգ է իրականացնում ներկայացված տվյալների նկատմամբ:
- Մշակում: Ընդունված հայտերը մշակվում են մինչև 30 օրվա ընթացքում:
- Հրապարակումներ: Նախկինում ներկայացված տեղեկությունները հրապարակվում են ՀՀ ՊԵԿ կայքում:
Եթե անհրաժեշտ է լրացուցիչ տեղեկություններ, ապա կարող եք դիմել վարչությանը:
Դեպի ինչպիսի՞ արդյունքների կարող եք հասնել:
Այս փաստաթուղթը լրացնելիս և ներկայացնելիս դուք կարող եք ակնկալել որոշակի արդյունքներ:
- Հարկային պարտավորությունների վերականգնում: Դուք կարող եք կարգավորել ձեր պարտավորությունները և կանխել առավելագույն պատժամիջոցները:
- Հնարավորության դեպքում հարկային արտոնություններ: Այս գործընթացը կարող է հանգեցնել հարկային արտոնություն ստանալուն:
Ինչպես հետևել դիմումների ընթացքին:
Դիմումի ընթացքին հետևելու համար կարող եք օգտագործել էլեկտրոնային համակարգը, որը հնարավորություն է տալիս ստանալ տեղեկություններ ձեր դիմումի մասին:
- Մուտքագրել անձնական նվիրվածություն: Կողմնակի բոլոր գործողությունները պետք է իրականացվեն ձեր անձնական հաշվապահության միջոցով:
- Հետադարձ կապ: Եթե անհրաժեշտ է, կարող եք կապ հաստատել ՀՀ ՊԵԿ-ի ծառայողների հետ:
Հարկային պարտավորությունների կատարումը և դրանց նշանակությունը
Հարկային պարտավորությունների կատարումը կարևոր է, քանի որ այն ապահովում է պետության ֆինանսական կայունությունը:
- Սոցիալական ապահովություն: Հարկային եկամուտները բերում են պետության սոցիալական քաղաքականության իրականացում, ինչպիսիք են կրթությունը, առողջությունը և ենթակառուցվածքները:
- Տնտեսական զարգացում: Հարկային եկամուտները նպաստում են տնտեսության զարգացմանը:
Ընդհանուր եզրակացություններ և առաջարկություններ
Այս որոշումը կարևոր քայլ է ֆիզիկական անձանց հարկային պարտավորությունների կատարման ուղղությամբ:
Անհրաժեշտ է, որ ֆիզիկական անձինք հետևեն իրենց պարտավորություններին և ճիշտ ներկայացնեն փաստաթղթերը, որպեսզի կանխեն հնարավոր խնդիրները:
Իրականացված քայլերը կարող են հանգեցնել ոչ միայն ֆինանսական կայունության, այլ նաև սոցիալական բարերարության:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 23.07.2024թ․ որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր նշանակություն ունի հարկային վարչարարության մեջ։ Այս որոշումը նախատեսում է մուտքի և գանձման կարգը, որի միջոցով հարկային մարմինները կարող են իրացնել իրենց իրավունքները հարկային պարտավորությունների գանձման գործընթացում։ Այն հանգեցնում է մի շարք իրավական և վարչարարական ներգրավումների, որոնք պետք է պատշաճ կերպով իրականացվեն։
Առաջին քայլը, որը հարկային մարմինները պետք է կատարեն, դա պարտավորությունների զոհաբերումն է, որպեսզի նրանք կարողանան շարունակել գանձման գործընթացը։ Սա ենթադրում է պարտավորությունների ճիշտ հաշվարկումը՝ հաշվի առնելով համապատասխան օրենքները, որոնք կարգավորում են հարկային ժամկետները և վճարման պայմանները։ Հարկային մարմինները պարտավոր են ապահովել, որ հարկային պարտավորությունները ճիշտ որոշվեն և այնուհետև ներկայացվեն համապատասխան տեղեկություններ՝ պարտավորությունների ճշգրտության ապահովման համար։
Երրորդ կողմի իրավական հարցերի ուսումնասիրությունն է՝ արդյո՞ք ֆիզիկական անձը ունի իր իրավունքները պաշտպանելու հնարավորություն՝ վերաքննիչ գործընթացների միջոցով։ Հարկային մարմինները պարտավոր են տրամադրել ֆիզիկական անձի բոլոր իրավունքները և հնարավորությունների շարքը, որոնք նա կարող է օգտագործել, եթե տվյալ անձը բացառում է իր պարտավորությունների կատարումը։
Բողոքարկման և վերաքննիչ գործընթացի առանձնահատկությունները
Ըստ ՀՀ վարչական ընթացակարգերի օրենսդրության և ՊԵԿ որոշման, ֆիզիկական անձը, ով չի համաձայնում իր հարկային պարտավորությունների գանձման որոշմանը, ունի իրավասություն ներկայացնելու բողոք։ Բողոքարկման գործընթացը պետք է իրականացվի հստակ սահմանված ժամկետներում, որոնք նիկաուողում են 30 օր՝ որոշման մասին տեղեկանալուց հետո։
Բողոքը պետք է մշակվի գրավոր և ներկայացվի համապատասխան հարկային մարմիններին, որտեղ պետք է նշվեն բողոքի պատճառները, ապացույցները և պահանջները։ Հատկանշական է, որ բողոքն իրականացվում է միայն այն դեպքում, եթե հարկադրված անձն ունի բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են վկայել իր դիրքորոշումը։ Այս գործընթացը ներառում է նաև հատկանիշները, որոնք պետք է բավարարեն բողոքի ներկայացման համար, ինչպիսիք են անհատական տվյալները, փաստաթղթերի թվայնացումը, էլեկտրոնային ստորագրության օգտագործումը և այլնի։
Վերաքննիչ գործընթացը կարող է լինել նաև էլեկտրոնային, ինչը հեշտացնում է փաստաթղթերի շրջանառությունը և նվազեցնում է վարչարարական ծախսերը։ ՊԵԿ-ն ունի հատուկ էլեկտրոնային համակարգ, որտեղ քաղաքացիները կարող են հետևել իրենց բողոքներին և ստանալ տեղեկություններ իրենց գործընթացի մասին։
Հարկային պարտավորությունների վերանայման հնարավորությունները
ՀՀ ՊԵԿ իրավաբանական վարչության որոշումը թույլ է տալիս նաև վերանայել հարկային պարտավորությունները՝ հաշվի առնելով այն հանգամանքը, որ որոշ դեպքերում ֆիզիկական անձը կարող է ունենալ իրավունքներ, որոնք արդարացնում են նրա պարտավորությունների նվազումը կամ դադարեցումը։ Վերանայման գործընթացը ենթադրում է, որ քաղաքացին կարող է ներկայացնել նոր փաստաթղթեր, որոնք կհիմնավորեն նրա դիրքորոշումը և կարող են ազդել հարկային պարտավորությունների վրա։
Հարկային մարմինները պարտավոր են կատարել վերանայման գործընթացը խիստ օրենքների շրջանակներում, ինչը նշանակում է, որ յուրաքանչյուր դիմում պետք է դիտարկվի առանձին և թեև որոշման ընդունման ժամկետները կարող են տարատեսակ լինել, այնուամենայնիվ, օրենքի պահանջներին համապատասխանումը պարտադիր է։ Անհրաժեշտության դեպքում քաղաքացիները կարող են նաև ներգրավվել իրավաբանական խորհրդատվության հասանելիությանը՝ հարկային պարտավորությունների վերանայման նպատակով։
Այս գործընթացը նաև ներառում է հարկերի թեթևացման տարբեր ծրագրեր, որոնք կարող են կիրառվել որոշակի հանգամանքներում, ինչպիսիք են սոցիալական իրավունքները, ֆինանսական դժվարությունները կամ այլ համարժեք պատճառներ, որոնք կարող են աջակցել հարկահավաքման գործընթացում։