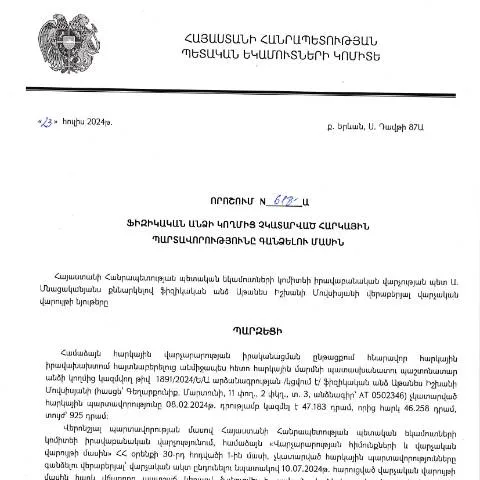
Ուղեցույց՝ ՀՀ ՊԵԿ իրավաբանական վարչության որոշման ընկալման համար
Քաղաքացիների և կազմակերպությունների համար, որոնք խնդիրներ ունեն հարկային պարտավորությունների կատարման հետ, ՀՀ ՊԵԿ իրավաբանական վարչությունը հրապարակել է կարևոր որոշում՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին»։ Այս որոշումն արձանագրում է այն դեպքերը, երբ հարկային պարտավորությունները չեն կատարվում, և ինչ քայլեր պետք է ձեռնարկվեն նրանց գանձման համար։
Դիտարկվող հարցերը՝ որոշման շրջանակներում
- Որոնք են օրենքի հիմքերն ու կարգավորումները, որոնք հսկում են այս գործընթացը;
- Ով կարող է ներկայացնել տվյալ փաստաթուղթ;
- Արդյունքները, որոնք կարող են առաջանալ այս գործընթացի հետևանքով։
Որոշման իրավական հիմքերը և կարգավորումները
ՀՀ ՊԵԿ իրավաբանական վարչության որոշումը, որը ընդունվել է 23.07.2024թ. և հրապարակվել 15.08.2024թ., հիմնված է ՀՀ վարչական կարգավորման օրենսգրքի դրույթների վրա։ Այս փաստաթուղթը իրավական շրջանակ է սահմանում, որը սահմանում է հարկերի վճարման պարտավորությունները և պարտավորությունների գանձման մեթոդները:
Այն նպատակ ունի ապահովել հարկային համակարգի կայունությունը և կանխարգելել հարկային չարիքները:
Ովքե՞ր են շահառուները և ովքեր կարող են ներկայացնել ձևը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Նրանք, ովքեր կարող են ներկայացնել ձևը, ներառում են, սակայն, չեն սահմանափակվում միայն՝
- Ֆիզիկական անձիք, ովքեր ունեն հարկային պարտավորություններ, սակայն չեն կատարել դրանք;
- Անձինք, ովքեր ցանկանում են ստանալ հստակեցում իրենց հարկային պարտավորությունների մասին;
- Կազմակերպություններ, որոնք ներկայացնում են իրենց աշխատակիցների հարկային պարտավորությունները:
Ֆորմայի կառուցվածքն ու լրացման մանրամասները
Որոշման շրջանակներում ներկայացվող փաստաթուղթը ունի հատուկ ձևաչափ, որը պետք է լրացվի հետևյալ կերպ:
| Ռուբրիկա | Նկարագրություն |
|---|---|
| Անուն և ազգանուն | Լրացնել ձեր ամբողջական անունը և ազգանունը, ինչպես որ նշված է անձնագրում: |
| Անձնագիր՝ համարը | Մուտքագրեք ձեր անձնագրի համարը, օրինակ՝ AT 0502346: |
| Հարկային պարտավորությունների տեսակները | Նշեք բոլոր հարկային պարտավորությունները, որոնք չեք կատարել: |
| Հարկային պարտավորությունների գումարը | Ուշադրություն՝ նշեք ճշգրիտ գումարը, որպեսզի հանձնաժողովը կարողանա աշխատել ճիշտ տվյալներով: |
Դիմումի գործընթացն ու կարևորությունը
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է, որպեսզի դիմումը ներկայացվի ճիշտ և ժամանակին։ Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան վարչությանը՝ ըստ ՀՀ վարչական կարգավորման օրենսգրքի պահանջների։
Դիմումը կարող է ներկայացվել:
- Ն trựcառ կամ էլեկտրոնային եղանակով՝ օգտագործելով ձեր ազգային ինքնություն քարտին կցված էլեկտրոնային ստորագրությունը;
- Իրավաբանական համապատասխան մարմինների միջոցով, եթե պարադոքսալ իրավիճակ է առաջանում:
Արդյունքների սպասումը և գործի ընթացքը
Դիմումը ներկայացնելուց հետո, հարկային մարմինները ունեն տասնհինգ աշխատանքային օր՝ ձեր դիմումը դիտարկելու և որոշում կայացնելու համար:
Ընդհանուր առմամբ, ձեր դիմումը կարող է հանգեցնել հետևյալ արդյունքներին:
- Հարկային պարտավորությունների ստուգում և հաստատում;
- Լրացուցիչ տեղեկությունների պահանջ;
- Դիտարկում՝ վճարման կամ ուշացման համար:
Հետագա քայլեր և իրավական պարտավորություններ
Եթե ձեր դիմումը հաջողությամբ ընդունվել է, ապա դուք կունենաք ժամկետներ և պարտավորություններ, որոնք պետք է կատարեք:
Իրավունքը՝ դուք պետք է կատարեք ձեր պարտավորությունները նշված ժամկետում, հակառակ դեպքում կարող եք դիմակայել իրավական հետևանքների:
Եթե դուք չունեք բավարար ֆինանսական միջոցներ՝ հարկերը վճարելու համար, ապա կարող եք դիմել ՀՀ ՊԵԿ-ին՝ ըմբռնումային դիմում ներկայացնելու համար:
Անվտանգության և փոխադարձ վստահության ապահովումը
Հարկային պարտավորությունների կատարման գործընթացում, կարևոր է պահպանել փոխադարձ վստահությունը և բոլոր կողմերի կողմից պարտավորությունների կատարելագործումը:
Որպես հարկատու, դուք իրավունք ունեք:
- Ներկայացնել Ձեր կարծիքը և պաշտպանել Ձեր շահերը;
- Հետադարձ կապ հաստատել հարկային մարմնին՝ տեղեկատվության ստացման համար;
- Անհրաժեշտության դեպքում, դիմել իրավական խորհրդատվություն ստանալու համար:
Ինչպե՞ս հետևել Ձեր դիմումի ընթացքին
Դիմումի ընթացքը կարող եք հետևել ՀՀ ՊԵԿ-ի պաշտոնական կայքում՝ տրամադրված դիմումի համարի միջոցով:
Խորհուրդ է տրվում նաև պահպանել բոլոր փաստաթղթերի պատճեններն ու ներբեռնել, որպեսզի անհրաժեշտության դեպքում կարողանաք ապացուցել ձեր սահմանած ժամկետները:
Խորհուրդներ և կարևորագույն տեղեկություններ
Մենք խորհուրդ ենք տալիս, որ լսելուց և բարձրաձայնելուց բացի, հարկային պարտավորություններն ապահովեն ՀՀ օրինականությունը:
Հիշեք, որ հարկային հանձնաժողովը ձեր դիմումը կարող է դիտարկել միայն այն դեպքում, երբ դուք տրամադրեք բոլոր պահանջվող փաստաթղթերը:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացվող որոշումները, ինչպես օրինակ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 618-Ա, իրականում ենթադրում են համակարգված և օրենքներով կարգավորվող գործընթաց, որը անհրաժեշտ է հասկանալ հարկ վճարողներին: Սա ներառում է ոչ միայն հարկային պարտավորությունների ճիշտ սահմանումը, այլև նրանց վարքագիծն ու իրավունքները:
Գնալով այս որոշմանը, հարկ վճարողը պետք է գիտակցի, որ առկա է մի շարք քայլեր, որոնք պետք է իրականացվեն մինչեւ հարկային պարտավորությունների կատարումը: Նույնիսկ եթե անհատը չի կատարում իր պարտավորությունները, ՊԵԿ-ը պարտավոր է տեղեկացնել նրան, երբ և ինչ տեսակի պարտավորություններ գոյություն ունեն, ինչպես նաև տրամադրել տեղեկատվություն կարգապահական միջոցների մասին:
Ակնհայտ է, որ հարկային պարտավորությունների գանձումը չի սահմանափակվում միայն իրավական գործընթացներով: Հարկ վճարողներն ունեն որոշակի իրավունքներ, որոնք պետք է հասկանան, որպեսզի կարողանան պաշտպանել իրենց շահերը: Օրինակ, նրանք կարող են բողոքել որոշումների դեմ՝ օգտագործելով Գիտության և տեխնոլոգիաների նախարարության կողմից տրամադրված առցանց ծառայությունները:
Զեկույցների ներկայացման կարգերը և ժամկետները
ՀՀ ՊԵԿ-ի կողմից պահանջվող հարկային զեկույցների ներկայացումը կարևոր նշանակություն ունի հարկային պարտավորությունների կատարելու գործընթացում: Այս ոլորտում անհրաժեշտ է առանձնացնել տարբեր տեսակի զեկույցները, որոնց միջոցով հարկ վճարողները տեղեկացնում են իրենց եկամուտների և ծախսերի մասին: Օրինակ, ֆիզիկական անձինք պարտավոր են ներկայացնել իրենց տարեկան եկամտային հարկի հաշվետվությունը, որը պետք է ներկայացվի յուրաքանչյուր տարվա հունվարի 1-ից մինչև ապրիլի 15-ը:
Հարկային զեկույցների ներկայացման կարգը ենթադրում է ևս մեկ կարևոր քայլ՝ նախապես գրանցված էլեկտրոնային հարթակում, որտեղ հարկ վճարողները կարող են լրացնել և ներկայացնել իրենց տեղեկությունները: Այս գործընթացը նախատեսում է էլեկտրոնային ստորագրության կիրառություն, ինչը հեշտացնում է զեկույցների ներկայացման ընթացքը:
ՊԵԿ-ի կողմից սահմանված ժամկետներին ուշանալը կարող է հանգեցնել տուգանքների կամ այլ իրավական հետևանքների, ուստի հարկ վճարողները պետք է ուշադիր հետևեն սահմանված ժամկետներին և ճիշտ ներկայացնեն իրենց զեկույցները:
Հարկային պարտավորությունների չկատարման պատասխանատվությունը և արդարացման մեթոդները
Հարկային պարտավորությունների չկատարման դեպքում ՀՀ ՊԵԿ-ն ունի իրավասություն կիրառել օրենսդրական միջոցներ, որոնք կարող են ներառել տուգանքների և միաժամանակային հաշվարկների կիրառումը: Քանի որ հարկային պարտավորությունները հիմնված են օրենքների վրա, հարկ վճարողները պետք է ուսումնասիրեն հնարավոր պատիժներն ու պատասխանատվությունները:
Իսկ եթե հարկ վճարողները հիմնավոր պատճառներ ունեն, որոնք խանգարում են նրանց կատարել հարկային պարտավորությունները, նրանք կարող են դիմել ՊԵԿ-ին՝ ներկայացնելով համապատասխան փաստաթղթերը, որոնք կարող են հիմնավորել իրենց դիրքորոշումը: Այսպիսով, հնարավոր է նաև անհատական մոտեցում, որը հաշվի կառնի յուրաքանչյուր դեպքի յուրահատկությունները:
Ընդհանուր առմամբ, հարկային պարտավորությունների չկատարման դեպքում հարկ վճարողները պետք է զգույշ լինեն և հաշվի առնեն իրենց իրավական իրավունքները, երբ բախվում են ՊԵԿ-ի որոշումներին: Սա կարող է ներառել հարկային խորհրդատվություն ստանալը, ինչն էլ կարող է օգնել պատել իրենց պարտավորությունները: