Հետաքրքրություն ձևավորող հարցումներ
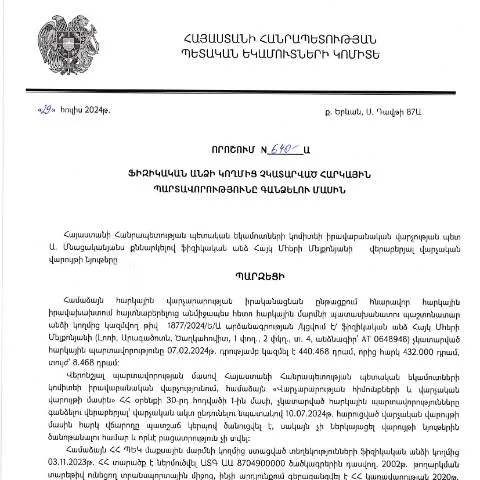
Շնորհիվ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.07.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 640-Ա որոշման, Հայաստանի Հանրապետության քաղաքացիները արդեն իսկ ունեն հնարավորություն պատասխանել իրենց հարկային պարտավորությունների մասին հարցադրումներին: Այս փաստաթղթի հետ կապված կարևոր է իմանալ, թե հատկապես ում է վերաբերվում այդ որոշումը և ինչպիսի դեպքեր կարող են ստեղծվել:
Ամփոփ նկարագրություն իրավական շրջանակից
Այս որոշումը հանդիսանում է ՀՀ կառավարության իրավական ակտերից մեկը, որը ընդունվել է հարկերի հավաքագրման գործընթացների արդյունավետության բարձրացման նպատակով: Այն ձգտում է կարգավորել այն հարցերը, որոնք առնչվում են ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների վերաբերյալ, ինչպես նաև դրա հետևանքները և կիրառելիություն:
Պայմաններ, որի տակ կարող է կիրառվել որոշումը
- Այս որոշման շրջանակում հարկային պարտավորությունները ենթադրում են միայն ֆիզիկական անձանց կողմից չկատարված հարկերը:
- Դեպքերը կարող են ներառել ինչպես նախկինում մուծված, այնպես էլ ընթացիկ պարտավորությունները:
- Նշված կարգադրությունները չեն վերաբերվում իրավաբանական անձանց:
Տրամադրման ժամկետը և ընթացակարգը
Ուշադրություն դարձրեք, որ ինչպես նշված է որոշման մեջ, անհրաժեշտ է կատարել համապատասխան գործողությունները մինչև 2024 թվականի սեպտեմբերի 1-ը: Արդեն իսկ այդ ամսաթիվից հետո, վարույթը կարող է հայտարարվել չեղարկված:
Շարադրանքները և տրամադրված պայմանները
| Գործողություն | Ժամկետ | Տեղեկատվություն |
|---|---|---|
| Հարկային պարտավորությունների շտկում | 2024-03-01 | Գրանցումը պարտադիր է |
| Նվազեցված կամ ազատված հարկեր | 2024-06-15 | Ներկայացվում է փաստաթուղթ |
| Վճարի կատարում | 2024-09-01 | Վճարումը պետք է իրականացվի |
Նշանակություն և ազդեցություն
Այս որոշման նպատակն է ապահովել հարկային պարտավորությունների ճիշտ իրականացումը և նվազեցնելու հնարավոր խնդիրները: Ներսում լրացուցիչ քայլեր են նախատեսվում, որոնք կարող են հանգեցնել հարկային մարմնի կողմից ավելացվող պատիժներին:
Մասնավոր դեպքեր
Սա հատկապես կարևոր է այն ֆիզիկական անձանց համար, ովքեր առկա են հարկային մարմնում և ունեն պատմություն, որը կարող է հանգեցնել իրավաբանական խնդիրների:
- Խնդիրներ՝ կապված հարակից պարտավորությունների հետ:
- Հարկային ստուգումները:
- Անմատչելիություն՝ պետական աջակցություն ստանալու համար:
Ֆորմայի համալրման մանրամասները
Իրավաբանական վարչություն՝ պահանջում է լրացնել հատուկ ձևաթուղթ, որը կարելի է ձեռք բերել ՀՀ ՊԵԿ-ի պաշտոնական կայքում: Այդ փաստաթուղթը պետք է լրացվի հետևյալ եղանակով:
Ֆորմայի բաժինները
- Անձնական տվյալներ: Անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային պարտավորություններ: Պարտավորությունների տեսակ և չափ:
- Վճարման տեղեկատվություն: Վճարման եղանակը և ժամկետը:
Դրական և բացասական հետևանքները
Դուք պետք է իմանաք, որ որոշման կատարումը կարող է ունենալ տարբեր հետևանքներ ըստ առկա պարտավորությունների:
Դրական հետևանքներ
- Հարկային պարտավորությունների վերադարձի հնարավորություն:
- Իրավական խնդիրների նվազեցում:
Բացասական հետևանքներ
- Եթե չեք կատարում պարտավորությունները, կարող են կիրառվել վարչական պատիժներ:
- Հարկային մարմինների կողմից ստուգումներ:
Գործողությունների հաջորդականությունը
Այսպիսով, անհրաժեշտ է ուշադրություն դարձնել գործողությունների հաջորդականությանը:
- Ֆորմայի լրացում:
- Անձնական տվյալների ճիշտ ներկայացում:
- Վճարումների կազմակերպում:
- Ֆորմայի ներկայացում համապատասխան մարմնին:
Տեղեկատվական ռեսուրսներ և աջակցություն
Խնդրում ենք նկատի ունենալ, որ պետական մարմիններն առաջարկում են նաև էլեկտրոնային ծառայություններ, ինչը կարող է արագացնել գործընթացը:
Էլեկտրոնային ծառայությունների օգտակարություն
Հարկային ֆորմաները և հայտերն արդեն հասանելի են էլեկտրոնային ձևով, ինչը հնարավորություն է ընձեռում օգտվողներին ձեռնարկելու գործառույթները արագ ու արդյունավետ:
Հետագա քայլերը որոշումը հաստատելուց հետո
Վերջապես, այս որոշումը կարող է ունենալ երկարաժամկետ ազդեցություններ, իհարկե, պայմանավորված ձեզ հետաքրքրող պարտավորությունների կատարմամբ:
ՊԵԿ իրավաբանական վարչության որոշման բովանդակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 29.07.2024թ. կայացրած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 640-Ա որոշումը, որն առնչվում է Հայկ Մհերի Մելքոնյանին, մանրամասն «Հարկային պարտավորությունների» կատարման ընթացակարգերի և պատասխանատվությունների վրա։ Այս որոշման հիմնական նպատակն է ապահովել հարկային օրենքների պահպանման արդյունավետությունը և ապահովել նրանք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, իրավաչափ պատասխանատվության ենթարկումը։ Մասնավորապես, որոշման մեջ նշվում են այն դեպքերը, երբ հարկային պարտավորությունների չկատարման արդյունքում ֆիզիկական անձին կարող է սպառնալ վարչական և քրեական պատասխանատվություն։
Այս փաստաթուղթը նաև տրամադրում է տեղեկատվություն հարկային պարտավորությունների գանձման մեխանիզմների մասին, այդ թվում` հարկային մարմինների կողմից իրականացվող վարչական պարտադրանքի ընթացակարգեր։ Վարչական վարչությունը պարտավոր է ապահովել, որ բոլոր անհրաժեշտ փաստաթղթերը, որ հիմնավորված են հարկային օրենքների պահանջներով, ամբողջությամբ ներկայացված լինեն։ Անհրաժեշտության դեպքում կարող են կիրառվել նաև հարկային արտոնություններ կամ զեղչեր, եթե ֆիզիկական անձը կարող է ապացուցել, որ իր ֆինանսական վիճակը թույլ չի տալիս կատարել գանձումը:
Հարկային պարտավորությունների համաչափությունը՝ կարևորություն և հետևանքներ
Հարկային պարտավորությունները ֆիզիկական անձանց համար հանդիսանում են օրենքով սահմանված պարտավորություններ, որոնք պետք է կատարվեն ժամանակին և ամբողջությամբ։ Հարկային պարտավորությունների չկատարումն կարող է հանգեցնել ծանր հետևանքների, այդ թվում՝ վարչական տույժերի, լիցենզիաների կորուստի և նույնիսկ քրեական պատասխանատվության։ Ռուսաստանի Դաշնության և այլ երկրների հարկային օրենքների համեմատությունը ցույց է տալիս, որ ՀՀ հարկային համակարգը ևս խիստ պահպանողական է, ինչը պակասեցնում է հարկային խախտումների հնարավորություն և բարձրացնում է պետական եկամուտների մակարդակը:
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման գործընթացը, որը իրականացվում է ՊԵԿ կողմից, ունի իր առանձնահատկությունները։ Օրինակ՝ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել հարկային մարմնի կողմից պարտադիր վճարների գոյացման։ Այս ամենը պահանջում է հարկ վճարողներին ավելի մեծ պատասխանատվություն և զգոնություն իրենց ֆինանսական պարտավորությունների նկատմամբ, ինչն էական դեր խաղում երկրի տնտեսական կայունության պահպանման հարցում:
Ծառայություններ և միջոցներ՝ հետագայում հարկային պարտավորությունները կատարման համար
ՀՀ ՊԵԿ-ը ակտիվորեն ներդնում է նոր տեխնոլոգիաներ և էլեկտրոնային ծառայություններ, որոնք նպաստում են հարկային պարտավորությունների կատարմանը։ Օրինակ, հարկ վճարող անձինք հնարավորություն ունեն օգտագործելու էլեկտրոնային հարթակներ՝ այսինքն՝ լրացնելու հարկային հայտարարագրերը, ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին և վճարել հարկերը օնլայն։ Սա զգալիորեն simplifies է գործընթացը և նվազեցնում է վարչական բեռնաթափումը:
Նման էլեկտրոնային ծառայությունները ներառում են նաև տեղեկությունները հարկային պարտավորությունների մասին, որոնց միջոցով հարկ վճարողը կարող է ստանալ տեղեկություններ իր տույժերի, պարտքերի և տոկոսների մասին։ Այս ծառայությունները հասանելի են յուրաքանչյուր քաղաքացու համար, և նրանց օգտագործման պարզությունը թույլ է տալիս, որ յուրաքանչյուր ֆիզիկական անձ կարողանա հետևել իր հարկային պարտավորություններին և ժամանակին կատարել վճարումները:
Գտնելով ճիշտ միջոցներ և օգտվելով առկա ծառայություններից, հարկ վճարողները կարող են խուսափել տույժերից և այլ խնդիրներից, որոնք կարող են առաջանալ պարտավորությունների չկատարումից։ Սա ոչ միայն օգնում է պահպանել անհատների ֆինանսական առողջությունը, այլև նպաստում է պետության տնտեսության կայուն զարգացմանը: