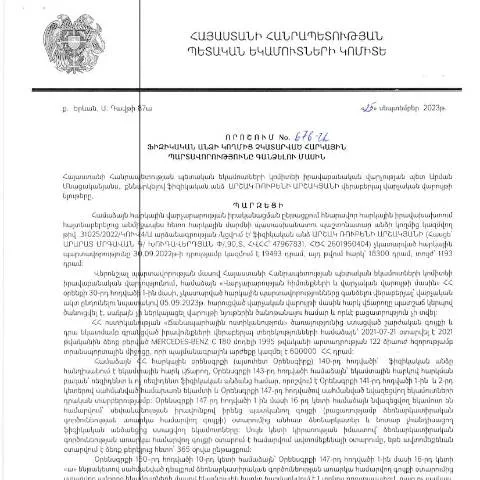
Դիտարկում՝ 676-Ա որոշման իրական նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի՝ 2023 թվականի սեպտեմբերի 25-ին կայացրած 676-Ա որոշումը, որն ուղղված է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը, մեծ նշանակություն ունի հարկային համակարգում։ Այս որոշումը շուրջ 2 ամիս անց, 2023 թվականի նոյեմբերի 27-ին հրապարակվեց պաշտոնապես, և այն բերում է մի շարք կարևոր փոփոխություններ, որոնք պարտադիր են հաշվի առնելու համար։
Ինչպես է կազմված որոշումը և ինչով է այն կարևոր
676-Ա որոշման հիմնական նպատակն է ապահովել հարկային պարտավորությունների կատարման վերահսկողություն և իսկապես ընթացիկ հարկային պարտականությունների գանձումն, ինչը բխում է Հայաստանի Հանրապետության հարկային օրենսդրության պահանջներից։ Այս որոշման համաձայն, ֆիզիկական անձինք պարտավոր են ներկայացնել համապատասխան փաստաթղթեր, որոնք կապահովեն նրանց հարկային պարտավորությունների կատարումը։
Հնարավոր հետևանքները անձանց համար
- Հարկային պարտավորությունների կուտակում
- Դատական վարույթների սկսում
- Հարկային վարչության կողմից բացասական արձագանքներ
Դերակատարներն ու պահանջները
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ։ Այնուամենայնիվ, որոշ անձինք կարող են ունենալ հատուկ պայմաններ, որոնք ենթադրում են բացառություններ կամ լրացուցիչ պահանջներ։
Հատուկ դեպքեր
- Ուսանողներ: Ուսանողներն, ովքեր չեն աշխատում, կարող են պահանջել հարկային պարտավորությունների ժամանակավոր հաջողակություն:
- Մեծահասակներ: Իմանալ, թե ինչպիսի լրացուցիչ փաստաթղթեր են անհրաժեշտ, եթե անձը գերազանցում է 70 տարին:
- Մասնավոր ձեռնարկատերեր: Նրանց հարկային պարտավորությունները կարող են վերաբերել նաև իրենց բիզնեսի գործունեությանը:
ՀՀ ՊԵԿ-ի կողմից պահանջվող փաստաթղթերը
Ծրագրի շրջանակներում հարկադիր հավաքման գործընթացի համար անհրաժեշտ փաստաթղթերը պետք է ներկայացվեն օրենքի պահանջներին համապատասխան։ Ահա հիմնական փաստաթղթերի ցուցակը:
| Փաստաթղթի անվանում | Նպատակ |
|---|---|
| Հարկային հայտարարություն | Ֆիզիկական անձի պարտավորությունների ամփոփումը |
| Հարկային հաշվետվություն | Պարտավորությունների հավաստում |
Համապատասխանության ապահովման գործընթացը
Ֆիզիկական անձինք, ովքեր չունեն բավարար փաստաթղթեր, կարող են դիմել առցանց։ Այնուամենայնիվ, կարևոր է հիշել, որ բոլոր տվյալները պետք է ճիշտ լրացվեն, որպեսզի բացառվեն խնդիրները։
Հաճախական սխալներ
- Տվյալների անհամապատասխանություն
- Փաստաթղթերի բացակայություն
- Սխալ ձևաչափեր
Ինչպես ներկայացնել հայտը
Դիմումն պետք է ներկայացվի առցանց՝ օգտագործելով էլեկտրոնային ծածկագրեր և ՀՆՄ հաշիվ։ Ստանդարտ գործընթացը ներառում է հետևյալ քայլերը:
- Մուտք գործել ՀՀ ՊԵԿ պաշտոնական կայք
- Ընտրել համապատասխան բաժինը
- Լրացնել անհրաժեշտ տվյալները
- Որակավորված փաստաթղթերը ներկայացնել
Ժամկետներ և ընթացակարգեր
Ծրագրի շրջանակներում հայտերի ընդունման վերջին ժամկետը սահմանվում է որոշման հրապարակումից 30 օր հետո։ Այնուհետև, հարկային վարչությունը դիտարկում է բոլոր ներկայացված հայտերը:
Ընդունման ժամանակահատված
- Հայտերի ներկայացման վերջնաժամկետ՝ 2024 թվականի հունվարի 27
- Հարկային վարչության արձագանքման ժամկետ՝ 15 աշխատանքային օր
Հնարավորություն մերժման դեպքում
Եթե հայտը մերժվի, հայցորդը կարող է դիմել վերաքննիչ գործընթացի՝ անհրաժեշտ փաստաթղթերով։
Վերաքննիչ ընթացակարգը
- Դիմել վերաքննիչ կոմիտե՝ 7 աշխատանքային օրում
- Ներկայացնել լրացուցիչ փաստթղթեր
- Սպասել պատասխանին՝ 30 աշխատանքային օր
Համաձայնեցված լուծումներ
ՀՀ ՊԵԿ-ն առաջարկում է նաև այլընտրանքային մեթոդներ՝ պարտավորությունների կատարման համար, ինչպիսիք են վճարման համաներման ծրագրերը:
Վճարման հնարավորություն
- Հարկային պարտավորությունների փոխանցում՝ որպես վճարում կամ հանձնում
- Բանկային այս նախաձեռնությունները կարող են ներգրավվել:
Հարկային պարտավորությունների կատարման մեթոդներ և գործընթացներ
ՀՀ ՊԵԿ իրավաբանական վարչության պաշտոնական որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, նախատեսում է մի շարք գործընթացներ, որոնք առավելապես ուղղված են պարտավորությունների կատարումից խուսափած անձանց նկատմամբ:
Դրանց թվում են հարկային պարտավորությունների գրանցումը, հիմնավորումները, էներգիաները, պատժամիջոցների սահմանումը, ինչպես նաև օրենքով սահմանված կարգով հարկային պարտավորությունների կատարումը:
Չնայած որ հարկային պարտավորությունների կատարման գործընթացը բավականին բարդ է, այն պարունակում է մի շարք մեթոդներ, որոնք կարող են օգտագործվել հարկ վճարողների կողմից:
- Հրաժարում»-ը: Հարկ վճարողը կարող է ներկայացնել հիմնավորումներ, որոնք կշռադատվեն ՊԵԿ-ի կողմից:
- Ծառայությունների օգտագործումը: Հարկ վճարողները կարող են օգտվել հարկային համադրման ծառայություններից:
- Անհատական դիմում: Կարող են դիմել անհատական դիմումով՝ ներկայացնելով իրենց պարտավորությունները:
Օնլայն ծառայությունների կարևորությունը հարկային գործընթացներում
Հարկային պարտավորությունների կատարման գործընթացում կարևոր դեր ունի օնլայն ծառայությունների օգտագործումը, որոնք առաջարկվում են ՀՀ ՊԵԿ-ի կողմից: Անհրաժեշտ է նշել, որ այս քայլը նախատեսում է ժամանակի խնայողություն, ինչպես նաև գործընթացների պարզեցում:
Օնլայն համակարգի միջոցով գործունեություն ծավալելու համար հարկ վճարողները պիտի ունենան էլեկտրոնային ստորագրություններ և անձնական համարներ, ինչը հնարավորություն է տալիս արագ և արդյունավետ ձևով իրականացնել հարկային հաշվետվությունները:
ՊԵԿ-ի կողմից տրամադրվող օնլայն հարթակների միջոցով, հարկատուները կարող են ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին, ստանալ հորդորներ և տեղեկություններ, ինչպես նաև տեղափոխել օրենսդրական փոփոխությունները:
Ներդաշնակեցման և վերանայման անհրաժեշտությունը հարկային վարչարարության մեջ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվող գործունեության արդյունավետությունը մեծապես կախված է օրենսդրության մշտական ներդաշնակեցումից և վերանայման գործընթացից: Նախարարությունը պետք է ակտիվորեն հետևի փոփոխություններին և զարգացումներին, որոնք կարող են ուղղակիորեն ազդել հարկային օրենքների վրա:
Դուք կարող եք դիմել վերանայման գործընթացի վերաբերյալ, ինչպես նաև բարձրացնել խնդիրներ, որոնք վերաբերում են հարկային վարչարարությանը:
Այդ գործընթացների իրականացումը կարող է նվազեցնել վարչարարական ծանրությունը հարկ վճարողների համար և նպաստել հարկային պարտավորությունների կատարմանը: