Անվտանգության և հաշվետվության անհրաժեշտություն
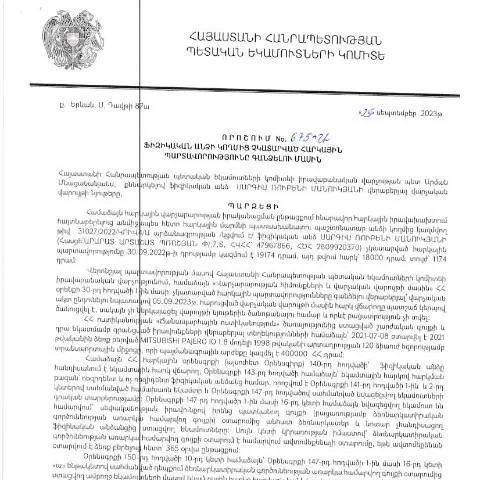
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 675-Ա որոշումը ստեղծում է իրավաբանական շրջանակ, որը նախատեսում է քաղաքացիների հարկային պարտավորությունների կատարումը: Այս վարչական գործընթացը կարևոր է, քանի որ այն ուղղված է հարկային պարտավորությունների կատարման ապահովմանը և նպաստում է պետական բյուջեի կայունությանը:
Ինչու է կարևոր հարկային պարտավորությունների կատարումը
Հարկային պարտավորությունները կատարելու անհրաժեշտությունը կապված է պետական ֆինանսական կայունության և սոցիալական ծրագրերի ապահովման հետ:
- Հանրային ծառայությունների մատուցում
- Սոցիալական ծրագրերի ֆինանսավորում
- Պետական անվտանգության ապահովում
Ովքեր են պարտավոր վճարել հարկերը
Այս որոշումն ուղղված է ֆիզիկական անձանց՝ ՀՀ քաղաքացիներին, ովքեր չկարողացան իրականացնել իրենց հարկային պարտավորությունները:
Հատուկ դեպքեր և բացառություններ
Ինչպես ցանկացած գործընթաց, այստեղ նույնպես կան բացառություններ:
- Մտնում են այն քաղաքացիները, ովքեր գտնվում են հիվանդության կամ չափահասության մեջ:
- Քաղաքացիները, ովքեր ստանում են հասարակական աջակցություն.
Որպեսզի հայտը լիարժեք լինի
Հայտը լիարժեք լրացնելու համար անհրաժեշտ է հետևել որոշակի կանոններին:
Անհրաժեշտ փաստաթղթեր
Հայտի լրացման ընթացքում ձեզ անհրաժեշտ կլինի հետևյալ փաստաթղթերը:
- Հետազոտություն, որը հաստատում է ձեր հայտնի հարկային պարտավորությունները:
- Ընդհանուր տեղեկություններ՝ հիմնական անձնական տվյալների վերաբերյալ:
- Ծառայություններից օգտվելու համար հիմնավորման փաստաթղթեր:
Քայլ առ քայլ՝ հայտի ներկայացումը
Հայտը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան գրասենյակում կամ էլեկտրոնային եղանակով:
Մի քանի հեշտ քայլեր
- Հավաքեք բոլոր անհրաժեշտ փաստաթղթերը:
- Լրացրեք հայտի ձևը: Դիմումի ձևը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում:
- Ներկայացրեք հայտը: Այժմ կարելի է ներկայացնել այն առցանց կամ անձամբ:
Հայտի մշակման ժամանակացույց և կարգը
Հայտի մշակման գործընթացը ենթադրում է որոշակի ժամանակահատված:
Ամենակարևոր ժամկետները
| Ժամկետ | Գործընթաց |
|---|---|
| 5 աշխատանքային օր | Հայտի ընդունում և նախնական ստուգում |
| 15 աշխատանքային օր | Հայտի մշակման ամբողջական գործընթաց |
| 30 աշխատանքային օր | Վերջնական պատասխան և անհրաժեշտ գործողություններ |
Ինչ անել, եթե հայտը մերժվի կամ թերություններ հայտնվեն
Հայտի մերժման դեպքում, հարկավոր է հասկանալ՝ ինչպիսին են անհաջողության պատճառները:
Ընդունելի պատճառներ
- Պարզաբանումը բացակայում է կամ անբավարար է:
- Քաղաքացին չի ներկայացրել բավարար փաստաթղթեր:
Այսպիսի դեպքերում, քաղաքացին պետք է պատասխաններ ստանա և հնարավորություն ունենա ներկայացնելու լրացուցիչ տեղեկություններ կամ փաստաթղթեր:
Հարկային պարտավորությունների կարևորությունը և հետևանքները
Հարկային պարտավորությունների կատարման անտեսումը կարող է հանգեցնել էական հետեւանքների:
Հետևանքներ
- Ավարտված հարկային պարտավորությունների համար տուգանքի կիրառումը:
- Հարկային պարտավորությունների ավելացման ռիսկ:
- Հասարակական ծառայություններից անջատում:
Հանրային գիտակցության բարձրացում և կրթություն
Այժմ, երբ հարկային պարտավորությունները կարևորագույն դեր են խաղում մեր հասարակական կյանքում, հատկապես հարկային վարչությունները պետք է ուշադրություն դարձնեն հանրային գիտակցության բարձրացման ծրագրերին:
Կրթական ծրագրեր
- Հարկային օրենքների վերաբերյալ սեմինարներ:
- Հասարակական միջոցառումներ:
- Հայտարարություններ և տեղեկատվական նյութեր:
Հարկային պարտավորությունների կատարումը և ենթակառուցվածքների ապահովումը պահանջում են համագործակցություն հասարակության և պետական մարմինների միջև: Համոզվեք, որ դուք պահանջում եք ձեր իրավունքները և հարկային պարտավորությունները կատարում եք ժամանակին:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 675-Ա որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք քայլեր, որոնք պետք է իրականացվեն համապատասխանաբար: Անհրաժեշտ է նշել, որ այդ գործընթացը սկսվում է այն պահից, երբ ֆիզիկական անձը հրաժարվում է կատարել իր հարկային պարտավորությունները: Այս դեպքում, հարկային մարմինները կարող են սկսել հարկային պարտականությունների գանձման գործընթաց, ինչը իր մեջ ներառում է պարտավորության հաշվարկը, հարկատուի տեղեկացմանը, ինչպես նաև հնարավոր իրավական միջոցառումների կատարմանը:
Այս գործընթացի մեջ կարևոր դերակատարություն ունեն նաև հարկային մարմինների կողմից իրականացվող վերահսկողություն և խորհրդատվություն: Հարկային մարմինները պարտավոր են տեղեկացնել հարկատուին իր պարտավորությունների մասին, ինչպես նաև առաջարկել լուծումներ, որոնք կարող են օգնել հարկատուին կատարել իր պարտավորությունները:
Հարկային պարտավորությունների գանձման իրավական հիմքեր
675-Ա որոշումը հիմնված է ՀՀ հարկային օրենսդրության հիման վրա, որը սահմանում է հարկային պարտավորությունների գանձման պատասխանատվությունը ֆիզիկական անձանց համար: Ըստ ՀՀ վարչական օրենսդրության՝ այն հարկատուները, ովքեր չեն կատարել իրենց պարտավորությունները, ենթակա են վարչական պատասխանատվության:
Հարկային պարտավորությունների գանձման իրավական հիմքերը ներառում են նաև նախորդ հարկային տարիների ընթացքում կատարված պարտքերի հաշվարկները: ՀՀ ՊԵԿ իրավաբանական վարչությունը իր որոշման մեջ նշում է, որ յուրաքանչյուր առանձին դեպք պետք է ուսումնասիրվի մինչև համապատասխան միջոցներ ձեռնարկելը: Հարկային մարմինները ունեն իրավունք խնդրել հարկատուից ներկայացնել լրացուցիչ փաստաթղթեր, որոնք կարող են օգնել որոշման կայացման գործընթացում:
Հարկային պարտավորությունների գանձման գործընթացում կիրառվող տեխնոլոգիաներ
ՀՀ ՊԵԿ-ի հարկային պարտավորությունների գանձման գործընթացում միտում կա կիրառել ժամանակակից տեխնոլոգիաներ և էլեկտրոնային ծառայություններ: Սա օգնում է արագացնել գործընթացը և ապահովել մասնագիտական մոտեցում: Հարկատուները, որոնք ունեն էլեկտրոնային ստորագրություն, կարող են ներկայացնել իրենց փաստաթղթերը առցանց և հետևել գործընթացի ընթացքին:
Հարկային մարմինները նաև օգտագործում են ինֆորմացիոն տեխնոլոգիաներ, ինչպիսիք են տվյալների մուտքագրման և վերամշակման համակարգերը, որոնք ապահովում են դրական ազդեցություն հարկային պարտավորությունների գանձման արդյունավետության վրա: