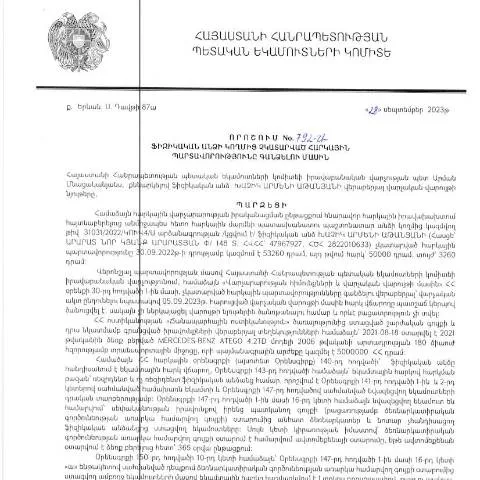
Հարկային պարտավորությունների գանձման գործընթացը
Հայաստանի Հանրապետության Կառավարության 2023 թվականի սեպտեմբերի 28-ին ընդունված որոշումն ուղղված է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը: Այս որոշումը կարևոր է ոչ միայն հարկային վարչության, այլև յուրաքանչյուր հարկ վճարողի համար, քանի որ այն արհեստական մտահոգություններ է առաջացնում:
Ովքե՞ր են կարող է դիմել
Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են դիմել ՀՀ ՊԵԿ իրավաբանական վարչությանը: Դիմումը կարող են ուղարկել ինչպես անձամբ, այնպես էլ էլեկտրոնային եղանակով:
Խմբագրված փաստաթղթերի կարգը
Այնտեղ, որտեղ հարկային պարտավորությունները չեն կատարվել, հարկ վճարողի կողմից ներկայացված փաստաթղթերը մանրամասնորեն գնահատվում են: Դիմումի ներսում պետք է մանրամասնորեն ներկայացվի տվյալների մի ամբողջական փաթեթ, որտեղ պետք է ընդգրկվեն նաև տվյալ անձի ՀՎՀՀ-ն և հարկային վճարումների պատմությունը:
Ինչպես լրացնել դիմումը
- Անձնական տվյալներ: Նշել ձեր անունը, ազգանունը, ծննդյան ամսաթիվը և ՀՎՀՀ-ն:
- Հարկային պարտավորություններ: Լրացրեք բոլոր պարտավորությունների վերաբերյալ տվյալները, ներառյալ առկա պարտքերի գումարները:
- Պատճառները: Ներկայացրեք պատճառները, թե ինչու չեք կարողացել կատարել վճարումները:
Փաստաթղթի ներկայացման եղանակներ
Կայքում ներկայացված փաստաթղթերի գրանցումը կարող է իրականացվել երկու եղանակով՝ առկա և հեռակա:
- Առկա: Այս դեպքում հարկ վճարողը կարող է այցելել ՀՀ ՊԵԿ իրավաբանական վարչություն, որտեղ կնքված ժամկետներով կարող է ստանալ անհրաժեշտ ծառայությունները:
- Հեռակա: Համաձայն ՀՀ ՊԵԿ կայքի, հարկ վճարողները կարող են ներկայացնել իրենց փաստաթղթերը էլեկտրոնային եղանակով: Սա իրականացվում է նրանց անձնական քաղվածքի միջոցով:
Հեռակա գրանցման քայլեր
- Գործել ձեր անձնական քաղվածքի միջոցով:
- Ներբեռնել ու լրացնել պաշտոնական ձևը:
- Աղբյուրը ուղարկել ՄԱՍՆԱԿԱՆ ՔԱՂԾՈՒԹՅՈՒՆ:
Վճարման գործընթացի առաջխաղացում
Հարկ վճարողը կարող է հետևել իր դիմումի ընթացքը՝ այցելելով ՀՀ ՊԵԿ պաշտոնական կայք: Այստեղ առկա են նաև համապատասխան տեղեկություններ այն մասին, թե ով է մշակում դիմումը, և ինչ փուլում է գտնվում:
Արտահերթ հարցերը
Եթե դուք չեք ստացել պատասխան ընթացիկ ժամկետում, խորհուրդ ենք տալիս կապվել վարչության աշխատակիցների հետ, որպեսզի պարզվեն դիմումի վիճակը և հնարավոր հարցեր:
Հարկային պարտավորությունների գանձման դիմումի տարբերությունը
Դիմումը, որը վերաբերում է չկատարված հարկային պարտավորություններին, տարբերվում է այլ փաստաթղթերից, որոնք կարող են լինել, օրինակ, հարկային հաշվետվություններ կամ հարկային իրազեկումներ:
Արտաքին փաստաթղթերի տարբերությունները
| Փաստաթուղթ | Նպատակ | Համապատասխանություն |
|---|---|---|
| Հարկային պարտավորությունների գանձման դիմում | Չկատարված հարկային պարտավորությունների գանձում | Ֆիզիկական անձինք |
| Հարկային հաշվետվություն | Հարկային պարտավորությունների հաշվարկ | Բոլոր հարկ վճարողները |
| Հարկային իրազեկում | Հարկային փոփոխություններ | Բոլոր հարկ վճարողները |
Ինչ անել, եթե դիմումը մերժվում է
Եթե ձեր դիմումը մերժվում է, կարևոր է հասկանալ մերժման պատճառները: Քանի որ ՀՀ ՊԵԿ-ը պարտավոր է տրամադրել հիմնավորումները, հարկ վճարողը պետք է պահանջի բացատրություն:
Անհրաժեշտ քայլեր
- Կապվել վարչության հետ և պարզել մերժման պատճառները:
- Երևած խնդիրները լուծելու համար տրամադրել լրացուցիչ փաստաթղթեր:
- Վերջին resort՝ դիմել դատարան, եթե ձեր իրավունքները խախտվել են:
Վերջնական առաջարկություններ
Այս որոշման արդյունավետությունը կախված է նրանից, թե որքանով է պատրաստ սոցիալական միջավայրը համագործակցելու հարկային վարչության հետ: Հարկ վճարողները պետք է ուշադիր լինեն իրենց պարտավորությունների կատարման հարցում՝ իմանալով, որ ցանկացած ուշացում կարող է հանգեցնել լուրջ հետևանքների:
Դիտարկումներ հարկային պարտավորությունների գանձման ընթացակարգերի մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 792-Ա որոշումը կարևոր նշանակություն ունի հարկային վարչարարության համար։ Այս որոշման հիման վրա իրականացվող գործառույթները ենթադրում են, որ հարկային պարտավորությունները, որոնք չեն կատարվել նշված ժամկետներում, կարող են ենթարկվել հարկային պարտադիր գանձման գործընթացի։ Այս գործընթացը կարևոր է, քանի որ այն խթանում է հարկային մշակույթը և ապահովում է պետության հարկային մուտքերը, ինչը, իր հերթին, նպաստում է տնտեսական զարգացմանն ու սոցիալական ծրագրերի ֆինանսավորմանը։
Այստեղ կարևոր է նշել, որ հարկային պարտավորությունների գանձման գործընթացը սկսվում է առանձին ֆիզիկական անձանց նկատմամբ, որոնք չեն կատարել իրենց պարտավորությունները։ Դրանք կարող են լինել ինչպես եկամտային հարկեր, այնպես էլ այլ հարկային պարտավորություններ, որոնց շարքում են ԱԱՀ և սոցիալական ապահովության Contributions։ Դրանից բացի, որոշման մեջ նշվում է, որ պաշտոնական հաղորդագրության ձևաչափը և պահանջները պետք է համապատասխանեն ՀՀ օրենսդրության պահանջներին, ինչը ենթադրում է, որ յուրաքանչյուր հարկ վճարող պետք է լինի տեղեկացված իր պարտավորությունների մասին և ունենա հնարավորություն անհրաժեշտ տեղեկություններ ստանալու:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
Հարկային պարտավորությունների գանձման իրավական հիմքերը կապված են ՀՀ հարկային օրենսդրության հետ, որի շրջանակներում մատնանշվում է, թե ինչպես և ինչ պայմաններում կարող են հարկային մարմինները իրականացնել հարկային պարտավորությունների գանձման գործընթացը։ Հարկային օրենսդրությունը նաև սահմանում է հնարավոր զեղչեր և արտոնություններ, որոնք կարող են կիրառվել որոշակի իրավիճակներում, ինչը կարևոր է հարկ վճարողների համար, քանի որ նրանք կարող են դրսևորել ակտիվություն իրենց պարտավորությունների կատարման վերաբերյալ:
Նշված որոշման համաձայն, ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, պետք է ունենան հնարավորություն ներկայացնելու համապատասխան փաստաթղթեր և հիմնավորումներ, որոնք կցուցաբերեն, թե ինչու է տեղի ունեցել պարտավորությունների չկատարման փաստը։ Համաձայն ՀՀ վարչական կարգի օրենսդրության, հարկ վճարողները կարող են նաև դիմել ՀՀ ՊԵԿ՝ իրենց իրավունքների պաշտպանության համար, ինչը հնարավորություն է տալիս նաև նրանց խուսափել անարդար գանձումներից:
Հարկային պարտավորությունների կատարումը և պետական վերահսկողություն
Հարկային պարտավորությունների կատարումը ոչ միայն պարտավորություն է, այլև կարևոր բաղադրիչ պետական վերահսկողության համակարգի գործունեության մեջ։ ՀՀ ՊԵԿ-ը, որպես հարկային մարմին, պարտավոր է իրականացնել վերահսկողություն բոլոր ֆիզիկական և իրավաբանական անձանց նկատմամբ, ովքեր ենթակա են հարկային պարտավորությունների կատարելու։ Այդ նպատակով իրականացվում են պարտադիր և ծրագրային ստուգումներ, ինչը թույլ է տալիս բարձրացնել հարկային կառավարումը:
Ներկայացված որոշման հիման վրա, ՀՀ ՊԵԿ-ը կարող է կիրառել հարկային հարկադրանքներ, եթե հարկ վճարողները չեն կատարել իրենց պարտավորությունները, սակայն հարկ վճարողները նաև ունեն իրավունք դիմելու իրավաբանական խորհրդատվություն ստանալու համար, որպեսզի իրենց պաշտպանեն հնարավոր պարզաբանումների և օրենքի շրջանակներում՝ իրենց դժգոհությունները հաղորդելու համար: