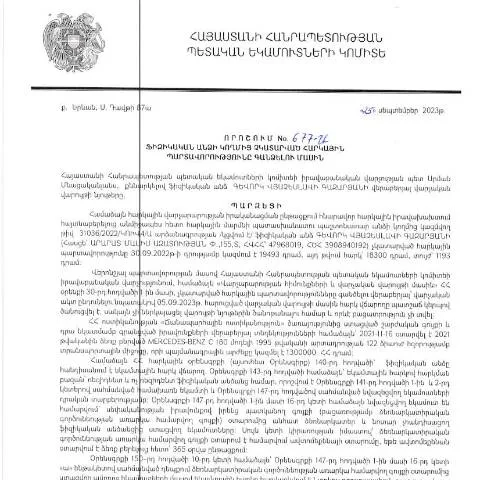
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.09.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 677-Ա որոշման շարադրանք
2023 թվականի սեպտեմբերի 25-ին ՀՀ ՊԵԿ իրավաբանական վարչությունը ընդունեց Գևորկ Գազարյանի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 677-Ա որոշումը, որը հրապարակվել է 2023 թվականի նոյեմբերի 27-ին: Այս որոշումը վերաբերում է անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, և այն հնարավորության դեպքում նախատեսում է այդ պարտավորությունների գանձման գործընթացը:
Դիմումի նշանակությունը եւ կիրառման շրջանակները
Այս որոշումը նպատակ ունի կարգավորել ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը: Նրանք, ովքեր դուրս են եկել օրենքի շրջանակներից և չեն կատարել իրենց հարկային պարտավորությունները, կարող են հայտնվել այս որոշման ազդեցության ներքո:
Ովքեր կարող են դիմել
- Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ:
- Փորձարարական շրջան անցնող քաղաքացիներ:
- Այդ թվում նաև՝ սահմանված կարգով հարկային իրավախախտումներ ունեցող անձինք:
Որոշման կիրառման նպատակները
- Պարունակում է իրավական շրջանակ, որը թույլ է տալիս կառավարությանը հետևել հարկային պարտավորություններին:
- Խթանում է հարկերի վճարման մշակույթը և պարտավորությունների կատարումը:
- Այլ նպատակներ, որոնք ուղղակիորեն կապված են հարկային համակարգի կայունության հետ:
Փաստաթղթերի պատրաստում եւ ներկայացում
Դիմումի հետ կապված փաստաթղթերի շարքը կարող է տարբեր լինել, կախված հարկային պարտավորությունների բնույթից: Վերոնշյալ փաստաթղթերը կարող են ներառել, սակայն սահմանափակված չեն, հետևյալները:
Անհրաժեշտ փաստաթղթեր
- Հարկային պարտավորությունների մասին տեղեկագիր:
- Անձնագրի պատճեն:
- Ժողովրդագրական քարտ:
- Եթե առկա է, նաև այլ փաստաթղթեր, որոնք կարող են հաստատել պարտավորությունները:
Փաստաթղթերի ներկայացման եղանակները
Փաստաթղթերը կարելի է ներկայացնել ինչպես ֆիզիկապես, այնպես էլ էլեկտրոնային տարբերակով: Էլեկտրոնային տարբերակի համար անհրաժեշտ է օգտագործել հանձնարարվող էլեկտրոնային ստորագրությունը:
Փաստաթղթի լրացումն ու ներկայացումը
Փաստաթղթի լրացման գործընթացը կարևոր է, քանի որ ցանկացած սխալմունք կամ բացթողում կարող է հանգեցնել խնդիրների: Յուրաքանչյուր բաժին պետք է լրացվի խնամքով:
Լրացման հիմնական բաժինները
| Բաժին | Նկարագրություն | Հնարավոր սխալներ |
|---|---|---|
| Անուն և ազգանուն | Լրացնել ամբողջական անունը | Խառնել ազգանունը և անունը |
| Հարկային նույնականացման համար | Մուտքագրել TIN-ը | Անհայտ TIN մուտքագրելը |
| Հասցե | Լրացնել բնակության հասցեն | Սխալ հասցե մուտքագրելը |
Ինչ է սպասվում դիմումի ընդունումից հետո
Դիմումը ներկայացվելուց հետո, հարկային մարմինները պետք է իրականացնեն ստուգումներ և կարող են պահանջել լրացուցիչ փաստաթղթեր:
Տրամադրվող տեղեկություններ
Դիմելու արդյունքում դուք կստանաք տեղեկություն՝ այն մասին, թե արդյոք ձեր դիմումի հիման վրա իրականացվում է հարկային պարտավորությունների գանձում:
Մասնագիտական օգնություն
Եթե դուք զգում եք, որ գործընթացը բարդ է, կարող եք դիմել իրավաբանների կամ հարկային խորհրդատուների օգնությանը:
Համաձայնությունների և պաշտոնական հայտարարությունների կարգավորման գործընթացը
Այս որոշումը նաև նախատեսում է տարբերակի համաձայնությունների հասնել, ինչը կարող է բարելավել հարկային պարտավորությունների կատարման մակարդակը:
Համաձայնության հասնելու կարգը
Եթե դիմումի ընթացքում պարզվում են չեն կատարված պարտավորություններ, հարկային մարմինները կարող են առաջարկել համաձայնության հասնելու տարբերակներ:
Համակարգի արդյունավետությունը
Այս գործընթացը կարող է նպաստել հարկային համակարգի կայունությանը և բացահայտել հարկային իրավախախտումները:
Իրավական հիմքերը
Որոշման իրավական հիմքերը հիմնված են Հայաստանի Հանրապետության հարկային օրենսդրության վրա, որը սահմանում է պարտավորությունների կատարմանը, ինչպես նաև հարկերի գանձման գործընթացներին:
Օրենսդրական ակտեր
Իրավական գործընթացները կարգավորվում են ՀՀ ՊԵԿ կողմից, և այս որոշումը նպատակ ունի ապահովել հարկային պարտավորությունների հավասարակշռությունը:
Պետական վերահսկողություն
Արդյունքում, պետական մարմինները ստանում են հնարավորություն վերահսկելու հարկային պարտավորությունների կատարման գործընթացը:
Վերջնական քայլեր և իրավական հնարավորություններ
Վերջնական քայլերի արդյունքում հարկ վճարողները կարող են դիմել դատարան, եթե համաձայնության չեն հասնում:
Դատարանի դիմում
Եթե հարկային մարմինները չեն ընդունում ձեր դիմումը, դուք կարող եք դիմել դատարան՝ ձեր իրավունքները պաշտպանելու համար:
Հարկային պարտավորությունների կատարումը
Դիմումի ընդունումից հետո, հարկ վճարողները պետք է հետևեն հարկային պարտավորությունների կատարողականին:
Փաստաթղթերի պատրաստման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 677-Ա որոշմանը համապատասխան, ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը ենթադրում է, որ հարկատուն պետք է պատրաստի և ներկայացնի մի շարք փաստաթղթեր, որոնք պետք է համապատասխանեն սահմանված ձեւաչափերին: Դրանք ներառում են հարկային հայտարարագրեր, հաշվետվություններ, ինչպես նաև վճարման ապացույցներ: Հարկային պարտավորությունների մարելը կարող է իրականացվել միայն այն դեպքում, եթե ներկայացված բոլոր փաստաթղթերը համապատասխանում են գործող օրենսդրությանը:
Հարկային պարտավորությունների գանձման գործընթացի մեկնարկը կապված է տվյալ ֆիզիկական անձի համարվող հարկային պարտավորության հայտնաբերման հետ, ինչի հիման վրա ՀՀ ՊԵԿ կարող է նախաձեռնել հարկային ստուգում կամ պահանջ ներկայացնել: Այս դեպքում հարկային մարմինը պարտավոր է նախապես տեղեկացնել հարկատուն այն մասին, որ նրա հարկային պարտավորությունները չեն կատարվել և անհրաժեշտ է համապատասխան քայլեր ձեռնարկել:
Հարկային պարտավորությունների գանձման ժամկետները
Գործող օրենսդրությամբ, հարկային պարտավորությունների գանձման ժամկետները կարող են փոփոխվել կախված յուրաքանչյուր կոնկրետ դեպքից: Հարկային մարմինը պարտավոր է ներկայացնել հստակ ժամկետներ, որոնց ընթացքում հարկատուն պետք է կատարի իր պարտավորությունները: Եթե հարկատուն չի կատարի պարտավորությունները սահմանված ժամկետում, ապա հարկային մարմինը կարող է ձեռնարկել իրավաբանական միջոցներ, այդ թվում՝ հարկային պարտավորությունների գանձում:
Ավելին, հարկային պարտավորությունների գանձման ընթացքում կարող են կիրառվել տուգանքներ և տոկոսներ, որոնք պետք է հաշվի առնել, երբ հարկատուն մտածում է իր պարտավորություններն իրականացնելու մասին: Այսինքն, հարկատուները պետք է ուշադիր լինեն և հետևեն իրենց հարկային պարտավորություններին, որպեսզի չկանգնեն ավելորդ խնդիրների առջև:
Հարկային պարտավորությունների գանձման օրինական հիմքերը
Հարկային պարտավորությունների գանձումը իրականացվում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից, որն ունի որոշակի օրինական հիմքեր: 677-Ա որոշումը ընդունվել է հիմք ընդունելով ՀՀ հարկային օրենսդրությունը, որի համաձայն, յուրաքանչյուր ֆիզիկական անձը պարտավոր է կատարել իր հարկային պարտավորությունները: Եթե նշված պարտավորությունները չկատարվեն, ապա հարկային մարմինը իրավունք ունի ձեռնարկել միջոցներ դրանց գանձման համար:
Այստեղ կարևոր է նշել, որ հարկային պարտավորությունների գանձման գործընթացը պետք է լինի թափանցիկ և ենթարկվի օրենսդրական կարգավորումներին: Նման ձևով հարկային մարմինները պետք է ապահովեն, որ յուրաքանչյուր ֆիզիկական անձ՝ որպես հարկատու, գիտակցի իր պարտականությունները, ինչպես նաև իրավունքները, որոնք կախված են այդ պարտականություններից: