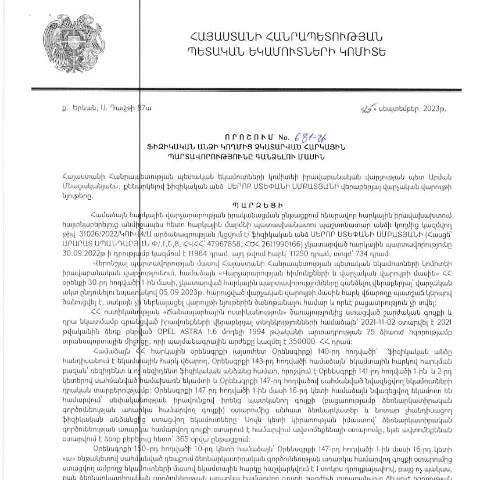
Սերոբ Սմբատյանի 25.09.2023թ․ որոշումը՝ հարկային պարտավորությունների մասին
2023 թվականի սեպտեմբերի 25-ին Սերոբ Սմբատյանի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 681-Ա որոշումն կարևոր իրավական փաստաթուղթ է, որը ուղղորդում է հարկային պարտավորությունների կատարումը Հայաստանի Հանրապետությունում։ Այս որոշումը, որը հրապարակվել է 2023 թվականի նոյեմբերի 27-ին ՀՀ ՊԵԿ պաշտոնական կայքում, նախատեսում է կոնկրետ ընթացակարգեր ֆիզիկական անձանց հարկային պարտավորությունների գանձման համար։
Դocumentի դերը հարկային գործառույթներում
Այս պատրաստվածությունը մաս է կազմում ՀՀ պետական հարկային քաղաքականության, որը նպատակ ունի ապահովել հարկերի հավաքում և կանխել հարկային խաբեությունները։ Որոշումը կարգավորում է այն գործընթացները, որոնց միջոցով իշխանությունները կարող են պահանջել կատարել չկատարված հարկային պարտավորությունները։ Դրանով իսկ, հարկային մարմինները ստանում են իրավասություն՝ հետևելու քաղաքացիների պարտավորությունների կատարմանը:
Ովքե՞ր են շահագրգիռ կողմերը
- Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
- Հարկային մարմինները, որոնք պարտավոր են իրականացնել այդ պարտավորությունների գանձումները:
- Իրավաբանական կազմակերպությունները, որոնք կարող են միջամտել պատվիրակված գործառույթներին:
Տվյալների և փաստաթղթերի հավաքագրում
Որոշման շրջանակներում՝ հարկ վճարողները պարտավոր են ապահովել համապատասխան փաստաթղթերի և տեղեկությունների հավաքագրում, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարումը հաստատելու համար:
Այս փաստաթղթի տրամադրման նախապայմանները
- Հարկային պարտավորության տեսակը և չափը:
- Հարկ վճարողի անձնական տվյալները, ներառյալ՝ ՀՎՀՀ և ՀԾՀ:
- Հարկային վարչության կողմից տրամադրված փաստաթղթերը:
Որոշման բովանդակության մանրամասն քննարկում
Սերոբ Սմբատյանի որոշումը ներառում է մի շարք կարևոր կետեր, որոնք վերաբերում են հարկային պարտավորությունների գանձմանը:
Հարկային պարտավորությունների կատարման ժամկետները
Հարկային պարտավորությունների կատարման ժամկետները կարող են տարբերվել՝ կախված պարտավորության տեսակից։ Դրամական պարտավորությունները պետք է կատարվեն մինչև սահմանված ժամանակը, որպեսզի կանխվեն տուգանքները և ավելացումները:
Հարկային պարտավորությունների ստուգման ընթացակարգը
- Հարկային մարմինները իրականացնում են հանձնարարական ստուգումներ:
- Դրանք պետք է հետևեն օրենքով նախատեսված ընթացակարգերին:
- Հարկ վճարողը կարող է պահանջել փաստաթղթերի ստուգում:
Հարկային վարչության հետ համագործակցություն
Հարկային մարմինների հետ արդյունավետ համագործակցությունը կարևոր է, որպեսզի երաշխավորվի հարկային պարտավորությունների կատարման գործընթացը։ Հարկ վճարողը պետք է ապահովի անհրաժեշտ տեղեկատվությունները, որպեսզի համաձայնեցվեն պարտավորությունների կատարումները:
Անհրաժեշտ փաստաթղթերի ցուցակ
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հաշվետվություն | Այն պետք է ներկայացվի համապատասխան հարկային մարմնին: |
| ՀՇԲ հաշիվ | Այն պետք է ընդգրկի բոլոր հարկային պարտավորությունները: |
| Մասնավոր տվյալներ | Ֆիզիկական անձի անձնագրային տվյալները: |
Որպեսզի գործընթացը չխոչընդոտվի
Հարկային պարտավորությունների կատարման գործընթացը կարող է խոչընդոտվել մի շարք գործոններով։ Այդ պատճառով կարևոր է, որպեսզի հարկ վճարողները հետևեն բոլոր ընթացակարգերին:
Հնարավոր խնդիրների լուծման ուղիները
- Երբ հարկային պարտավորությունները չեն կատարվում, հարկ վճարողները կարող են դիմել իրավաբանական օգնության:
- Անհրաժեշտության դեպքում, հարկ վճարողը կարող է հարցումներ ներկայացնել հարկային մարմիններին:
Հարկային պարտավորությունների կատարման արդյունքում հնարավոր հետևանքները
Հարկային պարտավորությունների չկատարման դեպքում հարկ վճարողը կարող է ենթարկվել տարատեսակ հետևանքների:
Հետևանքները կարող են լինել հետևյալները
- Միաժամանակային տուգանք և գերազանցումներ:
- Հարկային պարտավորությունների ավելացում:
- Հնարավոր քրեական պատասխանատվություն:
Հանձնարարականների իրականացում
Հանձնարարությունների իրականացումը կարևոր է ինչպես պարտավորությունների կատարումը, այնպես էլ հարկային մարմինների գործունեության արդյունավետությունը:
Հանձնարարանքի կատարումը
Հարկային մարմինները պարտավոր են իրականացնել բոլոր միջոցները, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարումը ապահովելու համար:
Ելքի և հաջորդ քայլերի մասին
Ըստ Սերոբ Սմբատյանի որոշման, հարկ վճարողները պետք է նաև գիտակցեն նրանց իրավունքները և պարտավորությունները, որոնք ստանում են հարկային պարտավորությունների կատարման գործընթացում:
Աջակցություն և խորհրդատվություն
Հարկ վճարողները կարող են դիմել հարկային մարմիններին և իրավաբաններին՝ ստանալու համապատասխան խորհրդատվություն:
ՊԵԿ իրավաբանական վարչության որոշման ազդեցությունը ֆինանսական կարգապահության վրա
ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) իրավաբանական վարչության կողմից այդ որոշումը, որը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների գանձմանը, մի շարք նշանակալի հետևանքներ ունի ֆինանսական կարգապահության վրա: Առաջին հերթին, այս որոշումը ընդգծում է պետական հարկային մարմինների վճռականությունը հարկային կարգապահությունը պահպանելու ուղղությամբ:
Դրա շնորհիվ քաղաքացիները և իրավաբանական անձինք բավականին ավելի զգույշ են դառնում իրենց հարկային պարտավորությունների կատարման հարցում: Հարկային պարտավորությունները չկատարելու դեպքում նախատեսված պատիժները և վարչական քայլերը կարող են հանգեցնել ոչ միայն ֆինանսական վնասների, այլ նաև գլխավոր իրավաբանական հետևանքների, ինչպիսիք են կալանքները և այլ միջոցառումները:
Այսպիսով, օրենքի խախտման դեպքում առանձին անձինք կարող են զրկվել իրենց իրավունքներից և կարող են դառնալ վարչական պատժամիջոցների թիրախ, ինչը, մի կողմից, կարող է բարձրացնել ժողովրդի գիտելիքները հարկային օրենքների վերաբերյալ, իսկ մյուս կողմից էլ, պարտավորեցնում է նրանց ուշադիր վերաբերվել իրենց ֆինանսական պարտավորություններին:
Հարկային պարտավորությունների կատարման ընթացակարգերը և օնլայն ծառայությունները
Այս որոշման հիմնական նպատակներից մեկն է ստեղծել արդյունավետ հարթակ, որտեղ քաղաքացիները կարող են արագ և հեշտությամբ կատարել իրենց հարկային պարտավորությունները: ՀՀ ՊԵԿ-ը շարունակում է զարգացնել օնլայն ծառայությունները, որոնք նախատեսում են տարբեր գործիքներ, ինչպիսիք են էլեկտրոնային ստորագրությունները և անհատական հաշվառման համարները:
Օրինակ, քաղաքացիները կարող են օգտվել ПЕK օգտվողին խորհրդատվություն տրամադրելու ծառայությունից, որը հնարավորություն է տալիս ստանալ մասնագիտական օգնություն հարկային հարցերի շուրջ: Վերջերս ներդրված համակարգերը նաև մոբիլ հավելվածների միջոցով թույլ են տալիս հարկային պարտավորությունները կատարել բոլոր անհրաժեշտ մուտքագրումներով:
Հարկային պարտավորությունների կամ հարկային հայտարարագրերի ուղարկման գործընթացը էականորեն հեևում է պետական կառավարման որակի բարձրացմանը: Հենց դրա շնորհիվ քաղաքացիներն ավելի հեշտությամբ կարող են կատարել իրենց պարտավորությունները, իսկ ՊԵԿ-ն էլ ավելի արագ և արդյունավետ կարող է արձագանքել բարձրացված հարցերին:
Ավելին, որոշման մեջ ընդգծված դրույթները, որոնք վերաբերում են հարկային պարտավորությունների դանդաղ և սխալ կատարումների նվազեցման, նպաստում են հարկային համակարգի ընդհանուր կայունության բարձրացմանը:
Հարկային վարչական վարույթների իրավական հիմքերն ու քաղաքացիների իրավունքները
ՀՀ ՊԵԿ-ի կողմից կայացված որոշումը կարևորում է նաև քաղաքացիների իրավունքները, որոնք վերաբերում են հարկային վարչական վարույթներին: Յուրաքանչյուր քաղաքացի, որին վերաբերում է հարկային պարտավորությունների գանձումը, իրավունք ունի դիմել ՊԵԿ-ին՝ ստանալու բոլոր անհրաժեշտ տեղեկատվությունը և աջակցությունը:
Հարկային վարչական վարույթի ընթացքում քաղաքացիներն ունեն իրավունքներ, ինչպիսիք են՝ պարզաբանումների ստացումը, սեփական փաստարկները ներկայացնելու իրավունք, ինչպես նաև որոշման վիճարկման իրավունք: Առանցքային է, որ քաղաքացիները համոզված լինեն, որ իրենց իրավունքները պաշտպանված են և կարող են դիմել համապատասխան մարմիններին՝ իրենց իրավունքները պաշտպանելու համար:
Այս որոշման կիրառման ընթացքում քաղաքացիներին տրամադրվում են նաև հնարավորություներ, որպես օրինակ՝ դիմել ՊԵԿ-ի իրավաբանական վարչությանը, եթե նրանք հաղթահարում են հարկային պարտավորությունների կատարման ընթացքում որևէ խնդիր:
Այս առումով, բարձր մակարդակի իրավաբանական աջակցությունը և հստակ ընթացակարգերի մշակված լինելու անհրաժեշտությունը կարևոր կետեր են, որոնք կարող են դառնալ դրա հաջողության գրավական: