Աշխատանքի արդյուքները՝ պարտավորությունների կատարման անկման դեպքում
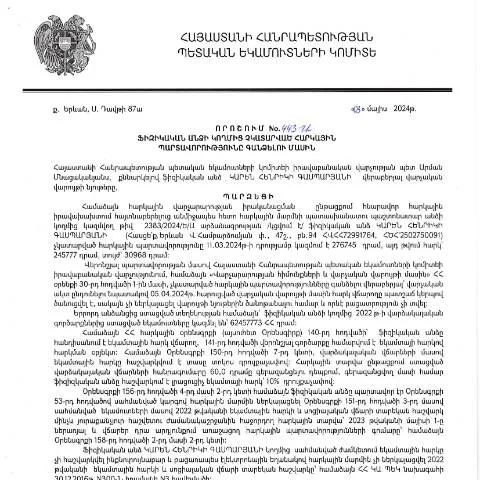
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.05.2024 թիվ 443-Ա որոշումը, որը հրապարակվել է 27․06․2024թ․, պարտադիր է յուրաքանչյուր ֆիզիկական անձի համար, ով պարտավորություններ ունի պետական բյուջեին: Այս որոշման հիմքում ընկած են հարկային պարտավորությունների կատարումը և դրա հետևանքները: Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները կարող են հանգեցնել լուրջ հետևանքների, որոնք ոչ միայն ֆինանսական, այլ նաև իրավաբանական են:
Նորարարություններ և փոփոխություններ
Այս փաստաթուղթը, որը ներկայացնում է կառավարության որոշումը, ընդգրկում է նորարարություններ, որոնք ուղղված են հարկային պարտավորությունների կատարման նպաստմանը:
- Հարկային պարտավորությունների նվազեցում: Ֆիզիկական անձինք, ովքեր առկա պարտավորություններ ունեն, կարող են դիմել հարկային մարմիններին իրենց պարտավորությունները վերանայելու համար:
- Անհրաժեշտ փաստաթղթերի ցանկ: Դիմումը պետք է պարունակի բոլոր համապատասխան փաստաթղթերը, որոնք ապացուցում են պարտավորությունների չկատարման պատճառները:
- Վճարային պայմաններ: Դիմողը պետք է նշի վճարների ժամկետները և պայմանները:
Որոնք են պարտավորությունների չկատարման պատճառները
Ֆիզիկական անձինք կարող են ունենալ տարբեր պատճառներ, որոնք հանգեցնում են հարկային պարտավորությունների չկատարմանը:
- Ֆինանսական խնդիրներ, որոնք կապված են եկամուտների նվազման հետ:
- Մանրածախ տնտեսության ճգնաժամ, որը վնասել է բիզնեսը:
- Առողջական խնդիրներ, որոնք չեն թույլատրում անձին աշխատել:
Պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության հետ աշխատանքի գործընթացը, որն սկսվում է դիմումի ներկայացմամբ, անցնում է մի շարք փուլերով:
- Դիմում ներկայացնել: Ֆիզիկական անձը պետք է համապատասխան դիմում կազմի:
- Փաստաթղթերի ներկայացում: Դիմումի հետ միասին ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը:
- Ավարտական որոշում: Արդյունքում, վարչությունը կայացնում է որոշում, որը կարող է լինել դրական կամ բացասական:
Ֆինանսական և իրավաբանական հետևանքները
Հարկային պարտավորությունների չկատարման դեպքում հնարավոր են հետևյալ հետևանքները:
- Տուգանքներ: Պետական մարմինները կարող են կիրառել տարբեր տուգանքներ:
- Վճարների բարձրացում: Չկատարված պարտավորությունների համար կարող են ավելանալ վճարները:
- Իրավաբանական գործողություններ: Եթե պարտավորությունները չեն կատարվում, հնարավոր է իրավաբանական գործողությունների հարուցում:
Առցանց դիմումի գործընթացը
Հարկային պարտավորությունների լուծման համար ժամանակակից տեխնոլոգիաները մեծ դեր են խաղում: Առցանց դիմումները թույլ են տալիս արագ և հարմարավետ ընթացք տալ:
- Մուտք դեպի գործարկվող կայք: Ֆիզիկական անձը պետք է մտնի ՀՀ ՊԵԿ պաշտոնական կայք:
- Գրանցում: Անձը պետք է գրանցվի համակարգում:
- Դիմումի լրացում: Առցանց համակարգում լրացնել համապատասխան դիմումը:
Անցկացվող վերահսկողություն և ընթացակարգեր
Բացառիկ ուշադրություն է հատկացվում դիմումների և դրանց ընթացքի վերահսկողությանը:
- Դիմումների ստուգում: ՊԵԿ-ն ստուգում է բոլոր ներկայացված փաստաթղթերը:
- Հետևողականություն: Դիմումի ընթացքը կարող է լինել տարբեր ժամանակահատվածներով:
- Հետևյալ ստուգումներ: Շրջանառվող դիմումների հետագա ստուգումներ կարող են իրականացվել:
Առաջարկություններ դիմողների համար
Դիմողները պետք է հաշվի առնեն մի քանի կարևոր կետեր, որպեսզի գործընթացը ընթանա ավելի հեշտ:
- Պատասխանատու մոտեցում: Անհրաժեշտ է լինել ուշադիր և պատասխանատու:
- Մանրակրկիտ լրացում: Դիմումը և փաստաթղթերը պետք է լինեն խիստ լրացված:
- Հետևողականության պահպանում: Պետք է հետևել գործընթացի ընթացքին:
Ստացվելու որոշման հետևանքները
Մասնավորապես, այս որոշման ընդունումը կարող է ունենալ լայնածավալ հետևանքներ, ինչպես իրավաբանական, այնպես էլ ֆինանսական: Դիմողը պետք է պատրաստ լինի ինչպես դրական, այնպես էլ բացասական արդյունքների:
- Դրական որոշման դեպքում: Սա կարող է հանգեցնել պարտավորությունների նվազեցմանը:
- Բացասական որոշման դեպքում: Պետք է պատրաստ լինել հնարավոր տուգանքների:
Խորհուրդներ հարկային պարտավորությունների օրինական կատարման համար
Ֆիզիկական անձինք, ովքեր ցանկանում են պահպանել իրենց պարտավորությունները, պետք է հետևեն որոշակի կանոններին:
- Տեղյակ լինել: Հարկային պարտավորությունների մասին ամբողջական տեղեկատվություն ունենալ:
- Այգու մատակարարում: Պարբերաբար ստուգել պետության կողմից նշված օրենսդրությունը:
- Առաջիկա վճարումները միջոցառումների կազմում: Ժամանակին կատարել վճարային պարտավորությունները:
Հետևողականության պահպանումը
Հարկային պարտավորությունները չափազանց կարևոր են յուրաքանչյուր ֆիզիկական անձի համար: Այսպիսով, հարկ է պահպանել հետևողականություն և պատասխանատվություն, որպեսզի չհանդիպեք վարչական և իրավաբանական խնդիրների:
- Աշխատանքային ընթացակարգերի պահպանման կարևորություն: Առանձնահատուկ ուշադրություն դարձնել գործընթացի յուրաքանչյուր փուլին:
- Խորհրդատվության օգտակարություն: Գործընթացի վերաբերյալ իրավաբանական հարցերով խորհրդատվություն ստանալ:
Քննարկման եզրակացություններ
ՀՀ ՊԵԿ իրավաբանական վարչության 443-Ա որոշման իրականացումը կարևոր դեր է խաղում հարկային պարտավորությունների կատարման գործում: Նման որոշումները նպաստում են պետության հարկային համակարգի կայունությանը և քաղաքացիների իրավագիտակցության բարձրացմանը:
Իրավաբանական վարչության որոշման բովանդակությունը
ՀՀ ՊԵԿ իրավաբանական վարչությունը 2024 թվականի մայիսի 3-ին կայացրել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 443-Ա որոշում, որը վերաբերում է քաղաքացիների հարկային պարտավորություններին: Այս որոշումը նպատակ ունի հստակեցնելու այն իրավասությունները, որոնք ՊԵԿ-ին վերապահված են հարկային պարտավորությունների գանձման շրջանակներում:
Դիմելով այս որոշմանը, հարկային մարմինը կարող է պահանջել հարկային պարտավորություններ, որոնք չեն կատարվել սահմանված ժամկետներում: Որոշման մեջ են ներառված նաև այն հիմքերը, որոնք հիմք են հանդիսանում հարկային պարտավորության մասին տեղեկություններ ստանալու համար, ինչպես նաև գործընթացի ժամանակավոր դադարեցման կամ փոփոխման հնարավորությունները:
Դիմումների ներկայացման կարգը և ժամկետները
Քաղաքացիների կողմից հարկային պարտավորությունները գանձելու գործընթացում, ՀՀ ՊԵԿ-ը սահմանում է որոշակի ժամկետներ և կարգ:
Սկսելու համար, հարկատուները պետք է ներկայացնեն համապատասխան դիմում, որը կարող է ներառել նաև գրավոր հիմնավորումներ, թե ինչու չեն կատարվել պարտավորությունները: Դիմումը կարող է ներկայացվել առցանց համակարգի միջոցով՝ օգտագործելով անձնական հաշվետու քարտը և էլեկտրոնային ստորագրությունը:
Այս գործընթացը հեշտացնում է տեղեկատվության տրամադրումը, երբ հարկատուները կարող են ստանալ առցանց տեղեկություններ իրենց հարկային պարտավորությունների մասին: ՊԵԿ-ը պատասխանել է դիմումին զուգահեռ, ինչպես նաև տրամադրել ապացույցներ կամ բացատրություններ, եթե հարկատուները ներկայացրել են անհամապատասխան կամ սխալ տեղեկություններ:
Հարկային պարտավորությունների գանձման գործընթացը՝ իրավաբանական տեսանկյունից
Հարկային պարտավորությունների գանձման գործընթացը, որը հաստատված է 443-Ա որոշմամբ, ունի մի շարք իրավաբանական քայլեր, որոնք պետք է հաշվի առնել:
Առաջին հերթին, հարկային մարմինը պարտավոր է ուսումնասիրել յուրաքանչյուր դեպք առանձին, որպեսզի պարզի, թե ինչու չեն կատարվել հարկային պարտավորությունները: Սա կարող է ներառել փաստաթղթերի ստուգում, հարցումներ այլ պետական մարմիններին և նույնիսկ ծրագրեր, որոնք օգտագործվում են հարկային պարտավորությունների հաշվարկի համար:
Երկրորդ, հարկային մարմինն ունի իրավասություն կիրառել վարչական միջոցներ, եթե հարկատուները չեն փոխել իրենց վերաբերմունքը չկատարված պարտավորությունների նկատմամբ: Օրինակ, կարող են կիրառվել վարչական տուգանքներ կամ պարտադիր գանձումներ, որոնք կարող են հանգեցնել ֆինանսական ծանրության՝ հարկատուների համար:
Այս ամենը իրականացվում է ՀՀ օրենքների շրջանակներում, որոնք սահմանում են վարչական օրենսդրությունը և հարկային համակարգի կարգավորումները: Հայտնի է, որ Հարկային օրենսգիրքը նախատեսում է նաև առանձին կարգեր՝ հարկային պարտավորությունների վարկանիշի կամ վերանայման համար, որոնք վերաբերում են քաղաքացիների իրավունքներին և պարտականություններին: