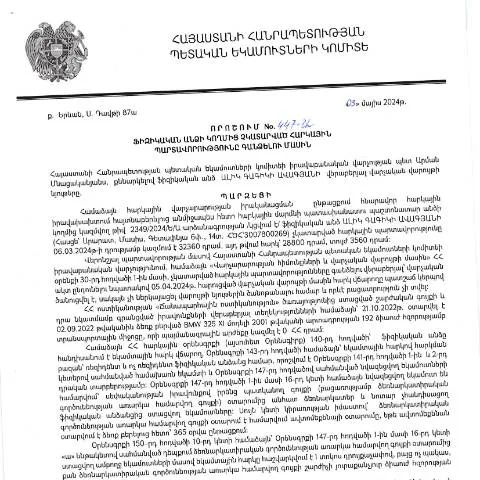
Նոր որոշման նշանակությունը հարկային պարտավորությունների գանձման գործում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 03.05.2026 թվի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 447-Ա որոշումը նոր քայլ է հարկային համակարգում։ Այս որոշումը նպատակ ունի հստակեցնելու և կարգավորելու այն ընթացակարգերը, որոնց միջոցով հնարավոր կլինի գանձել ֆիզիկական անձանց չկատարված հարկային պարտավորությունները։ Այս գործընթացը կարևոր է, քանի որ այն ապահովում է պետության հարկային եկամուտների կայունությունը և տնտեսության առողջ աճը:
Ովքեր են պարտավորություն կրող անձինք այս որոշման շրջանակներում
Այս օրենքի շրջանակներում հարկային պարտավորության կրող անձինք կարող են լինել տարբեր կատեգորիաների քաղաքացիներ, ինչպիսիք են:
- Շրջանավարտ ուսանողները - ովքեր չեն վճարել ուսման վարձեր, որոնք ենթակա են հարկային պարտավորությունների:
- Պարտադիր զինվորական ծառայություն անցնող անձինք - ովքեր չեն ներկայացրել հարկեր մինչ ծառայություն անցնելը:
- Կինոնկարիչներ և արվեստագետներ - ովքեր ունեն հարկային պարտավորություններ իրենց ստեղծագործությունների վաճառքից:
Հարկային պարտավորությունների գանձման ընթացակարգը
Նշված որոշման հիման վրա գանձման գործընթացը ներառում է մի շարք քայլեր, որոնք հարկային մարմինները պետք է իրականացնեն:
- Ծանուցում - Առաջին քայլը պարտադիր ծանուցման ուղարկումն է բոլոր այն անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ:
- Մասնակցություն - Ծանուցումը պետք է ապահովի անձի մասնակցությունը, որպեսզի նրանք կարողանան ներկայացնել իրենց դիրքորոշումները:
- Վերլուծություն - Հարկային մարմինները պետք է կատարեն պարտավորությունների վերլուծություն և որոշեն, թե ինչքան գումար պետք է գանձվի:
- Գանձման գործընթաց - Եթե պարտավորությունները չեն կատարվում, հարկային մարմինները կարող են շարունակել գանձման գործընթացը:
Առցանց և պարբերական ներկայացման տարբերակները
ՊԵԿ-ի նոր որոշմամբ նախատեսված է, որ հարկային պարտավորություններն առցանց կարող են ներկայացվել՝ օգտվելով ֆիզիկական անձի նույնականացման քարտից, ինչը հեշտացնում է գործընթացը և նվազեցնում հերթերը:
Այնուամենայնիվ, որոշ անձինք կարող են նախընտրել հին ձևը՝ ներկայացնելով փաստաթղթերը անձամբ:
| Ներկայացման եղանակ | Առավելությունները | թերությունները |
|---|---|---|
| Առցանց | Ժամանակի խնայողականություն, հեշտ մատչելիություն | Տեխնիկական խնդիրների առաջացում |
| Անձամբ | Անհատական վերաբերվում | Երթի սպասելուդ ժամանակի կորուստ |
Դիմումի լրացման և ներկայացման գործընթացը
Անհրաժեշտ է, որպեսզի դիմումատուները լրացնեն հատուկ ձևաթուղթ, որը կոչվում է «Դիմում ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին»: Այս ձևը կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում:
Դիմումի հիմնական բաժինները
- Նշեք Ձեր անձնական տվյալները: անուն, ազգանուն, ծննդյան ամսաթիվ, անձը հաստատող փաստաթղթի համար:
- Հարկային պարտավորությունների մանրամասները: ներառեք համապատասխան հարկերի տեսակները, գումարները և ժամկետները:
- Դիմողին վերաբերվող փաստաթղթերը: պետք է ներկայացվեն բոլոր փաստաթղթերը, որոնք հաստատում են պարտավորությունների գոյությունը:
Հարկային պարտավորությունների վճարման գործընթացը
Հարկային պարտավորությունների վճարման գործընթացը, որպես կանոն, տեղի է ունենում երկու հիմնական եղանակով՝ բանկային փոխանցմամբ կամ կանխիկ:
- Բանկային փոխանցում: Ապահովեք, որ փոխանցման նպատակին մեջ ներառված լինի հարկային պարտավորությունը:
- Կանխիկ վճարում: Սա կարող է իրականացվել պետբյուջեի գրասենյակներում:
Հրաժարման կամ սխալների դեպքում գործողությունները
Եթե դիմումը կամ ներկայացված փաստաթղթերն ունեն սխալներ, հարկային մարմինները կարող են դիմումից հրաժարվել:
Ինչ անել հրաժարվելու դեպքում
- Առաջին քայլը պետք է լինի հրաժարվող պատճենը ստանալը:
- Վերակննական դիմում ներկայացնել՝ դրա հիման վրա:
- Եթե ձեր դիմումը շարունակաբար մերժվում է, կարող եք դիմել դատարան:
Պատասխանատվություն և հետևանքներ պակասեցնելու համար
Չկատարված հարկային պարտավորությունները կարող են բերել հետևյալ հետևանքների:
- Վճարները, որոնք կարող են ավելանալ հետագա ժամկետների ընթացքում:
- Ամբողջական բյուջեի խախտում և պետության ֆինանսական խնդիրներ:
- Կարող են առաջանալ իրավաբանական խնդիրներ՝ կապված հարկային պարտավորությունների չկատարման հետ:
Հարկային պարտավորությունների վերլուծություն տարբեր անձանց համար
Հարկային պարտավորությունները տարբեր անձանց համար կարող են ունենալ տարբեր բարդություններ:
- Անկարող մարդիկ: նրանք, ովքեր ունեն առողջական խնդիրներ և չեն կարող աշխատանք կատարել:
- Աշխատող ծնողներ: նրանք, ովքեր ունեն երեխաներ՝ դպրոցական կամ մանկապարտեզային տարիքում:
- Ուսանողներ: ովքեր դեռ մնում են ուսման մեջ և չունեն բավարար ֆինանսական միջոցներ:
Հարկային պարտավորությունների գանձման մեթոդներ և ընթացակարգեր
ՀՀ ՊԵԿ իրավաբանական վարչությունը ֆիզիկական անձանց հարկային պարտավորությունները գանձելու հարցում ունի մի շարք մեթոդներ, որոնք կարող են կիրառվել։ Գանձման գործընթացը կարող է ներառել ինչպես հարկային պարտավորությունների ստուգում և վերլուծություն, այնպես էլ հարկային պարտավորությունների գանձման միջոցների կիրառում։ Ըստ Հայաստանի Հանրապետության վարչական դատավարության օրենսգրքի, հարկային պարտավորությունների գանձման գործընթացը պետք է իրականացվի օրենքով սահմանված կարգով, որպեսզի ապահովվի հարկ վճարողների իրավունքների պաշտպանությունը:
Հարկային պարտավորությունների գանձման առաջին փուլը, որպես կանոն, ներառում է հարկային պարտավորությունների ստուգում։ Այս փուլում, ՀՀ ՊԵԿ-ը պետք է իրականացնի հարկ վճարողի հաշվետվությունները և հարկային հավելվածները՝ համոզվելու համար, որ դրանցում ներկայացված տվյալները ճիշտ են, իսկ հարկային պարտավորությունները համապատասխան են։ Եթե հայտնաբերվում են խախտումներ, հարկ վճարողը կստանա համապատասխան ծանուցում, որի հիման վրա նրան կտրվի ժամանակահատված՝ պարտավորությունները կատարելու համար:
Հարկային պարտավորությունները գանձելու երկրորդ փուլը, եթե պարտավորությունները չեն կատարվում, կարող է ներառել հարկային հարկերի ու տուգանքների կիրառում։ Այստեղ հարկային վարչությունը կարող է կիրառել հարկային պարտավորությունների հարկի գանձման գործիքներ, ինչպիսիք են հարկային պարտավորությունների գանձման վճիռները, որոնց միջոցով պարտավորությունները կարող են ավտոմատ կերպով գանձվել բանկային հաշվում:
Հարկային պարտավորությունների խախտումների հետևանքները
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ապա դա կարող է հանգեցնել որոշակի հետևանքների, որոնք կարող են ազդել ինչպես ֆինանսական, այնպես էլ իրավաբանական կերպով: ՊԵԿ-ը ունի իրավունք կիրառել տուգանքներ և լրացուցիչ վճարումներ, որոնք կարող են նշանակալի կերպով ավելացնել պարտավորությունների ընդհանուր գումարը:
Մասնավորապես, հարկային պարտավորությունների խախտումները կարող են հանգեցնել հետևյալ հետևանքներին:
- Տուգանքներ՝ հետարյունաբաժինների և պարտավորությունների չկատարելու համար, որոնք կարող են կազմել մինչև 50%-ը պարտավորությունների ընդհանուր գումարից;
- Այն դեպքում, երբ պարտավորությունները շարունակաբար չեն կատարվում, ՊԵԿ-ը կարող է նախաձեռնել դատական գործընթաց՝ պարտավորությունների գանձման համար, ինչը կարող է հանգեցնել հարկ վճարողի գույքի բռնագանձման;
- Հարկային պարտավորությունների համար չկատարումը կարող է ազդել նաև անձի վարկային պատմության վրա, ինչը կարող է եվս մեկ անգամ դժվարացնել ֆինանսական գործարքները:
Հարկային պարտավորությունների վարումը և վերահսկումը իրավաբանական տեսանկյունից
ՀՀ ՊԵԿ-ի կողմից հարկային պարտավորությունների վերահսկումը ընդգրկում է մի քանի հիմնական բնագավառներ, որոնք կարևոր են իրավաբանական տեսանկյունից: Այս ոլորտներում են ներառյալ հարկային հայտարարությունների ստուգում, հարկային պարտավորությունների կատարողականի վերահսկում և հարկ վճարողների իրավունքների պաշտպանությունը:
Փորձագիտական գնահատականների համաձայն, իրավաբանական անձանց հարկային պարտավորությունների կատարումը կարող է լինել ավելի բարդ, քան ֆիզիկական անձանցի։ Սա պայմանավորված է տարբեր տեսակի պայմանագրերի, հոսքերի և հարկային ռեժիմների առկայությամբ:
Քանի որ յուրաքանչյուր հարկային գործառնություն ենթակա է մանրամասների և կանոնակարգի, հարկ վճարողները պարտավոր են ուշադիր հետևել իրենց հանձնարարված պարտավորություններին: Տրամադրված տեղեկատվության նկատմամբ ՀՀ ՊԵԿ-ի ուշադրությունը կարևոր է՝ կանխարգելելու հարկային խախտումները և ապահովելու հարկ վճարողների իրավասությունները:
Այս համատեքստում, հարկային վարչությունը պարտավոր է ապահովել, որ յուրաքանչյուր հարկ վճարող ունենա մատչելի տեղեկատվություն՝ հարկային պարտավորությունների կատարելու վերաբերյալ: Վերջին տարիներին, ՀՀ ՊԵԿ-ը սկսել է ներդնել էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս հարկ վճարողներին արագ և հեշտ ստանալ անհրաժեշտ տեղեկությունները: