Ստեղծման հիմքը և հաշվարկման գործընթացը
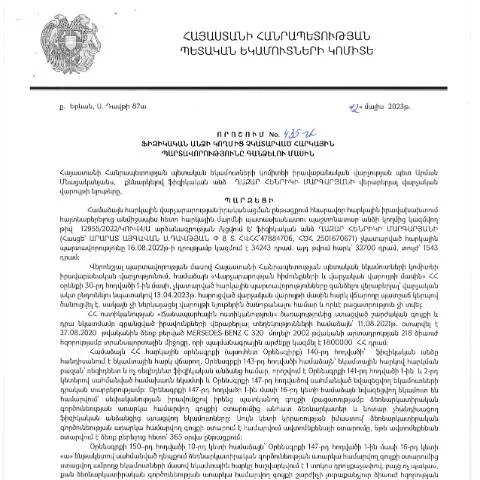
2023 թվականի մայիսի 12-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 435-Ա որոշումը հանդիսանում է կարևոր քաղաքական և վարչական փաստաթուղթ, որը նպատակ ունի կարգավորել հարկային պարտավորությունների կատարումը ֆիզիկական անձանց կողմից:
Այս որոշման ընդունումը հիմնված է հարկային համակարգի արդյունավետության և արդարության ապահովման վրա, որի արդյունքում պետական բյուջեի եկամուտները կբարձրանան, իսկ քաղաքացիները կստանան հարկային պարտականությունների կատարման հնարավորություն:
Ովքեր կարող են դիմել
Դիմումատուները, որոնք կարող են օգտագործել այս որոշումը, ներառում են:
- Ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ:
- Մի շարք բացառություններ են նախատեսվում, օրինակ՝ հնչեղ արգելքի տակ գտնվող անձինք կամ դատարանի որոշմամբ ազատվածները:
Ֆորմայի վերլուծություն՝ քայլ առ քայլ
Ֆորման, որը պետք է լրացվի, բաղկացած է մի շարք բաժիններից, որոնք պետք է լրացվեն ուշադիր:
- Անուն և ազգանուն: Լրացնելով այս բաժինը, համոզվեք, որ ձեր անձնական տվյալները համահունչ են փաստաթղթերում:
- Հարկային պարտավորությունների տեսակը: Ընտրել համապատասխան հարկատեսակը, որն ընդգրկում է եկամտային հարկերը, գույքի հարկերը և այլն:
- Պարտավորությունների գումարը: Արդյունավետ հաշվարկման համար անհրաժեշտ է մատնանշել ճշգրիտ գումարը:
Մանրամասներ և թակարդներ
Այս ֆորմայի լրացման ընթացքում կարևոր է ուշադրություն դարձնել տարբեր մանրամասների վրա:
- Խուսափեք սխալ լրացումներից, քանի որ դա կհանգեցնի հրաժարվելու դիմումից:
- Հնարավոր է, որ ձեզանից պահանջվի լրացուցիչ փաստաթղթեր, ինչպիսիք են եկամուտների ապացույցները:
Դիմման գործընթացի ժամանակացույցը
Դիմումը կարող է ներկայացվել վարչական մարմիններին մի քանի փուլով:
- Դիմումի ներկայացում: Դիմումը պետք է ներկայացնել մինչև 2023 թվականի նոյեմբերի 30-ը:
- Նախաքննություն: Մասնագիտական անձնակազմը կվերանայի դիմումը մինչև 2024 թվականի հունվարի 15-ը:
- Վերջնական որոշում: Վերջնական որոշումը կհրապարակվի 2024 թվականի փետրվարի 1-ին:
Կատարման խախտման դեպքում
Եթե դիմումը մերժվի, կամ կան սխալներ, դիմորդը կարող է:
- Վերանայման դիմում ներկայացնել՝ նշելով պատճառները:
- Աջակցություն ստանալ իրավաբանական կազմակերպություններից:
Համեմատություն այլ փաստաթղթերի հետ
Այս որոշումը հաճախ շփոթում են այլ հարկային հայտարարագրերի հետ, սակայն այն ունի իր առանձնահատկությունները:
| Փաստաթուղթ | Հիմնական նպատակ | Վերջնաժամկետ |
|---|---|---|
| Հարկային հայտարարագիր | Շրջանառվող եկամուտների հաշվառում | Տարին մեկ անգամ |
| Կոտրված հարկային պարտավորություն | Վճարման հետաձգում | Գրանցումից հետո 30 օր |
| Ֆիզիկական անձի հարկային պարտավորությունների գանձում | Չկատարված պարտավորությունների հավաքագրում | Նշված ժամկետում |
Ավելին այս որոշման մասին
Դիմելով այս որոշմանը, քաղաքացիները կարող են չկատարված պարտավորությունները կարգավորել:
Այնուամենայնիվ, կարևոր է, որ քաղաքացիները ունենան բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են պահանջվել:
Ավելին, ոչ միայն ֆիզիկական անձինք, այլ նաև իրավաբանական անձինք կարող են դիմել:
Շրջանառվող կանոնավորություններ
Այսօր իշխանություններն ընդլայնված վերահսկողություն են կիրառում հարկային պարտավորությունների կատարման նկատմամբ:
Դրա արդյունքում, քաղաքացիներն ավելի պատասխանատու են դառնում իրենց հարկային պարտավորությունների նկատմամբ:
Հարկային պարտավորությունների անհրաժեշտությունը և վարկանիշային գնահատման մեթոդները
Հարկային պարտավորությունները հանդիսանում են պետության եկամուտների ապահովման հիմնասյունը։ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 435-Ա որոշման շրջանակներում կարևոր է հասկանալ, թե ինչպես են գնահատվում ֆիզիկական անձանց հարկային պարտավորությունները և ինչ մեթոդներ են կիրառվում այդ պարտավորություններն իրականացնելու համար։ Վարկանիշային գնահատումը հիմնվում է ոչ միայն հարկային պատմության վրա, այլ նաև անձի ֆինանսական հնարավորությունների և եկամուտների աղբյուրների վրա։
Ըստ ՀՀ հարկային օրենսդրության, հարկային պարտավորությունները չեն սահմանվում միայն եկամուտներին, այլև կարող են ընդգրկել նաև անհատական գույքի, փոխադրումների և այլ ձևերով եկամուտների հավաքագրումը։ Այդ պատճառով, հարկային գնահատման գործընթացը բազմազան ու բազմաշերտ է, և մասնագետները պետք է խորը ուսումնասիրեն թե՛ տվյալ անձի տնտեսական գործունեությունը, թե՛ առկա ֆինանսական փաստաթղթերը։
Նախաձեռնություններ հարկային պարտավորությունների նվազեցման համար
Որոշումների կայացման գործընթացում կարևոր է նաև առանձնացնել հարկային պարտավորությունների նվազեցման հնարավորությունները, որոնց միջոցով ֆիզիկական անձինք կարող են բարելավել իրենց հարկային իրավիճակը։ Այս հարցում, ՀՀ ՊԵԿ-ն առաջարկում է մի շարք ծրագրեր և ինստիտուտներ, որոնք նախատեսում են հարկային արտոնություններ և լրացուցիչ աջակցություն։
Օրինակ՝ հարկային հաշվետվությունների հաշվարկման և ներկայացման գործընթացում հնարավոր է դիմել նվազեցված հարկերի կիրառման, ինչպես նաև ըստ սահմանված կարգի՝ որոշակի պարագայում իրացնել հարկային արտոնություններ։ Նման նախաձեռնություններ տարածվում են նաև սոցիալական խմբերի միջև, ինչպիսիք են երիտասարդները, սովորենությամբ զբաղվողները, և այլն։
Հարկային պարտավորությունների կատարումը և դրա հետևանքները
Փաստը, որ ֆիզիկական անձի կողմից հարկային պարտավորությունները չեն կատարվում, կարող է մեծ ազդեցություն ունենալ ոչ միայն տվյալ անձի, այլև ողջ պետության տնտեսական կայունության վրա։ 435-Ա որոշման հիմքում ընկած է այն, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն վարչական պատասխանատվության, այլև քրեական հարցերի։
Այլևս միտումներ են նկատվում այն դեպքում, երբ հարկային պարտավորությունները չկատարողները սկսում են դիմել տարբեր միջոցների՝ հարկային ճնշումների նվազեցման և պետության կողմից կիրառվող պատժամիջոցներից խուսափելու համար։ Այս իրավիճակներում, հարկային մարմինները կարող են կիրառել հարկային պարտավորությունների կատարումը ապահովելու համար արդյուքներով լի միջոցներ, ինչպիսիք են խափանման գործիքների կիրառումը ու հարկային պարտավորությունների ետամուտի կարգը։