Վարկանիշային հարկային պարտավորություններ. Ինչու և ինչպես է իրականացվում գործընթացը
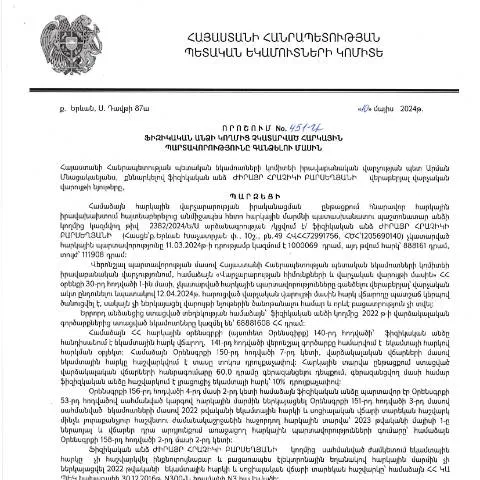
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2024-ի մայիսի 10-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 451-Ա որոշումը հանդիսանում է կարևոր միջոցառումների շարքում, որը նպատակ ունի ապահովել հարկային պարտավորությունների կատարումը:
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր չորրորդ հարկային տարիների ընթացքում չեն կատարել իրենց հարկային պարտավորությունները, ինչպիսիք են եկամտային հարկերը, Կենտրոնական բանկի կանխիկ միջոցների հարկերը և այլ հարկային վճարումներ:
Պրոցեսի սկիզբը. Երբ է սկսվում պարտավորությունների հավաքագրման գործընթացը
Հարկային պարտավորությունների հավաքագրման գործընթացը սկսվում է ՀՀ ՊԵԿ համապատասխան որոշման հրապարակման օրը՝ 27.06.2024թ.:
Այս ամսաթվից սկսած, հարկադիր հավաքագրման գործընթացը կարող է ընթանալ երեք հիմնական փուլերով:
- Նոյեմբերի 1-ից մարտի 1-ը - Հարկային պարտավորությունների հաշվի արումը և հարցումների իրականացումը:
- Մարտի 2-ից ապրիլի 30-ը - Հարկային հայտարարությունների հանգանակումը և պարտավորությունների կատարումը:
- Մայիսի 1-ից մինչև հունիսի 30-ը - Հարկային պարտավորությունների հավաքագրման գործընթացի առավել խստացում:
Առաջիկա քայլեր. Ինչ է սպասվում դիմումի ներկայացումից հետո
Ունենալով փաստաթղթային լրիվություն, ֆիզիկական անձը կարող է դիմել համապատասխան պետական մարմնին, որում պետք է ներկայացվի առկա հարկային պարտավորությունների մասին տեղեկություն:
Դիմումը կարող է ներկայացվել նաև էլեկտրոնային ձևով՝ օգտագործելով ηλεκτρονային ստորագրման և անձնական տվյալների անվտանգության համակարգ:
Դիմումը ներկայացնելուց հետո, ՀՀ ՊԵԿ-ը պարտավորվում է մեկ ամսվա ընթացքում տրամադրել պատասխան:
Փաստաթղթերի պատրաստում. Ի՞նչ փաստաթղթեր են պահանջվում
Դիմումը ներկայացնելու համար անհրաժեշտ է նախապատրաստել հետևյալ փաստաթղթերը:
- Անձնագրի պատճեն - անհրաժեշտ փաստաթուղթ, որը հաստատում է դիմողի ինքնությունը:
- Հարկային պարտավորությունների մասին տեղեկագիր - տեղեկանք, որը ստացվում է ՀՀ ՊԵԿ-ից:
- Հիմնավորումներ - անհրաժեշտության դեպքում, նշված կարող են լինել պարտավորությունները չկատարելու պատճառները:
Մանրամասներ հավաքագրման գործընթացի մասին
Հարկային պարտավորությունների հավաքագրման գործընթացը կարող է ենթարկվել հետևյալ հիմնական սկզբունքներին:
- Գործընթացի թափանցիկությունը - բոլոր արտաքին նախապատրաստությունները պետք է իրականացվեն բացառապես օրենքի շրջանակներում:
- Տեղեկացման պարտավորությունը - ՀՀ ՊԵԿ-ը պարտադիր պետք է իրականացնի պարտավորությունների մասին յուրաքանչյուր տեղեկացնել:
- Հարկային վճարումների հեշտացումը - շնորհիվ էլեկտրոնային համակարգերի ներդրման:
Վերջին ժամկետներ և ժամկետային անհրաժեշտություններ
Հարկային պարտավորությունների հավաքագրման գործընթացի վերջնական ժամկետները կարող են տարբեր լինել:
| Ժամկետ | Բովանդակություն | Ուշացում |
|---|---|---|
| Մայիսի 1-ից հունիսի 30 | Հավաքագրման գործընթացի ավարտ | 60 օր |
| Նոյեմբերի 1-ից մարտի 1 | Հարկային հայտարարությունների ստացում | 30 օր |
| Մարտի 2-ից ապրիլի 30 | Պարտավորությունների կատարում | 90 օր |
Փաստաթղթի իրագործումը և հաջորդ քայլերը
Դիմումի ներկայացումից հետո, ՀՀ ՊԵԿ-ը պետք է անցնի տվյալների վերլուծության և հաստատման փուլերից:
Եթե դիմումը հաստատվի, ապա ֆիզիկական անձը կստանա համապատասխան տեղեկություն այն մասին, թե երբ և ինչպես կատարի իր պարտավորությունները:
Դիմումի վերաբերյալ լրացուցիչ հարցեր և օգնություն
Եթե ունեք լրացուցիչ հարցեր, կարելի է դիմել ՀՀ ՊԵԿ-ի կայքում կամ զանգահարել նրանց գրասենյակ:
Այսպիսով, հարկային պարտավորությունների կատարումը յուրաքանչյուր քաղաքացիների համար կարող է լինել խոստումնալից, եթե դրա գործընթացը իրականացվի օրենքի շրջանակներում:
Հարկային պարտավորությունների կատարում և դրանց հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 451-Ա որոշմամբ՝ հարկային պարտավորությունները չկատարելու հետևանքները ընդգրկում են ոչ միայն ֆինանսական տույժեր, այլև իրավաբանական պարտականությունների ավելացում: Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են դառնալ վարչական վարույթների և հարկային ստուգումների թիրախ: Այդպիսի իրավիճակներում հարկային մարմինները կարող են կիրառել հարկային պարտականությունների հարկադիր կատարում:
Ըստ Հայաստանի Հանրապետության վարչական իրավասության օրենսգրքի՝ հարկային պարտավորությունների կատարումը պետք է իրականացվի մինչև հարկային տարվա ավարտը: Յուրաքանչյուր հարկ վճարող պետք է զգոն լինի այդ ժամկետների նկատմամբ, քանի որ ուշացման դեպքում կարող են կիրառվել խիստ պատժամիջոցներ:
Հարկային պարտավորությունների նկատմամբ իրավասությունների մշակման նրբությունները
Հարկային պարտավորությունների գանձման գործընթացը ներառում է մի շարք իրավական և վարչական քայլեր, որոնք կարող են տարբեր լինել անձի սոցիալական վիճակից, ֆինանսական կարողություններից և նախորդ հարկային վարքից: Ըստ ՀՀ ՊԵԿ-ի, յուրաքանչյուր ֆիզիկական անձի հարկային պարտավորությունները կարելի է դասակարգել ըստ նրանց եկամուտների աղբյուրի և չափի:
Աνάալիզավորելով որոշման հիմքում դրվող փաստերը, հարկային մարմինները կարող են կիրառել տարբեր մոտեցումներ՝ կախված հարկ վճարողի ֆինանսական վիճակից: Օրինակ՝ եթե անձը ունի բավարար եկամուտներ, ապա նրանց նկատմամբ կարող են կիրառվել ավելի խիստ միջոցներ, մինչդեռ ցածր եկամուտները կարող են հանգեցնել մեղմացման:
Վեճերի լուծման մեխանիզմները հարկային պարտավորությունների դեպքում
Երբ հարկ վճարողը չի համաձայնում ՀՀ ՊԵԿ-ի կայացած որոշումների հետ, նա ունի իրավունք՝ բողոքարկելու այդ որոշումները: Բողոքարկման գործընթացը պետք է իրականացվի ըստ վարչական իրավասության օրենսգրքի պահանջների, որտեղ առաջին հերթին պետք է ներկայացվի բողոք միացյալ բողոքարկման կարգով:
Նշված կարգով բողոքարկման ներկայացումը պետք է լինի գրավոր և պարունակել բոլոր անհրաժեշտ փաստաթղթերը, որոնք աջակցում են բողոքին: Եթե բողոքը չի բավարարվի, հարկ վճարողը կարող է դիմել դատարան՝ իր իրավունքների պաշտպանությանը: