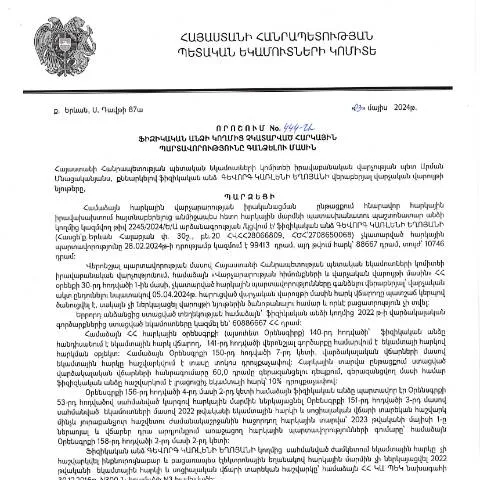
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 444-Ա որոշման նշանակությունն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 03.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 444-Ա որոշումը կարևոր դեր է խաղում Հայաստանում հարկային պարտավորությունների համակարգում: Այս որոշումը նախատեսում է ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարման կարգը, որպեսզի ապահովվի հարկային հետևողականությունը և պետական բյուջեի լիարժեք կատարումը:
Որոնք են ֆիզիկական անձի հարկային պարտավորությունները
- ԳՆԳ - գույքի հարկ
- Ավտոմեքենայի հարկ
- Ավելացված արժեքի հարկ (ԱԱՀ)
- Նույնականացնող հարկեր
Ֆիզիկական անձինք պարտավոր են կատարել նշված հարկերը, և դրանց չկատարելու դեպքում կարող են ենթարկվել վարչական պատասխանատվության:
Ովքե՞ր են ներկայացնում պահանջվող փաստաթղթերը
Հարկային պարտավորությունների առկայությունը հաճախ կարող է անակնկալ լինել, հատկապես այն դեպքում, երբ անձը չի զեկուցել ստացված եկամուտները: Այս դեպքում, հարկային մարմինը կարող է պաշտոնապես տեղեկացնել անձին, սակայն հարկային պարտավորությունների կայացման փուլը երբեք չպետք է կատարվի անհիմն:
Փաստաթղթերը կարող են ներկայացնել.
- Ֆիզիկական անձը, որի նկատմամբ սահմանվում է հարկային պարտավորություն
- Նրա ներկայացուցիչը (օրինակ՝ վստահությունը)
Ինչպես լրացնել և ներկայացնել դիմումը
Դիմումը պետք է լրացվի՝ հաշվի առնելով որոշման պահանջները:
Ընդհանուր առմամբ, դիմումն ամփոփում է հետևյալ գրությունները:
- Անուն, ազգանուն, ծննդի ամսաթիվ
- Հարկային համարը (TIN)
- Կանխիկ պարտավորությունների մանրամասներ
Քայլ առ քայլ լրացման գործընթացը.
- Բացեք պաշտոնական կայքը և ներբեռնեք անհրաժեշտ ձեւը:
- Լրացրեք բոլոր անհրաժեշտ տեղեկությունները՝ հաշվի առնելով հարկային պարտավորությունների տեսակներն:
- Հաստատեք փաստաթուղթը էլեկտրոնային ստորագրությամբ:
- Առաքեք ներկայացրած դիմումը հարկային մարմնին օգտագործելով էլեկտրոնային ծառայությունները:
Հարկային պարտավորությունների ժամկետները և դրա հետևանքները
Դիմումը ներկայացնելու վերջնաժամկետը կարևոր է, քանի որ անցնելու դեպքում ներման հնարավորությունը կարող է կորսվել: Հարկային մարմինը տրամադրում է 30 աշխատանքային օր՝ պարտավորությունների կատարման համար:
Եթե դիմումը չի մշակվում նախատեսված ժամկետում, կարող են սկսվել վարչական վարույթներ:
Ներկայացվող փաստաթղթերի նախապատրաստում
Ֆիզիկական անձը, ով դիմում է հարկային պարտավորությունների չկատարման համար, պետք է ապահովի հետևյալ փաստաթղթերը.
- Հարկային պարտավորությունների եւ եկամուտների վերաբերյալ տեղեկանք
- Դիմումի լրացված ձևաթուղթ
- Ժամանակագրական տեղեկանք (որևէ թվային տեղեկատվություն)
- Անձի նույնականացման փաստաթուղթ (հաշվառման քարտ կամ անձնագիր)
Որոնք են փաստաթղթերի սերտիֆիկացման ընթացակարգերը
Քաղաքացիները պետք է հասկանան, թե ինչպես սերտիֆիկացվի ներկայացված փաստաթղթերը՝ նրանց վստահության բարձրացման համար:
Սերտիֆիկացման գործընթացը կարող է ներառել.
- Հարկային մարմնի կողմից կարեւոր փաստաթղթերի ստուգումը
- Օգտագործել QR կոդեր՝ տեղեկանքի վավերականության ստուգման համար:
Ավարտական ընթացակարգը և հաղթահարումը
Դիմումը ներկայացնելուց հետո հարկային մարմինը ստուգում է փաստաթղթերը և որոշում՝ ընդունել կամ մերժել:
Եթե մերժվում է, քաղաքացին կարող է ներկայացնել իր аргումենտները, որպեսզի վերանայի որոշումը:
Այն դեպքում, երբ դիմումը ընդունվում է, քաղաքացին տեղեկացվում է հարկային պարտավորությունների կարգավորման գործընթացի մասին:
Պետական համակարգի իրավական շրջանակը
Այս բոլոր գործընթացները տեղի են ունենում ՀՀ հարկային օրենսդրության շրջանակում, որը հիմնված է 2025 թվականի Ադմինիստրատիվ ընթացակարգերի օրենսգիրքում:
Եվ այսպես, ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձումը կարևոր առիթ է հարցեր լուծելու և պետության ֆինանսական կայունությունը պահպանելու համար:
Փաստաթղթերի ներկայացման գործընթացը
ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շրջանակներում, հարկավոր է ուշադիր հետևել փաստաթղթերի ներկայացման գործընթացին: Այս գործընթացը կարող է ներառել մի քանի փուլեր, որոնք գտնվում են ՀՀ հարկային օրենսդրության ծիրում:
Նախ, հարկ վճարողի կողմից պետք է ներկայացվի դիմում՝ նշելով իր պարտավորությունները և ներկայացնելով համապատասխան փաստաթղթերը, որոնք կարող են ներառել՝ եկամուտների հաշվետվություններ, հաշվետվություններ վերականգնումների մասին, ինչպես նաև վճարված հարկերի ապացույցներ: Սա կարող է անել ինչպես առցանց, այնպես էլ համացանցի միջոցով:
Փաստաթղթերի ներկայացման գործընթացը կարող է տևել տարբեր ժամանակահատվածներ, կախված ներկայացված փաստաթղթերի ամբողջականությունից և ՀՀ ՊԵԿ-ի արձագանքի արագությունից: Հարկ վճարողն ունի իրավունք ստանալ տեղեկություններ իր դիմումի կարգավիճակի մասին՝ օգտագործելով իրեն տրամադրված անձնական համարը:
Հարկային պարտավորությունների վեճերի կարգավորման մեթոդներ
ՀՀ-ում՝ ֆիզիկական անձանց հարկային պարտավորությունների նկատմամբ, կարող են առաջանալ վեճեր, որոնք պահանջում են կարգավորում: Մասնավորապես, երբ հարկ վճարողի կարծիքով որոշումը արդարացված չէ, նա ունի իրավունք դիմել ՊԵԿ-ին՝ ներկայացնելով փաստարկում և հիմնավորումներ:
Վիճաբանությունների կարգավորման գործընթացը սովորաբար ենթադրում է նախնական քննարկում՝ ՊԵԿ-ի համապատասխան բաժնում: Եթե կողմերը չեն կարող համաձայնության գա, ապա հարկ վճարողը կարող է դիմել վարչական դատարան: Այսպիսի գործընթացները կարող են պարզաբանվել համապատասխան օրենքների և կարգի միջոցով, որոնք նշված են ՀՀ վարչական դատավարության օրենսդրությունում:
Վեճերի լուծման համար ՀՀ ՊԵԿ-ը կարող է առաջարկել նաև միջնորդություն, որն իրականացվում է անկախ միջնորդի կողմից՝ համաձայնեցված կողմերի միջև: Այս մեթոդը կարող է լինել արդյունավետ և արագ լուծում, ինչը նվազեցնում է դատական գործընթացների բարդությունը:
Հարկային պարտավորությունների կատարումը և հետևանքները
Հարկային պարտավորությունների կատարումը՝ ըստ ՀՀ օրենսդրության, պարտադիր է և յուրաքանչյուր հարկ վճարող պետք է պատասխանատու լինի իր պարտավորությունների կատարման համար: Չկատարված պարտավորությունների դեպքում կարող են կիրառվել տարբեր հետևանքներ, այդ թվում՝ տուգանքներ կամ նախազգուշացումներ:
Հարկ վճարողները պետք է հաշվի առնեն, որ քաղաքացիական վարույթը կարող է սկսվել, եթե պարտավորությունները չկատարվեն, և նրանց անբարեխիղճ վարքագիծը կարող է հանգեցնել հիասթափիչ արդյունքների: Ընդ որում, հարկ վճարողը կարող է նաև դիմել օրենքի համապատասխան սահմանադրական կարգով՝ իր իրավունքների պաշտպանության նպատակով:
Ավելին, հարկային պարտավորությունների կատարման գործընթացը պետք է իրականացվի հստակ ժամկետներում, որոնք սահմանվել են ՀՀ ՊԵԿ-ի կողմից: Կարևոր է, որպեսզի բոլոր վճարումները կատարվեն ժամանակին, քանի որ ուշացումը կարող է հանգեցնել հավելյալ տուգանքների: