Դրական վճարումների կարգավորումը՝ օրենքի համաձայն
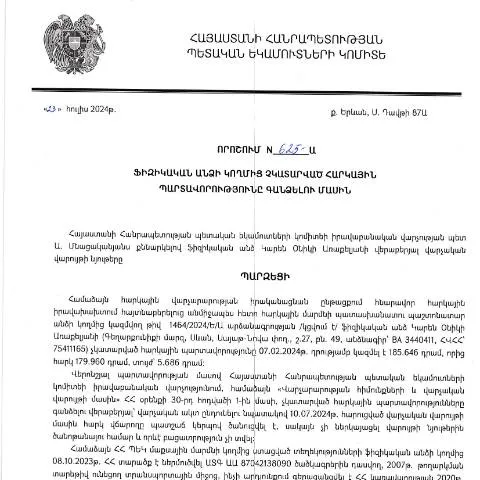
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2024 թվականի հուլիսի 23-ին հաստատված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 625-Ա որոշումը խիստ կարևոր դեր ունի հարկային օրենսդրության շրջանակներում: Այս որոշումը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների կատարման կարգավորումը, ովքեր խախտել են հարկային օրենսդրությունը:
Մեր քաղաքացիների իրավունքները և պարտականությունները
Վերջին տարիներին ճնշող մեծամասնություն ունի հարկային պարտավորությունները չկատարելու խնդիրը: Կառավարությունը, արձագանքելով այս մտահոգությանը, մշակել է արդյունավետ մեխանիզմներ, որոնք նպատակ ունեն խթանել հարկային կարգապահությունը:
- Մանրամասն տեղեկություններ: Գործող օրենքները նախատեսում են, որ ֆիզիկական անձինք պարտավոր են ստանալ տեղեկություններ իրենց հարկային պարտավորությունների վերաբերյալ:
- Հնարավորություններ: Հարկային մարմինները, համագործակցելով քաղաքացիների հետ, են քննել և լուծել յուրաքանչյուր անհատական հարց:
Որպես այս փաստաթղթը՝ վերափոխման ամբողջական գործընթացում
ՊԵԿ-ի որոշումը ունի մի շարք կարևոր ենթադրյալներ, որոնք ընձեռում են տարբեր մասնակիցներին միավորող գործընթաց: Պարզապես հարկային պարտավորությունների գանձման գործընթացի իրականացման արդյունքում այս իրավական փաստաթուղթը հանդիսանում է առանցքային քայլ:
Ո՞վ և երբ պետք է ներկայացնի
Ֆիզիկական անձը, ով չի կատարել իր հարկային պարտավորությունները, պետք է ներկայացնի այս փաստաթուղթը: Այս գործընթացը կարող է իրականանալ միայն այն ժամանակ, երբ հարկային մարմինները որոշում կայացնեն, որ պահանջվում է գումարների գանձում:
Փաստաթղթի լրացման կարևորությունը
Այս փաստաթղթի ճիշտ լրացումը մայրամուտ է, որպեսզի հարկային մարմինները կարողանան արդյունավետ աշխատել: Դրա նպատակն է ապահովել, որ բոլոր տեղեկությունները հստակ և ամբողջական են:
Ի՞նչ տեղեկություններ են անհրաժեշտ
- Հարկային համարը: Յուրաքանչյուր ֆիզիկական անձ, ով ներկայացնում է փաստաթուղթը, պետք է նշի իր հարկային համարը:
- Հասցե: Կարևոր է նշել անձի բնակության հասցեն:
- Վճարման մանրամասները: Պետք է նշել, թե թե որքան գումար է պետք վճարել:
Ապրանքների կառավարումը՝ պարտադիր քայլեր
Ստորագրված փաստաթուղթը ներկայացնելուց հետո հարկային մարմինները ստանում են այն մշակելու և գնահատելու հնարավորություն: Որպես մասնակից, դուք պետք է զգուշանաք, որ ժամանակին վերաբերող տեղեկություններն ու փաստաթղթերը պարտադիր են:
Որտեղ և ինչպես ներկայացնել
Այս փաստաթղթերը հնարավոր է ներկայացնել առցանց ծառայությունների միջոցով, որոնք գերակայություն են տալիս ժամանակի տնտեսմանը: Որպեսզի գործընթացը լինի արդյունավետ, հարկավոր է օգտագործել էլեկտրոնային ստորագրությունը:
Հարկային պարտավորությունների վիճակը և փաստաթղթերի մշակում
Հարկային մարմինները ունեն վերահսկողություն գործընթացը՝ տալով քաղաքացիներին իրավասություն ստուգել իրենց վիճակը:
- Անհրաժեշտ քայլեր: Համոզվեք, որ ձեր ներկայացրած փաստաթղթերը ստացվել են:
- Վերաբերմունք: Եթե խնդիրներ առաջանան, հարկավոր է անմիջապես կապվել հարկային մարմնի հետ:
Քաղաքացիների իրավունքների պաշտպանություն՝ կասկածները և հարցերը
Եթե որևե քաղաքացի զգում է, որ իր իրավունքները խախտվել են, նա իրավունք ունի միջնորդել հարկային մարմիններին: Այս գործընթացը թույլ է տալիս քաղաքացիներին պաշտպանել իրենց իրավունքները:
Ինչպես շարունակել գործընթացը
Եթե փաստաթուղթը մերժվի կամ լրացված կլինի սխալ, դուք պետք է անմիջապես կապ հաստատեք համապատասխան մարմնի հետ:
Հայաստանյան հարկային համակարգի փոփոխությունները
Այս որոշումը հնարավորություն է տալիս Հայաստանում հարկային համակարգի բարեփոխման ուղղությամբ նշանակալից քայլեր կատարել: Այդ քայլերը ձգտում են ապահովել քաղաքացիների նկատմամբ արդար և թափանցիկ վերաբերմունք:
Բարելավված ծառայություններ
- Նոր համակարգեր: Համակարգերը մշտապես բարելավվում են՝ հասանելիության և արդյունավետության բարձրացման նպատակով:
- Էլեկտրոնային ծառայություններ: Ելնելով նոր տեխնոլոգիաներից, քաղաքացիները կարող են դիմել ծառայությունների համար առցանց:
Հարկային պարտավորությունների հետաձգումը՝ բացառիկ դեպքեր
Հատուկ իրավիճակներում, երբ քաղաքացին չի կարող կատարել հարկային պարտավորությունները, կարող են կիրառվել հետաձգումներ կամ մարողական պայմաններ:
Ի՞նչ անել հետաձգման համար
- Հարկային մարմիններին ծանոթացրեք ձեր իրավիճակը:
- Գտեք համապատասխան փաստաթղթեր, որոնք կհավաստեն ձեր պահանջը:
Եզրակացության փոխադարձություն՝ հարկային պարտավորության կարգավորումը
Տվյալ որոշումը կարևոր դեր է կատարում Հայաստանի հարկային համակարգում: Այն թույլ է տալիս քաղաքացիներին արդյունավետորեն կատարելու իրենց պարտավորությունները: Ազգային հարկային մարմինները, հիմնելով այս փաստաթուղթը, կարող են ստանալ առավելագույն հնարավորություններ, որպեսզի հասնեն իրենց նպատակներին:
Տեղեկատվություն որոշման պայմանների մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետ Կարեն Օնիկի Առաքելյանի կողմից 2024 թվականի հուլիսի 23-ին կայացված 625-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը վերաբերում է ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարմանը՝ նախարարության և հարկային մարմինների կողմից իրականացվող հարկադիր գանձման գործընթացի շրջանակներում: Այս որոշումը համարվում է ներքին հարկային կարգավորումների մասնաճյուղներից մեկը, որը նախատեսում է հարկային պարտավորությունների չկատարումը հնարավորինս արագ և արդյունավետ ձևով լուծելու մեխանիզմներ:
Որոշման տարածման նպատակն է, որպեսզի հարկային վճարումների հետ կապված խնդիրները լուծվեն՝ նվազեցնելով պետական բյուջեում ձևավորվող բացերը և ապահովելով քաղաքացանցի հարկային վստահությունը: Քաղաքացիները պետք է իմանան, որ նմանօրինակ որոշումները ենթակա են վերանայման՝ վարչական գործընթացի հիման վրա, ինչը ենթադրում է, որ հարկային վճարների չկատարման դեպքում նրանց իրավունքները պաշտպանված են:
Իրավական հետևանքներ և հնարավոր լուծումներ
Որոշման հաշվարկները կարող են հանգեցնել իրավական հետևանքների, այդ թվում՝ հարկային պատժի և առնչվող այլ ֆինանսական պատասխանատվությունների: Ֆիզիկական անձինք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, պետք է գիտակցեն, որ նրանց նկատմամբ կարող են կիրառվել համապատասխան վարչական միջոցներ, որոնք կարող են ներառել հարկային միավորի կողմից հարկադիր գանձման գործընթացներ:
Հարկային պարտադիր գանձումների գործընթացի ավարտից հետո, քաղաքացիները կարող են դիմել վերաքննիչ մարմնին՝ ներկայացնելով իրենց ապացույցները: Նման դիմումները պետք է կազմվեն ըստ ՀՀ վարչական կարգավորումների օրենսդրության, և դրանց գնահատումը կարող է փոխել որոշման պարունակությունը: Խնդիրը գիտակցելու և լուծելու համար անհրաժեշտ է նաև ծանոթանալ ՀՀ ՊԵԿ-ի կողմից տրամադրվող աջակցվող տեղեկատվությանը:
Հարկային պարտավորությունների կատարումը և դիմումի ձևակերպումը
Ֆիզիկական անձի հարկային պարտավորությունների կատարումը պահանջում է համակարգված մոտեցում և ուշադրություն պետության կողմից սահմանված օրենսդրությանը: Որպեսզի քաղաքացի կարողանա խուսափել վարչական պատասխանատվությունից, կարևոր է, որ նա վաղուց սկսի հարկային պարտավորությունների կատարումը և հետևի նշված ժամկետներին:
Եթե անհրաժեշտություն arises, նրանք կարող են դիմել հարկային մարմիններին՝ լրացնելով համապատասխան Dimum Dzev N2 հայտ formulaire, որը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում: Այս դիմումը պետք է ներկայացվի էլեկտրոնային ձևով, օգտագործելով էլեկտրոնային ստորագրություն և անձնական համարի հաստատում:
Դիմումը մշակելու և քննարկելու ընթացակարգը կարող է ներառել մի շարք փուլեր, որոնք պետք է մանրամասն ուսումնասիրվեն մինչև դիմումը ներկայացնելը: Ցանկալի է, որ քաղաքացիները նաև դիմեն մասնագիտական խորհրդատվության, որպեսզի ապահովեն իրենց բոլոր իրավական իրավունքների պաշտպանությունը: