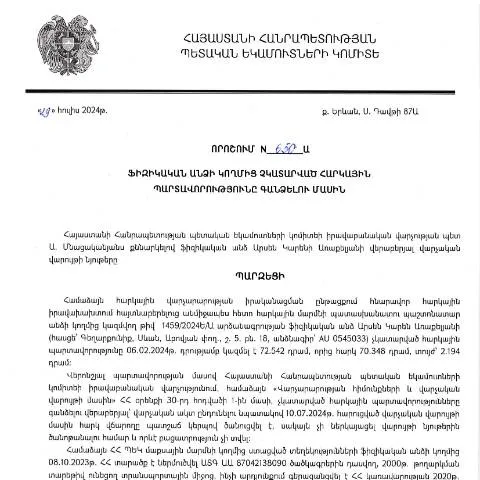
Դիմումի բնույթը՝ հարկային պարտավորությունների կատարումից խուսափելու դեպքում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.07.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 650-Ա որոշումը հանդիսանում է պաշտոնական փաստաթուղթ, որը նախատեսում է ֆիզիկական անձի հարկային պարտավորությունների կատարումն ապահովելու համար պահանջվող ընթացակարգերը։ Այս որոշումը կարևոր դեր է խաղում հարկային օրենսդրության շրջանակներում և մասնավորապես վերաբերում է այն դեպքերին, երբ անձը չի կատարում իր պարտավորությունները պետության առաջ:
Դիմումի նշանակությունը և կիրառման ոլորտը
Այս ձևը, հաշվի առնելով իր բնույթը, կիրառվում է բացառապես հարկային պարտավորությունների չկատարման դեպքում։ Այն կարող է օգտագործվել ինչպես քաղաքացիների, այնպես էլ իրավաբանական անձանց կողմից, որոնք ունեն հարկային պարտավորություններ պետության նկատմամբ։ Հայտը հիմնականում կիրառվում է այն դեպքում, երբ առաջանում են խնդիրներ՝ հարկային պարտավորությունների կատարման հետ, ինչպիսիք են՝
- Հարկային պարտավորությունների ուշացման կամ չկատարման դեպքերը
- Հարկային պարտավորությունների վերաբերյալ անհամաձայնությունները
- Այլ հարկային խախտումներ
Դիմումի լրացման կարգը
Դիմումը պետք է լրացվի համապատասխան ձևով, որը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում։ Լրացման ընթացքում հարկավոր է ապահովել, որ բոլոր պահանջվող տեղեկատվությունները ատենապես լրացվեն։ Դիմումի մեջ անհրաժեշտ է նշել հետևյալ տվյալները՝
- Ֆիզիկական անձի անձնագրային տվյալները (անուն, ազգանուն, ծննդյան թվական, անձնագրի համարը)
- Նշել հարկային պարտավորությունների չկատարման պատճառները
- Ավելացնել համապատասխան հիմնավորող փաստաթղթեր՝ վճարումների մասին տեղեկությունները, եթե ներմուծված են հարկային պարտավորությունների կատարումը հետաձգելու կամ չկատարելու մասին
Դիմումի կարգավիճակը՝ հանձման ընթացակարգը
Դիմումը կարելի է ներկայացնել երկու եղանակներով՝ անձամբ կամ էլեկտրոնային եղանակով։ Եթե դիմումը ներկայացվում է անձամբ, ապա հարկավոր է այցելել ՀՀ ՊԵԿ համապատասխան բաժիններ։ Շատ կարևոր է նաև դիմումը ներկայացնելու ժամկետները, որոնք սահմանված են օրենսդրությամբ:
Էլեկտրոնային դիմումը ներկայացնելու դեպքում հարկավոր է օգտագործել անձնական էլեկտրոնային ստորագրություն։ Դիմումը պետք է ներկայացվի նախատեսված ժամանակահատվածում՝ 30 օրվա ընթացքում:
Ինչպես ստուգել դիմումի ընթացքը
Դիմումի կարգավիճակը կարելի է ստուգել ՀՀ ՊԵԿ պաշտոնական կայքում։ Այնտեղ կարելի է մուտք գործել տրամադրված QR-կոդով, որը առկա է դիմումի հաստատման փաստաթղթում։ Դիմումի ընթացքը ստուգելու համար անհրաժեշտ է ունենալ նաև 16-անիշ նյութի անձնական համարը:
Դիմումի հետագա ընթացքը՝ ներառյալ որոշումները
Դիմումը ներկայացնելուց հետո կկիրառվի կարգավիճակ, որը կհուշի դիմումի ընթացքի մասին։ ՀՀ ՊԵԿ իրավաբանները ուսումնասիրում են դիմումը և կատարում որոշում։ Դիմումի հիման վրա կարող են նշանակվել հետևյալ քայլերը՝
- Հակակոռուպցիոն ստուգումների անցկացում
- Բացատրական հանդիպումների կազմակերպում՝ հարկային պարտավորությունների կատարման վերաբերյալ
- Եթե անհրաժեշտ է, հնարավոր է նաև հարկային պարտավորությունների վճարման նոր ժամկետների սահմանում
Դիմումի ազդեցությունը՝ քաղաքացիների իրավունքներն ու պարտավորությունները
Դիմումը ներկայացնելիս քաղաքացիները ստանում են որոշակի իրավունքներ, սակայն նաև պարտավորություններ՝ հարկային պարտավորությունները կատարել ճիշտ ժամկետներում։ Օրինակ՝ դիմումը ներկայացնելուց հետո քաղաքացիները իրավունք ունեն ստանալ աջակցություն հարկային մարմնից, սակայն պարտավոր են կատարել իրենց պարտավորությունները՝ հրաժարվելու դեպքում կարող են առաջանալ պատիժներ:
Երիտասարդ և արտասահմանյան անձանց համար հատուկ պայմաններ
Համաձայն օրենքի, եթե դիմումը ներկայացվում է երիտասարդների կամ արտասահմանյան քաղաքացիների կողմից, ապա որոշակի սահմանափակումներ և լրացուցիչ պահանջներ կարող են լինել։ Երիտասարդները, ովքեր դեռևս չեն հասել 18 տարեկան, պետք է ունենան ծնողների կամ խնամակալների համաձայնությունը:
Արտասահմանյան քաղաքացիները պետք է ներկայացնեն նաև իրենց բնակության երկրում գործող փաստաթղթերը՝ որտեղ կփոխանցվեն տվյալները։ Նրանք նույնպես պետք է ունենան լիազորագրություն՝ հարկային պարտավորությունների կատարումը վերահսկելու նպատակով:
Հարկային պարտավորությունների կատարումից հրաժարվելու հետևանքները
Եթե ֆիզիկական անձը շարունակում է հրաժարվել կատարել իր հարկային պարտավորությունները, ապա կարող են կիրառվել օրենքի համաձայն որոշակի պատիժներ՝ կտրուկ աճող տոկոսներով, տուգանքներով կամ այլ իրավական քայլերով, որոնք ուղղված են պարտավորությունների կատարմանը:
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել նաև իրավական գործընթացների մեկնարկման։ Այդ իսկ պատճառով շատ կարևոր է, որպեսզի քաղաքացիները ճիշտ ժամանակին ներկայացնեն իրենց դիմումները, որպեսզի խուսափեն հնարավոր հետևանքներից:
Որոշման նշանակությունը և ազդեցությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.07.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 650-Ա որոշումն ունի բարձր նշանակություն հարկային իրավակարգում։ Այս որոշմամբ սահմանվում են այն պայմանները, որոնց տակ պետական մարմինները կարող են հարկային պարտավորությունները գանձել ֆիզիկական անձանցից:
Այս որոշման հիմնական նպատակն է չկատարված հարկային պարտավորությունների արդյունավետ գանձումը, որպեսզի ապահովվի պետության բյուջեի լրացուցիչ ֆինանսական ռեսուրսներ։ Ուստի հարկային պարտավորությունները չկատարած ֆիզիկական անձինք ենթարկվում են ոչ միայն տուգանքների, այլ նաև կարող են բախվել տարբեր իրավական հետևանքների:
Դիտարկման գործընթաց և իրավական քայլեր
Արժե նշել, որ որոշման ընդունման գործընթացը ենթադրում է որոշակի իրավական քայլեր, որոնք պետք է իրականացվեն պետական մարմինների կողմից։ Նախ, հարկային մարմինները պետք է մշակեն համալիր տեղեկատվություն և գնահատականներ այն առումով, թե ինչ չափով է ֆիզիկական անձը խախտել հարկային օրենսդրությունը:
Բացի դրանից, օրենսդրության համաձայն, հարկային մարմնին պարտադիր է նախապես տեղեկացնել հարկատուն, ինչի արդյունքում նա կարող է լուծել իր պարտավորությունները առանց որևէ իրավական հետևանքի։ Եթե տեղեկացումը կատարվում է, սակայն ոմանք շարունակում են չկատարել իրենց պարտավորությունները, ապա պետական մարմինները ունեն իրավունք՝ ձեռնարկել հարկային պարտավորությունների գանձման իրավական քայլեր, որոնք կարող են ներառել դատական գործընթացներ:
Ինչպես դիմել ռեակցիայի կասեցման համար
Ֆիզիկական անձինք, ովքեր ցանկանում են բողոքարկել այս որոշումը, կարող են դիմել ՀՀ ՊԵԿ համապատասխան վարչություններին։ Դիմումը պետք է ներկայացվի գրավոր ձևով, իսկ այն կարող է ներառել նաև ապացույցներ և հիմնավորումներ, որոնք հաստատում են դիմողի դիրքորոշումը:
Դիմումը պետք է ներկայացվի 30 օրվա ընթացքում որոշման հրապարակումից հետո։ Հարկային մարմինները պարտավոր են դիտարկել դիմումները՝ համապատասխան ժամկետներում, տեղեկացնելով դիմողին որոշման վերաբերյալ:
Այս գործընթացը կարևոր է ոչ միայն այն պատճառով, որ այն ապահովում է ֆիզիկական անձի իրավունքների պաշտպանությունը, այլ նաև այնպիսի հիմքեր է ստեղծում, որոնք կարող են նպաստել հարկային օրենսդրության կատարելագործմանը և հասարակության վստահության բարձրացմանը հարկային մարմինների նկատմամբ: