Վարկանիշային համակարգի պատմություն և կարգավորում
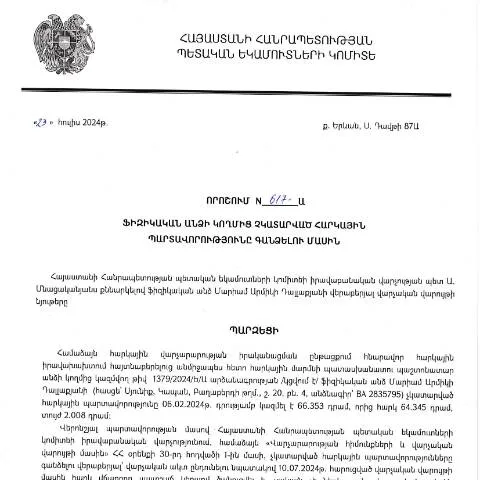
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 23.07.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 617-Ա որոշումը հանդիսանում է ժամանակակից հարկային վարչակարգի կարևոր բաղադրիչ: Այս որոշումը նպաստում է այն բանի, որ ֆիզիկական անձինք կարողանան կարգավորել իրենց հարկային պարտավորությունները և խուսափել հնարավոր իրավական հետևանքներից:
Երկրի հարկային համակարգի զարգացումը սկսվել է 1991 թվականից, երբ Հայաստանը անկախացավ: Հետևաբար, հարկային օրենսդրությունն սկսեց undergo փոփոխություններ՝ համապատասխան միջազգային չափանիշներին: 2025 թվին ընդունված վարչական գործընթացների օրենսգիրքը (HO-139-N) սահմանում է կարգավորումներ այն մասին, թե ինչպես պետք է լուծվեն հարկային պարտավորությունների հարցերը:
Հարկային պարտավորությունները և նշանակությունը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները կարող են հանգեցնել մի շարք խնդիրների, որոնցից են՝ հարկային տույժերը, դատարանային գործընթացները և կորուստները:
- Հարկային պարտավորություններ: Այսօրինակները ներառում են եկամտային հարկեր, սոցիալական ապահովության վճարներ և այլ հարկային պարտավորություններ:
- Ապահովվածություն: Վարկանիշային համակարգը ապահովում է, որ քաղաքացիներն ունեն իրավական հիմք իրենց պարտավորությունները կատարելու համար:
- Թույլատրելիությունը: Այս համակարգը թույլ է տալիս քաղաքացիներին ինքնուրույն կարգավորել իրենց պարտավորությունները:
Ովքեր են շահագրգիռ կողմերը
Այս որոշումն ուղղված է բոլոր ֆիզիկական անձանց, որոնք չեն կատարել իրենց հարկային պարտավորությունները:
Անձնային տվյալների պահանջ
Նախքան որոշման ստորագրումը, հարկային մարմինները պետք է ունենան հետևյալ տվյալները.
- Անհատական համարը (ՀՀՀՀ): Այս համարը անհրաժեշտ է, որպեսզի կարողանանք նույնականացնել քաղաքացուն:
- Անձնագիր: Հարկային մարմինները պետք է ունենան տվյալ անձինք ներկայացնող օրինական փաստաթղթի տվյալները:
Դիմումը լրացնելու գործընթացը
Դիմումն անհրաժեշտ է լրացնել հետևյալ քայլերով:
- Առաջին փուլ: Լրացրեք համապատասխան հայտման ձևը (Dimum Dzev N2) ՀՀ ՊԵԿ կայքում:
- Երկրորդ փուլ: Նշեք բոլոր պարտավորությունները, որոնք ունեք:
- Երրորդ փուլ: Հանձնեք փաստաթղթերը, որոնք կարող են հաստատել Ձեր վիճակը:
Փաստաթղթերի ներկայացման պահանջներ
Ֆիզիկական անձինք պետք է պատրաստեն և ներկայացնեն հետևյալ փաստաթղթերը.
| Փաստաթուղթ | Նկարագրություն | Ներկայացման ժամկետը |
|---|---|---|
| Անձնագիր | Անձնային տվյալները հաստատող փաստաթուղթ | Առաջին անգամ ներկայացնելու համար |
| Հարկային հայտարարագիր | Հարկային պարտավորությունների վերաբերյալ տեղեկություններ | Չորս աշխատանքային օր |
Առաջարկվող ընթացակարգեր վարչական մարմնի կողմից
Որոշումից հետո, վարչական մարմինը պետք է կատարի հետևյալ գործողությունները:
- Ստուգում: Վարչական մարմինները պետք է ստուգեն ներկայացված փաստաթղթերի իրավաչափությունը:
- Վերջնական որոշում: Հարկային մարմինները պետք է ընդունեն վճռական որոշում՝ հիմնված ստացված փաստաթղթերի վրա:
- Հետադարձ կապ: Վարչական մարմինը պատասխանատու է քաղաքացիներին տեղեկացնելու իրենց դիմումների վիճակի մասին:
Արդյունքների հետագա քայլեր
Եթե քաղաքացիները համաձայն չեն վարչական մարմնի որոշման հետ, նրանք ունեն իրավունքը բողոքարկել:
- Բողոքարկման գործընթաց: Իրավաբանները խորհուրդ են տալիս դիմողների համար իրավաբանական աջակցություն ստանալու:
- Վարչական դատարան: Եթե անհրաժեշտ է, քաղաքացին կարող է դիմել վարչական դատարան:
Ակնկալվող արդյունքները և պատասխանատվությունը
Այս գործընթացի ընթացքում կարելի է ակնկալել հետևյալ արդյունքները:
- Հարկային պարտավորությունների կատարում: Պարտավորությունները կատարվելուց հետո, քաղաքացիները կարող են սելֆ-լիազորել իրենց ապագա հարկային պարտավորությունները:
- Կարգավորված վարչական գործընթաց: Անձը ստանում է ողջամիտ եւ պարզ ընթացակարգ, որը կարող է կիրառվել նաև ապագայում:
Օրենքի կիրառման առանձնահատկությունները և իրավական հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 23.07.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 617-Ա որոշումը նախատեսում է հարկային պարտավորությունների կատարումը կանխող անձանց նկատմամբ հատուկ միջոցներ: Նման կարգավորումները նպատակ ունեն հարկային համակարգի արդյունավետությունը բարձրացնելուն և հարկային պարտավորությունների կատարումը խթանելուն:
Ուշադրություն պետք է դարձնել, որ որոշման մեջ նշված են ոչ միայն պարտավորությունների գանձման մեթոդները, այլ նաև իրավական հետևանքները, որոնք կարող են առնչվել անհատներին, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Օրինակ, սահմանվում են վարչական տուգանքներ և այլ պատժամիջոցներ, որոնք կարող են կիրառվել, եթե հարկ վճարողը չի ներկայացնում իր հայտարարագիրը կամ չի կատարում վճարումները:
Այսպիսով, հարկային պարտավորությունների չկատարումը կարող է էապես ազդել յուրաքանչյուր ֆիզիկական անձի ֆինանսական և իրավական վիճակի վրա, որը, ի վերջո, կարող է հանգեցնել ավելի լուրջ հետևանքների, ինչպիսիք են սեփականության նկատմամբ սահմանափակումների կիրառումը:
Հարկային պարտավորությունների կատարումը տարբեր ոլորտներում
Ամեն մի ֆիզիկական անձ, ով զբաղվում է որևէ գործունեությամբ, պետք է ունենա հստակ պատկերացում իր հարկային պարտավորությունների մասին, հատկապես հողային, գույքային կամ աշխատավարձային հարկերի վերաբերյալ: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 617-Ա որոշումը վերաբերում է այդ բոլոր ոլորտներին ու պահանջում է պարտադիր հաշվետվություններ:
Հարկային պարտավորությունները կարող են փոխվել կախված գործունեության տեսակից: Օրինակ, անհատ ձեռներեցները հարկային հայտարարագրեր պետք է ներկայացնեն առավել հաճախ, քան անձինք, ովքեր պարզապես աշխատում են որպես աշխատողներ: Այդ պատճառով, ասենք, եթե անհատ ձեռնարկատերը խախտել է իր հարկային պարտավորությունները, ՊԵԿ-ը իրավունք ունի կիրառել որոշման տարբեր մեթոդներ՝ պարտավորությունները գանձելու համար:
Այսպիսի տարբերակների մեջ կարող են լինել՝ հարկային պարտավորությունների ապօրինի ստացումը կամ հրաժարվելը, ինչը կարող է հանգեցնել վարչական պատասխանատվության:
Տվյալ որոշման մասնագիտական մեկնաբանություն
ՊԵԿ-ի 617-Ա որոշմանը մասնագիտական մեկնաբանության մեջ կարևոր է նշել այն հանգամանքը, որ հարկային պարտավորությունների կատարումը հանդիսանում է պետության ֆինանսական կայունության կարևորագույն բաղադրիչը: Շատ մասնագետներ պնդում են, որ նման որոշումներով կառավարությունը փորձում է ոչ միայն վերահսկել հարկային պարտավորությունների կատարումը, այլ նաև վստահություն ստեղծել հսկողության և հաշվետվողականության ոլորտում:
Դրա հետ մեկտեղ, որոշման կատարումն անհատների վրա կարող է ունենալ բացասական ազդեցություն, հատկապես այն դեպքերում, երբ անհատները չեն իմանում իրենց պարտավորությունների մասին կամ չեն կարողանում կատարել դրանք ֆինանսական դժվարությունների պատճառով:
Այնուամենայնիվ, հարկային վարչության կողմից իրականացվող քաղաքականության նպատակներից մեկն է՝ բարձրացնել հասարակության տեղեկացվածությունը հարկային պարտավորությունների վերաբերյալ և ապահովել, որ քաղաքացուն հասկանալի լինեն իր իրավունքներն ու պարտականությունները: Հետևաբար, ՊԵԿ-ը կարող է կազմակերպել դասընթացներ և սեմինարներ, որոնք կօգնեն քաղաքացիներին ավելի լավ հասկանալ հարկային համակարգը: