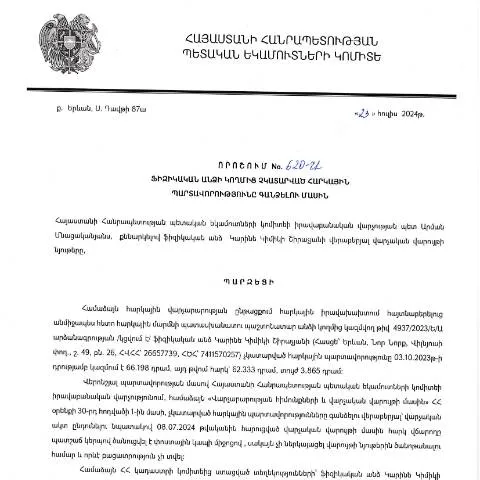
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 23.07.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 620-Ա որոշման նշանակությունը
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեն (ՀՀ ՊԵԿ) յուրաքանչյուր տարի ձևավորում է նոր վարչական որոշումներ, որոնք ուղղված են հարկային պարտավորությունների կատարումը վերահսկելուն։ Որոշումը, որը ընդունվել է 23.07.2024թ., ցնցող է, քանի որ այն վերաբերում է ֆիզիկական անձանց՝ հարկային պարտավորությունների կատարումը չկատարելու վերջին բոլոր դեպքերին։ Այս փաստաթուղթը նախատեսում է ընթացակարգեր, որոնք ուղղված են հարկային պարտավորությունների կատարելուն, ինչպես նաև դրանց նկատմամբ պատժամիջոցների կիրառմանը։
Ամբողջական գործընթացի պատմություն և կարգավորում
ՀՀ ՊԵԿ-ն՝ հիմնված Հայաստանի Հանրապետության վարչական իրավակարգավորման օրենքի վրա, մշակում է լուծումներ, որոնք պետք է ապահովեն հարկային պարտավորությունների կատարումը։ 2024 թվականի հուլիսի 23-ին ընդունված որոշումը դարձել է իրավաբանական նոր փուլի մեկնարկ, որն իր մեջ պարունակում է թե՛ հիմնարար կանոններ, թե՛ նորարարական մոտեցումներ:
- Իրավաբանական հիմքերը - ՀՀ իրավական դաշտը, որը վերաբերում է հարկային պարտավորություններին, հիմնված է 2025 թվականին փոփոխված վարչական ընթացակարգերի օրենսդրության վրա։
- Նպատակները - Ամբողջ գործընթացը նպատակ ունի նվազեցնել հարկային պարտավորությունների կատարումը խուսափող անձանց մասին տեղեկատվության հավաքումը և համակարգումը։
Որոշման առանձնահատկություններն ու համեմատությունը հարակից ձևաթղթերի հետ
Այնուամենայնիվ, հարկային պարտավորությունները գանձելու մասին 620-Ա որոշումը ունի մի շարք յուրահատկություններ, որոնք տարբերում են այն այլ փաստաթղթերից։ Եթե նախկինում նմանություն էր նկատվում այլ վարչական ձևաթղթերի, օրինակ՝ հարկային հայտարարությունների հետ, ապա այժմ առանձնահատուկ ուշադրություն պետք է դարձնել հետևյալ հանգամանքներին։
| Փաստաթուղթ | Հիմնական առանձնահատկություններ |
|---|---|
| 620-Ա որոշում | Ընդունում է լրացուցիչ ստուգման մեխանիզմներ՝ պարտավորությունների կատարումը վերլուծելու նպատակով։ |
| Հարկային հայտարարություն | Բարձրացնում է հարկային պարտավորությունների հաշվարկների ճշտությունը, սակայն չի ներառում պատժամիջոցների մեխանիզմներ։ |
Նկարագրություն՝ դիմող անձանց համար
620-Ա որոշումն ուղղված է այն ֆիզիկական անձանց, ում հարկային պարտավորությունները չեն կատարվել։ Օրինակ, եթե հանդիսանում եք իրավաբանական անձ, այդ դեպքում պետք է լրացնեք հատուկ ձևաթուղթ, որը կոչվում է 'dimum' (Dimum Dzev N2)։ Նմանատիպ դիմումները վերաբերում են ընկերություններին՝ հարկային պարտավորությունների լրացման հետ կապված։
- Բոլոր ֆիզիկական անձինք, ովքեր չեն կատարել հարկային պարտավորությունները, պետք է նշանակեն կարգին համապատասխան ընթացակարգեր։
- Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ-ի համապատասխան ստորաբաժանումներին՝ հարկային պարտավորությունների կատարման փաստը հիմնավորող փաստաթղթերի հետ միասին։
Դիմումի լրացման բանաձևեր և ընթացակարգեր
Դիմումը լրացնելու գործընթացը ենթադրում է որոշակի փաստաթղթերի պատրաստում, որոնք պետք է ապահովեն գրանցման և կարգավորումների կատարումը։ Դիմումը պետք է լինի ճիշտ լրացված և համապատասխան փաստաթղթերով ապահովված։
- Դիմումի ձևաչափ - Դիմումը պետք է լրացվի ՀՀ ՊԵԿ-ի կողմից մշակված պաշտոնական ձևաթղթով։
- Փաստաթղթերի կցում - Հարկային պարտավորությունների կատարման ապացույցները, օրինակ՝ վճարված հարկերի տոմսերը, պետք է կցվեն դիմումին։
- Ներդիրի որդեգրում - Առաջին անգամ դիմում ներկայացնող անձինք պետք է լրացնեն նաև անձնական տվյալների ձևաթուղթ (ՀՎՀՀ)։
Ներդրման ժամանակացույց և գործընթացի շարունակությունը
620-Ա որոշումն ուժի մեջ է մտնում 2024 թվականի օգոստոսի 15-ից, երբ այն հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում։ Դիմումատուները պետք է ունենան թե՛ ժամանակացույց, թե՛ դիմումների ընդունման ժամկետները։
Դիմումը պետք է ընդունվի 30 օրվա ընթացքում, սակայն յոթօրյա ժամկետում կարելի է դիմել նաև հավելյալ փաստաթղթերի տրամադրման համար։
- Ներդրման ժամկետ - 2024 թվականի օգոստոսի 15-ից մինչև 2024 թվականի սեպտեմբերի 15-ը։
- Ավարտի ընթացակարգեր - Դիմումը ներկայացնելուց հետո, ՊԵԿ-ը պարտավոր է տրամադրել պատասխան՝ 15 օրվա ընթացքում։
Ստուգումների ընթացակարգն ու արդյունքները
Հարկային պարտավորությունների կատարման ստուգումների գործընթացը կիրականացվի՝ ըստ համապատասխան օրենսդրական ակտերի և իրավաբանների կողմից սահմանված կանոնների։ Արդյունքները կարող են լինել հետևյալը։
- Հարկային պարտավորությունների կատարելու հաստատում - Եթե հարկային պարտավորությունները կատարվել են, ապա դիմում նետողը կներկայանա երջանկության մի նոր վիճակի։
- Պատժամիջոցներ - Եթե պարտավորությունները չեն կատարվել, ապա կարող են կիրառվել ֆինանսական պատիժներ։
Մասնակի դեպքեր և բացառություններ
620-Ա որոշումը չի վերաբերում բոլոր ֆիզիկական անձանց՝ հաշվի առնելով որոշ բացառություններ। Օրինակ, եթե դիմողը գտնվում է արտերկրում, կամ իր մոտ չկա հարկային պարտավորություն, ապա լրացուցիչ տեղեկություններ պետք է տրամադրվեն։
- Արտերկրի քաղաքացիներ - ՀՀ ՊԵԿ-ը խորհուրդ է տալիս, որ արտերկրից դիմողներն օգտագործեն էլեկտրոնային ծառայությունները։
- Մինորեր - Եթե դիմողը մինոր է, ապա իրավունք չունի ներկայացնելու դիմումը։
Հանձնարարված ընթացակարգի ներքո՝ հաջորդ քայլերն
Քայլեր, որոնք պետք է իրականացվեն 620-Ա որոշման վերաբերյալ դիմումի ընդունումից հետո. հանձնարարված ընթացակարգը նախատեսում է բարդ քայլերի իրականացում, որոնք կօգնեն ստանալ ամբողջական տեղեկատվություն և լուծումներ։
- Բոլոր անհրաժեշտ փաստաթղթերի միավորումը - Ամբողջական տեղեկատվություն պետք է տրամադրվի ժողովրդական շուկայում գործող անձանց կողմից։
- Իրավաբանական աջակցություն - Վճռաբեկ դատարանի կամ իրավաբանական ծառայությունների օգնությամբ հնարավոր է պարզել անհրաժեշտ տեղեկությունները։
Հարկաբյուջետային վարչարարության գործընթացը՝ օրենքի շրջանակներում
ՀՀ Պետական եկամուտների կոմիտեի իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 620-Ա որոշումը ենթադրում է հարկային պարտավորությունների կատարումից հրաժարվելու դեպքերի իրավական կարգավորում: Այս որոշումը, որը հրապարակվել է 15․08․2024 թ., սահմանում է այն իրավական հիմքը, որի շրջանակներում իրականացվում են հարկային պարտավորությունների գանձման գործընթացները:
Հարկային վարչարարության գործընթացն իրականացվում է ըստ ՀՀ վարչական կարգի օրենսդրության, որն ընդգրկում է որոշակի քայլեր՝ սկսած հարկային պարտավորությունների որոշման փուլից մինչև հարկային հաշվետվությունների ներկայացման և պարտավորությունների կատարման վերահսկողությունը: Հարկային մարմինները, ինչպես նաև ֆիզիկական անձինք պարտավոր են պահպանել օրենքի տրամադրությունները, հետևաբար, հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել վարչական և քրեական պատասխանատվություն:
Հարկային պարտավորությունների կատարման վերահսկողություն
Հարկային պարտավորությունների կատարման վերահսկողությունը իրականացվում է ՀՀ ՊԵԿ-ի կողմից տարբեր մեթոդների միջոցով: Այդ թվում են, սակայն չէին սահմանափակվում հարկային ստուգումները, օրենսդրական պահանջների կատարումը և հարկային հայտարարագրերի գնահատումը: Հարկային մարմինները ունեն իրավասություն իրականացնել նաև հարկային պարտավորությունների գանձումը դատարանի միջոցով, ինչի իրավական հիմքը կարող է հանդիսանալ 620-Ա որոշումը:
Հարկային պարտավորությունների կատարումը վերահսկելու նպատակով ՀՀ ՊԵԿ-ը կիրառում է էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս անձանց արագ և արդյունավետ կերպով ստուգել իրենց պարտավորությունների կատարումը: Այսուհանդերձ, հարկային մարմինները կարող են կիրառել նաև ավանդական մեթոդներ, ինչպիսիք են լրամշակումները և հարկային տեղեկատվության հավաքումը:
Հարկային պարտավորությունների գանձման գործընթացը՝ ըստ 620-Ա որոշման
620-Ա որոշումը հստակեցնում է ոչ միայն գանձման գործընթացը, այլև պարտավորությունների կատարելու ժամկետները և հետևանքները դրանց չկատարելու դեպքում: Վերջինս կարևոր է, քանի որ իրավական ակտերը նախատեսում են կոնկրետ ժամկետներ, որոնց ընթացքում ֆիզիկական անձինք պարտավոր են կատարվել իրենց հարկային պարտավորությունները:
Հարկային պարտավորությունների գանձման գործընթացը կարող է իրականացվել՝ հաշվի առնելով ֆիզիկական անձի կողմից ներկայացված փաստաթղթերը, հարկային հաշվետվությունները և այլ տեղեկությունները, որոնք կարող են հաստատել կամ հերքել պարտավորությունների կատարումը: Այս ընթացքում 620-Ա որոշման դրույթները կարող են կիրառվել վարչական վարույթում, ինչը նշանակում է, որ պարտավորությունները պետք է կատարվեն ըստ սահմանված կարգի: