Դոկումենտի նշանակությունն ու կիրառման շրջանակը
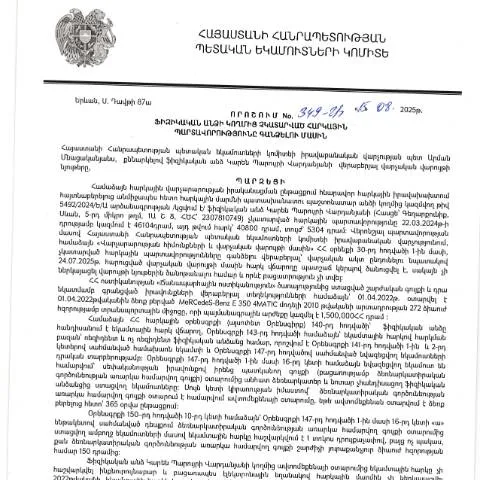
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.08.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 349-Ա որոշումը հռչակված է կարևոր ընթացակարգով, որով համապատասխան մարմինները կարող են պահանջել ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների կատարումը։ Այս փաստաթուղթը հանդիսանում է հարկային պարտավորությունները կատարելու և հարկային պարտավորություններ առկայության դեպքում հարկային մարմնի կողմից հայտարարությունները ստանալու համար միանշանակ գործիք:
Դրամաչափի ընտանիքը
Այս որոշումը, որը հրապարակվել է 20.10.2025թ., փոխշարունակում է իրավաբանական շրջանակը, որը վերաբերում է հարկեր վճարելու պարտավորություններին և նրանց կատարումը։ Այն կարգավորում է հետեւյալ հարցերը՝
- Ֆիզիկական անձանց հարկային պարտավորություններ
- Պարտադիր վճարումներ
- Դիտարկման և վճարման ընթացակարգ
Փաստաթղթերի նախապատրաստման գործընթացը
Փաստաթղթերի նախապատրաստման գործընթացը կարևոր է, քանի որ յուրաքանչյուր որոշում, որը վերաբերում է հարկային պարտավորություններին, պահանջում է համապատասխան փաստաթղթերի համալրում։ Այսպիսով, անհրաժեշտ է ունենալ.
- Նվազագույն տեղեկություններ՝ անձի անուն, ազգանուն, ծննդյան ամսաթիվ, անձնագրի տվյալներ:
- Վճարման տեղեկություններ՝ պարտքի չափը, վճարման օրենսդրության շրջանակը:
- Անդամների տեղեկություններ՝ բոլոր հարկադիր վճարների մասին տեղեկություններ:
Որպեսզի խուսափեք սխալներից
Այս գործընթացում սխալներից խուսափելու համար, պետք է ուշադիր լինել բովանդակությանը և տեղեկությունները լրացնելիս, հատկապես.
- Անվանումների ճշտություն՝ պետք է նշել լրիվ անունը և ազգանունը:
- Ստուգել անձնագիրը՝ համոզվել, որ բոլոր տվյալները համընկնում են:
- Վճարման տեղեկությունները՝ ստուգել, որ պարտքը ճիշտ է նշված:
Պատվիրելու գործընթացը և ծառայությունների տրամադրումը
Դոկուենտի ուղարկման գործընթացը կարող է իրականացվել էլեկտրոնային եղանակով, օգտագործելով պետության պաշտոնական կայքը։ Այս դեպքում պետք է.
- Մուտք գործել պետական կառավարման համակարգ:
- Վերցնել կիրառելի ձևը և լրացնել այն:
- Հրապարակել տվյալները՝ օգտագործելով էլեկտրոնային ստորագրություն:
Որպեսզի հասկանա, որ իրավիճակները կարող են տարբեր լինել
Դասակարգումը պետք է հաշվի առնվի ըստ դեպքերի, սակայն հիմնականում նշվում են հետևյալները:
- Եթե ֆիզիկական անձը ունի պարտավորություններ, սակայն չի կարողանում կատարել դրանք, ապա հնարավոր է դիմել մեև տարբերակներ՝ վճարային ժամկետների երկարաձգման համար:
- Եթե դիմումի ընթացքում կան սխալներ կամ բացակայում են փաստաթղթեր, ապա հարկային մարմինը կարող է պահանջել լրացուցիչ տեղեկություններ:
Ինչպես դասակարգվում է այս որոշումը հարակից փաստաթղթերից
349-Ա որոշումը տարբերում է այլ հարկային փաստաթղթերից հետևյալ առանձնահատկություններով:
- Այն հատուկ վերաբերում է միայն ֆիզիկական անձանց պարտավորությունների կատարումներին:
- Հանրային կառավարման ոլորտում այն նախատեսում է նորարարություններ, որոնք վերաբերում են հանձնարարությունների կատարումը:
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվում է, ապա քաղաքացին կարող է դիմել երկրորդ անգամ՝ լրացնելով բոլոր բացթողումները:
- Նոր դիմում ներկայացնել, որտեղ պետք է լուծվեն նախորդ դիմումի ընթացքում նշված խնդիրները:
- Իրավաբանական աջակցության ստացում՝ հարկային իրավունքի մասնագետների միջոցով:
Համակարգային դերառավարման պատմությունը
Այս փաստաթուղթը մասամբ հիմնված է մշակված իրավական հիմքերի վրա, որոնք սահմանում են հարկային պարտավորություններն Arménie-ում:
Իրականացնելով այդ օրենքների կիրառումը, երկրի կառավարությունն աջակցում է հարկային բարեփոխումների զարգացմանը, որոնք ուղղված են բնակչության հարկային գիտակցության բարձրացմանը:
ՀՀ ՊԵԿ իրավաբանական վարչության որոշման ազդեցությունը ֆիզիկական անձանց վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 15.08.2025թ. կայացված 349-Ա որոշումն ուղղված է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը, որոնք չեն կատարված համապատասխան ժամանակահատվածում։ Այս որոշումը ունի խոր ազդեցություն մեր երկրի հարկային համակարգի վրա՝ ապահովելով, որ քաղաքացիները կատարեն իրենց հարկային պարտավորությունները։ Որոշման ընդունումը պայմանավորված է ոչ միայն հարկային եկամուտների ավելացմամբ, այլ նաև քաղաքացիների գիտակցության բարձրացմամբ հարկերի վճարման կարևորության մասին։ Դրանով իսկ, ՀՀ ՊԵԿ-ը մտադիր է խթանել հարկային դաշտում թափանցիկությունը և արդարությունը։
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
349-Ա որոշումը սահմանում է հարկային պարտավորությունների գանձման գործընթացի կոնկրետ քայլերը։ Նախ, հարկային մարմինները պետք է իրականացնեն պարտավորությունների հավաքագրում՝ հիմք ընդունելով նախկինում կատարված ստուգումները և քաղաքացիների տրամադրած տեղեկությունները։ Սա ներառում է նաև ֆիզիկական անձանց կողմից ներկայացված դեկլարացիաների ուսումնասիրությունը, որտեղ կարող են ի հայտ գալ չկատարված պարտավորություններ։ Այնուհետև, որոշման շրջանակներում, համապատասխան ծանուցումներ են ուղարկվում՝ նշելով պարտավորությունների գումարը և վճարման ժամկետները։ Սա կարևոր է, քանի որ քաղաքացիները պետք է ունենան բավարար ժամանակ իրենց պարտավորությունները կատարելու համար։
Երբ ֆիզիկական անձը չի կատարում իրենց պարտավորությունները՝ նախատեսվում են նաև վարչական տույժեր, որոնք կարող են ավելացնել պարտքի չափը։ Դրա արդյունքում, ընկերությունները և անհատները պետք է լինեն առավել զգոն և պատասխանատու իրենց հարկային պարտավորությունների նկատմամբ։
Հարկերի վճարման կարևորությունը և քաղաքացիների իրավունքները
Հարկեր վճարելը ոչ միայն տնտեսական պարտավորություն է, այլ նաև քաղաքացիական իրավունք, որը ապահովում է երկրի սոցիալական և տնտեսական կայունությունը։ Հարկերի միջոցով հավաքված միջոցները օգտագործվում են հանրային ծառայությունների բարելավման, ենթակառուցվածքների զարգացման և սոցիալական ծրագրերի ֆինանսավորման համար։ Որոշումը նաև ընդգծում է քաղաքացիների իրավունքները՝ պահանջելով, որ ՀՀ ՊԵԿ-ը տրամադրի մանրամասն տեղեկատվություն պարտավորությունների վերաբերյալ և ապահովի ռեսուրսներ՝ նրանց իրավունքների պաշտպանման համար։
Այսպիսով, 349-Ա որոշումը ոչ միայն խստացնում է հարկային պարտավորությունների կատարման գործընթացը, այլ նաև նպաստում է քաղաքացիների գիտակցության բարձրացմանը, որպեսզի նրանք ավելի լավ հասկանան իրենց իրավունքներն ու պարտականությունները հարկային համակարգում։ Արդյունքում, այս որոշումն կարող է խթանել հասարակության մեծամասնության մասնակցությունը հարկային գործընթացին և նպաստել ընդհանուր հարկային մշակույթի ձևավորմանը Հայաստանում։