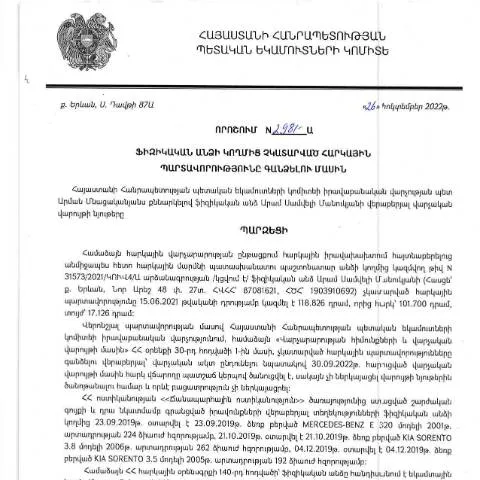
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման պրակտիկ մանրամասներ
2022 թվականի հոկտեմբերի 26-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2981-Ա որոշումը կարևոր դեր է խաղում հարկային վարչարարության ոլորտում։ Որոշման նպատակն է կարգավորել այն իրավիճակները, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները, ինչի արդյունքում պետությունը կարող է ստանալ իր արժանավոր դատական պահանջները։
Ովքեր են ենթակա, և որոնք են բացառությունները
Այս որոշման շրջանակներում հարկային պարտավորությունների կատարումը պարտադիր է բոլոր ֆիզիկական անձանց համար, որոնք ունեն հարկային պարտավորություններ։ Սակայն որոշակի բացառություններ կան, որոնք ընդգրկում են հետևյալ խմբերը:
- Մինորներին: Նույնիսկ եթե նրանք ունեն հարկային պարտավորություններ, նրանց դեպքում որոշակի արտոնություններ կարող են կիրառվել:
- Արտասահմանյան քաղաքացիներ: Նրանց հարկային պարտավորությունները կարող են տարբեր լինել, կախված նրանց բնակության երկրից:
- Ընտանիքներին: Որոշ ընտանիքների անդամների դեպքում, ովքեր չեն կարող կատարել հարկային պարտավորությունները առողջական խնդիրների կամ սոցիալական ծանրության պատճառով, կարող են սահմանափակվել պարտադիր վճարումները:
Դեպոզիտայի տարբեր ալիքներ
Անհրաժեշտ է նշել, որ այս որոշման շրջանակներում հարկային պարտավորությունները կարող են կատարվել մի քանի ալիքներով, որոնք ներառում են:
- Էլեկտրոնային համակարգ: Սա ամենաարդյունավետ և արագ եղանակն է, որը թույլ է տալիս ֆիզիկական անձանց իրենց պարտավորությունները կատարել առցանց՝ ՀՀ ՊԵԿ պաշտոնական կայքում:
- Փաստաթղթային ուղարկում: Այս տարբերակն է պահանջում անձնական այցՀՀ ՊԵԿ գրասենյակ:
- Գործակալների միջոցով: Որոշ մարդիկ կարող են ընտրել տիրոջ կամ դելեգատի միջոցով կատարել վճարումը:
Հարկային պարտավորությունների կատարելու փուլերը
Հարկային պարտավորությունների կատարումը տևում է մի շարք փուլեր, որտեղ յուրաքանչյուր փուլ պարունակում է իր առանձնահատկությունները:
- Հայտարարության ներկայացում: Ֆիզիկական անձը պետք է լրացնի հարկային պարտավորության հայտը (Dimum Dzev N2) և ներկայացնի հարկային մարմնին:
- Վճարման կատարումը: Հարկային մարմնի կողմից հաստատվելուց հետո, պարտավորությունը պետք է կատարվի նախքան սահմանված ժամկետի ավարտը:
- Հաստատման առկայությունը: Վճարումը կատարվել է, պետք է ստանալ համապատասխան հաստատում:
- Հանձնաժողովային քննարկում: Եթե պարտավորությունները չեն կատարվել, քննարկվում է, թե ինչպես կամ ինչ ձևով պետք է վճարվել:
Ֆորմայի բաժինների մանրակրկիտ դիտարկում
Ֆորման, որը պետք է լրացվի, ունի մի շարք բաժիններ, և յուրաքանչյուր բաժինը պետք է ուշադիր լրացվի:
| Բաժին | Մանրամասնություն | Հնարավոր սխալներ |
|---|---|---|
| Անուն | Լրացնել ձեր ամբողջական անունը՝ ըստ անձնագրի: | Սխալ գրելը կարող է հանգեցնել պահանջի մերժմանը: |
| Ազգային քարտի համարը | Նշել ազգային քարտի 16-գիշերային համարը: | Համարի սխալ գրումը կարող է հանգեցնել ողբերգության: |
| Հարկային պարտավորությունների բնույթ | Բացատրել պարտավորությունների տեսակները: | Լրիվ և ճիշտ տեղեկություններ չտալը կարող է ստուգումների պատճառ դառնալ: |
Սխալների դեպքում քայլեր ձեռնարկելու ընթացակարգը
Եթե հայտը մերժվում է, անհրաժեշտ է անհապաղ կատարել հետևյալ քայլերը:
- Սխալի հայտնաբերում: Հարկավոր է հասկանալ, թե ինչու է հայտը մերժվել:
- Վերանայման հայտ: Դիմել վերանայման ծագվելու դեպքում, որպեսզի ձեր հայտը կրկին գնահատվի:
- Նոր փաստաթղթերի ներկայացում: Եթե հայտում բացակայում էին որոշ փաստաթղթեր, իսկ դրանք էլ պետք է ներկայացվեն:
Գործընթացի հետագա զարգացման քայլերը
Նախկինում ներկայացված պարտավորությունները կարող են նաև ունենալ հետագա հետևանքներ:
- Վճարման ուշացումը. Այս դեպքում կարող է առաջանալ տուգանք:
- Դատական գործընթաց: Եթե պարտավորությունները շարունակաբար չեն կատարվում, ապա պետական մարմինները կարող են դիմել դատարան:
- Ապահովագրության պահանջներ: Ընտրելով իրավաբանական օգնություն, կարող եք պաշտպանել ձեր շահերը:
Ամփոփում. Դիտարկման կարիք ունեցող խնդիրներ
Քանի որ պարտավորությունների պահպանումն առաջնային է, պետք է մշտապես հետևել կարգավորալիք օրենքներին ու որոշումներին, որպեսզի չմնա պարտքի տակ: Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, պետք է ուշադրություն դարձնեն հատկապես ձևաթղթերի շուրջ:
Հարկային պարտավորությունների կատարումը ու դրա պահպանումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.10.2022 թիվ 2981-Ա որոշման հիման վրա հարկային պարտավորությունների կատարումը և դրանց պահպանումը հատկապես կարևոր են ինչպես ֆիզիկական անձանց, այնպես էլ կազմակերպությունների համար: Պետք է նշել, որ հարկային պարտավորությունները, որոնք չեն կատարվել, կարող են բերել հետևանքների, որոնք ներառում են տուգանքներ և ցածր վարկանիշ: Այդ իսկ պատճառով, հարկերի պատշաճ կատարումը նախնական քայլ է օրինական գործունեության համար:
Հարկային պարտավորություններն այն պարտավորություններն են, որոնք յուրաքանչյուր քաղաքացի կամ կազմակերպություն պարտավոր է կատարել ըստ ՀՀ հարկային օրենսդրության: Այս պարտավորությունները կարող են ներառել եկամտային հարկ, արժեք ավելացման հարկ և այլ հարկեր, որոնք նախատեսված են օրենքով:
Հարկային պարտավորությունների պահպանումը ենթադրում է ոչ միայն դրանց ժամանակին կատարումը, այլ նաև անհրաժեշտ փաստաթղթերի և տեղեկությունների ներկայացումը իրավասու մարմիններին: Առաջատար միջոցները, որոնք նախատեսված են պարտավորությունների պահպանումը ապահովելու համար, հաճախ ներառում են էլեկտրոնային ծառայությունների ու հանրային հասանելիության համակարգերի օգտագործումը:
Իրավական հետևանքները չկատարված հարկային պարտավորությունների դեպքում
ՀՀ ՊԵԿ կողմից կայացված որոշման շրջանակներում, այն քաղաքացիները, որոնք չեն կատարել իրենց հարկային պարտավորությունները, կարող են ենթարկվել իրավական հետևանքների: Այս հետևանքները կարող են ընդգրկել վարչական տուգանքներ, ինչպես նաև հարկային պարտավորությունների գանձում:
Ցանկացած ֆինանսական սկանդալ կամ հարկային պարտավորությունների չկատարումը կարող է ազդել նաև այդ անձի վարկանիշի վրա, ինչն իր հերթին կարող է հանգեցնել ֆինանսական դժվարությունների կամ այլ իրավական խնդիրների: Հարկային մարմինները հնարավորություն ունեն հատուկ միջոցառումներ ձեռնարկելու չկատարված պարտավորությունների գանձման նպատակով:
Կառավարության որոշման համաձայն, ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունները կարող են գանձվել նաև հարկային հաշվետվությունների հիման վրա: Այդպիսով, հարկային հաշվետվությունների պատշաճ լրացումը և ներկայացումը կարևոր է: Յուրաքանչյուր ֆիզիկական անձ պետք է գիտակցի, որ իր պարտավորությունների չկատարմամբ նա կարող է վտանգի ենթարկել իրեն ոչ միայն ֆինանսական, այլ նաև իրավական տեսակետից:
Հարկային պարտավորությունների վերականգնման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը, որը կարող է առաջանալ ՀՀ ՊԵԿ իրավաբանական վարչության որոշումների հիման վրա, բարդ և բազմակողմանի գործընթաց է: Այդ գործընթացը սովորաբար սկսվում է հարկային մարմնի կողմից նախատեսված անկանոնությունների հայտնաբերմամբ:
Եթե քաղաքացին կամ կազմակերպությունը չի կատարել իրենց հարկային պարտավորությունները, հարկային մարմինը կարող է սկսել հատուկ ընթացակարգեր դրանց գանձման համար: Այս ընթացակարգերը կարող են ներառել նախազգուշացումներ, հորդորներ և վերջնականապես կարող են հանգեցնել հարկային պարտավորությունների գանձման:
Վերականգնման գործընթացը սկսվում է հարկային մարմնի կողմից, որը պետք է կատարի անհրաժեշտ քայլերը՝ ի թիվս որոնց են հարկային հաշվետվությունների ստուգումը, փաստաթղթերի հավաքումը և նախապատրաստումը: Կողակից անձինք պետք է լինեն ակտիվորեն ներգրավված գործընթացում, ներառյալ իրենց անձնական տվյալների և հարկային տեղեկատվության տրամադրումը:
Այգից հետո, երբ բոլոր անհրաժեշտ փաստաթղթերը հավաքված են, հարկային մարմինը կներկայացնի համապատասխան պահանջը: Այս փուլում առաջանում են հարցեր, որոնք վերաբերում են վճարման ժամկետներին, հնարավոր տուգանքներին և վերականգնման այլ պայմաններին: