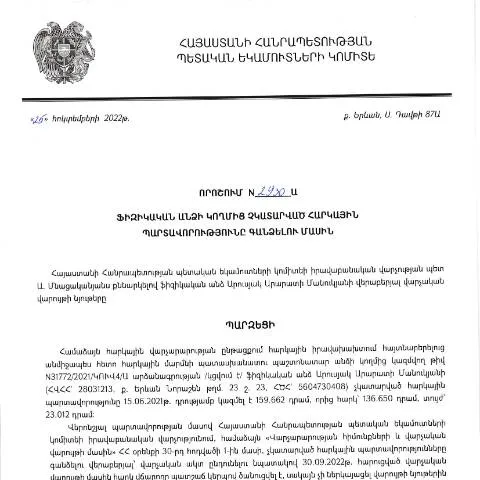
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշման նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.10.2022 թիվ 2930-Ա որոշումը շատ կարևոր փաստաթուղթ է, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորություններին: Այս որոշման շրջանակներում սահմանվում են այն պայմանները, որոնց դեպքում պետությունը կարող է գանձել չկատարված հարկային պարտավորությունները, ինչի հետևանքով կարող են առաջանալ իրավական հետևանքներ:
Ովքեր են պատասխանատու այս որոշման կատարման համար
Այս որոշումը առաջացնում է պարտավորություններ ինչպես ֆիզիկական անձանց, այնպես էլ հարկային մարմինների համար: Հասարակ քաղաքացիները, որոնք չեն կատարել հարկային վճարումները, ենթակա են որոշման դրույթների: Մյուս կողմից, ՀՀ ՊԵԿ-ը պարտավոր է իրականացնել համապատասխան միջոցառումներ այդ պարտավորությունների գանձման գործընթացում:
Հարկային պարտավորությունների առանցքային ասպեկտները
- Հարկային պարտավորություններ: Դրանք կարող են լինել եկամտային, գույքի կամ այլ հարկեր, որոնց վճարումը քաղաքացիները պարտավոր են կատարել:
- Վճարման ժամկետներ: Կան կոնկրետ ժամկետներ, որոնց ընթացքում հարկային պարտավորությունները պետք է կատարվեն:
- Ուշացում: Վերոնշյալ ժամկետների խախտումը կարող է առաջացնել տուգանքներ և այլ հետևանքներ:
Որոշման լրացման և ներկայացման կարգը
Այս որոշման շրջանակներում անհրաժեշտ է լրացնել հատուկ ձև և ներկայացնել համապատասխան հարկային մարմնին: Օրենքի պահանջները ենթադրում են, որ ձևը պետք է լրացվի մանրամասն և ճշգրիտ:
Ֆորմայի մասնավոր հատվածները
Ֆորմայի յուրաքանչյուր բաժին պետք է լրացված լինի հետևյալ կերպ:
- Անուն և ազգանուն: Օրինակ, «Արարատ Մանուկյան» պետք է դրված լինի առանց վրիպումների:
- Հասցե: Հայտնել այն հասցեն, որտեղ բնակվում եք:
- Հարկային համարը: Անհրաժեշտ է նշել ձեր հարկային համարն, որը կարող է ստուգվել ՀՀ ՊԵԿ-ի կայքում:
Ինչ անել, եթե հայտը մերժվի կամ փաստաթուղթը կորսվի
Եթե դուք գտնում եք, որ ձեր ներկայացված հայտը մերժվել է, կամ հարկային մարմինը չի ընդունել ձեր փաստաթուղթը, դուք ունեք իրավունք դիմելու վերաքննության:
Քայլեր մերժման դեպքում
- Ստացեք մանրամասն տեղեկություններ մերժման պատճառի մասին:
- Քննեք, արդյոք դուք կարող եք շտկել մերժված փաստաթուղթը:
- Եթե անհրաժեշտ է, դիմեք իրավաբանի օգնությանը:
Այս գործընթացի իրավական հիմքերը
Այս որոշումը հիմնվում է ՀՀ հարկային օրենսդրության և վարչական կարգախոսության վրա, որոնց համաձայն, պետությանը վերապահված է իրավունքը պահանջել հարկային պարտավորությունների կատարման լրացում:
Հարկային օրենսդրության սխեման
| Օրենսդրություն | Նպատակ |
|---|---|
| Հարկային օրենսդրություն | Հարկային պարտավորությունների ամրագրում և վերահսկողություն |
| Վարչական կարգապահական օրենսդրություն | Տուգանքների և պատիժների կիրառման կարգ |
Անտիկառուցվածքների դեպքերը
Այս որոշումը վերաբերում է ոչ միայն ՀՀ քաղաքացիներին, այլև արտաքին քաղաքացիներին, ովքեր ունեն հարկային պարտավորություններ: Օրինակ, արտասահմանցի բնակիչները, եթե նրանք ունեն եկամուտներ ՀՀ-ում, պետք է կատարեն հարկային պարտավորությունները:
Ծառայող անձանց հատուկ կարգավիճակներ
- ՀՀ-ում բնակվող և աշխատող արտոնյալ անձինք կարող են դիմել հատուկ ռեժիմի:
- Ներքին և միջազգային սահմանափակումներով գտնվող անձինք պետք է լրացնեն լրացուցիչ փաստաթղթեր:
Նորություն և թարմացումներ
Այդպիսի որոշումների մշտական թարմացումները կարևոր են, քանի որ դրանք թույլ են տալիս հարկային մարմիններին պահպանել արդիական վիճակը և անհրաժեշտ տեղեկատվությունը:
Թարմացման գործընթացը
Դրանք կարող են ներառել:
- Նոր հարկային սակագների հաստատում:
- Նոր օրենքների ընդունում, որոնք կարող են ազդել որոշման վրա:
- Չկատարված հարկային պարտավորությունների մասին նոր տեղեկատվության հրապարակում:
Հարկային պարտավորությունների կատարելության կարևորությունը
Ֆիզիկական անձինք պետք է ուշադիր լինեն իրենց հարկային պարտավորությունների նկատմամբ, քանի որ դրանց կատարումը ապահովում է պետական բյուջեի համալրումը և հասարակական ծառայությունների մատուցումը:
Անվտանգության միջոցառումներ
- Կանոնավոր հարկային հայտարարագրեր: Հարկային պարտավորությունների իրագործման համար անհրաժեշտ է ժամին ներկայացնել հարկային հայտարարագրերը:
- Անհրաժեշտ փաստաթղթերի պահպանում: Գրեթե բոլոր հարկային հայտարարագրերի համար պետք է պահելSupporting documents:
Յուրաքանչյուր քաղաքացին պետք է գիտակցի իր հարկային պարտավորությունները
Պետությունը կարևորում է քաղաքացիների հարկային գիտակցությունը, քանի որ դրանով իսկ հնարավոր է հասնել հարկային դաշտի բարելավման և իրավական խախտումների նվազեցման:
Դիտարկումներ և վերլուծություններ որոշման իրավաբանական հիմքերի շուրջ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2930-Ա որոշումը ունի կարևոր իրավաբանական հիմքեր, որոնք անհրաժեշտ է վերլուծել՝ հաշվի առնելով հարկային օրենսդրության բարդությունն ու փոփոխությունները:
Որոշումը հիմնված է ՀՀ հարկային օրենսդրության այն դրույթների վրա, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորությունների չկատարմանը: Այսօր երկրի հարկային համակարգը պահանջում է առավելագույն ճշգրտություն և պատասանատվություն, և որոշման ընդունումը նպատակ ունի ապահովել հարկային պաշտպանությունը և հասարակության հանդեպ պարտականությունների կատարումը:
Այս որոշումն ընդգրկում է մեխանիզմներ, որոնք նախատեսում են հարկային պարտավորությունների պարտադիր կատարումը՝ ընդգծելով, թե ինչպիսի պայմաններում կարող են կիրառվել հարկային վարչարարության միջոցները: Այն նաև ընգրկում է իրավաբանական անձանց և ֆիզիկական անձանց միջև տարբերություններ, որոնք կարևոր են որոշման կիրառման պրակտիկայում:
Ակնարկներ և սպասումներ հարկային վարչարարության վերաբացման վերաբերյալ
ՀՀ ՊԵԿ-ի կողմից համակարգված հարկային վարչարարությունը պահանջում է քաղաքացիների ակտիվ մասնակցությունը, և 2930-Ա որոշումը կոչված է նպաստելու հասարակության իրազեկմանը: Անհրաժեշտ է, որ քաղաքացիները գիտակցեն իրենց հարկային պարտավորությունները, և ՊԵԿ-ի աշխատանքն այստեղ ընդգրկում է բազմաթիվ իրազեկման միջոցառումներ:
Սակայն, հարկային վարչարարության վերաբացման հարցը նաև ներառում է խնդիրներ, որոնք կապված են ենթակայության, հատկապես՝ որոշակի կարգավորումների փոփոխությունների հետ: Ի՞նչ կլինի, եթե քաղաքացիները չեն կարողանում կատարել իրենց պարտականությունները ժամանակին, և ի՞նչ մեխանիզմներ կլինեն նրանց աջակցելու համար: Այս հարցերը պահանջում են խորքային մտածողություն և պետք է հաշվի առնվեն, երբ խոսքն առկա օրենսդրության բարեփոխումների և վարչական գործընթացների համապատասխանեցման մասին է:
Հարկային պարտավորությունների կատարման վերահսկողության նոր մեթոդներ
Հարկային պարտավորությունների կատարման վերահսկողության խնդիրը համատարած է, և 2930-Ա որոշումը կարող է ծառայել որպես հիմք նոր մեթոդների ներդրման համար: Ներկայումս, ՀՀ ՊԵԿ-ն ակտիվորեն շահարկում է էլեկտրոնային միջոցները՝ օգտագործելով ID քարտեր և էլեկտրոնային ստորագրություններ, որոնք կարող են ընդլայնել հարկային վարչարարության արդյունավետությունը:
Բացի այդ, հարկային համակարգի բարեփոխումները ենթադրում են նաև տեղեկատվական տեխնոլոգիաների կիրառման ընդլայնում, ինչպիսիք են տվյալների վերլուծությունը և արհեստական բանականությունը: Այս տեխնոլոգիաները կարող են օգնել ավելի արդյունավետ կերպով հայտնաբերել հարկային խախտումները և օրինաչափությունները: Հարկային պարտավորությունների կատարելության մակարդակի բարձրացման համար ՊԵԿ-ը կարող է ձևավորել ինտերակտիվ համակարգեր, որոնք կգրանցեն քաղաքացիներին իրենց պարտավորությունների կատարումը՝ պատվիրակելով նաև գանձման գործընթացները:
Այսպիսով, 2930-Ա որոշումը միանշանակ չի հանդիսանում միայն վարչական միջոցառում, այլև հնարավորության դրսևորում՝ ժամանակակից տեխնոլոգիաների կիրառմամբ իրականացնել հարկային պարտավորությունների կատարումը և վերահսկողությունը: