Սահմանում և նշանակություն
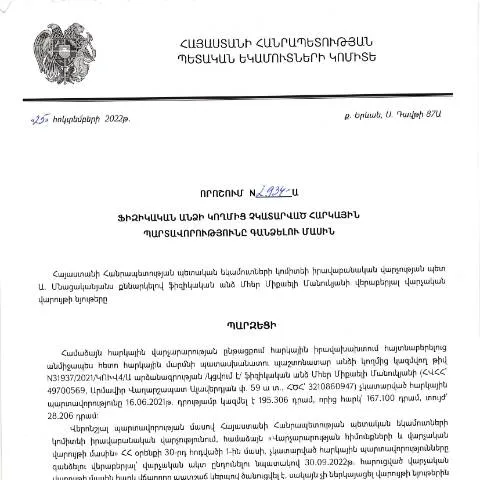
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.10.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2934-Ա որոշումը կարևոր դեր ունի հարկային գործընթացներում։ Այս որոշման շրջանակներում սահմանվում են այն պայմաններն ու ընթացակարգերը, որոնց միջոցով պետությունը կարող է կատարել հարկային պարտավորությունների գանձում՝ հաշվի առնելով ֆիզիկական անձանց պարտավորությունները:
Ովքեր են պետք է ներկայացնեն դիմումը
Դիմումը կարող են ներկայացնել բոլոր ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ պետության նկատմամբ։ Կարևոր է, որ պարտավորությունները լինեն հայտարարված և սահմանված ժամանակահատվածում չկատարված։ Հաշվի առնելով, որ որոշումը վերաբերում է նաև տարբեր ֆիզիկական անձանց, կարևոր է սահմանել, թե ովքեր են կարող լինել դիմողներ.
- Անձինքեր, որոնք չեն վճարել հարկերը վերոնշյալ ժամանակահատվածում;
- Շրջանային հարկային մարմինների կողմից հայտարարված և գրանցված պարտավորությունների տերերը;
- Թաքցրած եկամուտներ ունեցող ֆիզիկական անձինք:
Դիմումի լրացման քայլերը
Դիմումի լրացման գործընթացը պարտադիր պահանջում է հետևել որոշակի քայլերի:
- Որոնում և տվյալների հավաքագրում - Նախ անհրաժեշտ է հավաքագրել բոլոր անհրաժեշտ տեղեկությունները, որոնք վերաբերում են հարկային պարտավորություններին:
- Ֆորմայի լրացում - Դիմումը կարելի է լրացնել առցանց կամ թղթային տարբերակով, մանրամասն ներկայացնելով պարտավորությունների մանրամասները:
- Վավերացում - Լրացված դիմումը պետք է ստորագրվի և վավերացվի, եթե այն ներկայացվում է թղթային տարբերակով:
- Ներկայացում - Դիմումն ուղարկվում է համապատասխան հարկային մարմին:
Հիմնական ժամկետները
Դիմումը ներկայացնելու համար սահմանված ժամկետները զգալիորեն կարևոր են, քանի որ դրանց բացակայությունը կարող է հանգեցնել պարտավորությունների լրացուցիչ չկատարման:
- Դիմումը պետք է ներկայացվի մինչև 30.09.2023թ.:
- Անցած ժամկետը չկատարված պարտավորությունների դեպքում կարող է հանգեցնել վարչական պատասխանատվություն:
Դիմումի ներկայացման каналы
Դիմումն կարող է ներկայացվել մի քանի տարբերակով, որոնցից յուրաքանչյուրն ունի իր առանձնահատկությունները:
| Ներածություն | Առցանց | Թղթային | Գույքագրային |
|---|---|---|---|
| Որպեսզի դիմումը ներկայացնել | ՊԵԿ պաշտոնական կայքում | Ֆիզիկապես հարկային մարմնում | Առկա փաստաթղթերով |
| Հարմարություն | Արտասահմանում գտնվող անձանց համար | Ժամանակատար | Մանրամասներով |
| Վավերացման գործընթաց | Օնլայն ստորագրման միջոցով | Պաստառային ստորագրություն | Կողմնակի վավերացում |
Դիմումի անպատասխանատու ներկայացման հետևանքները
Դիմման վաղաժամ կամ անճշտորեն ներկայացման դեպքում հնարավոր են հետևյալ հետևանքները:
- Անհայտ կորած կամ մերժված դիմումներ;
- Ավելի բարձր տուգանքներ և վարչական պատիժներ;
- Քաղաքացիական գործարքներ՝ հարկային մարմնի կողմից:
Ընդլայնված իրավիճակներ և բացառություններ
Ուշադրություն պետք է դարձնել այն դեպքերին, երբ դիմումը կարող է տարբերակվել:
- Աղքատություն - Նվազագույն եկամուտ ունեցող անձինք կարող են ազատվել որոշ պարտավորություններից:
- Ծանր հիվանդություններ - Եթե դիմողը ունի ծանր հիվանդություն, ապա կարող է պահանջել ժամանակավոր նվազեցում:
- Իրավաբանական աջակցության առկայություն - Հարկային խորհրդատվություն ստանալ:
Առավելությունները և իրավունքները
Նշված դիմումը ներկայացնելու դեպքում, դիմողը ստանում է մի շարք իրավունքներ:
- Հարկային պարտավորությունների նվազեցում - Պետության կողմից մասնակի ազատում:
- Տեղեկատվության տրամադրում - Հարկային մարմնի կողմից լիարժեք տեղեկատվություն:
- Նոր հնարավորություն - Նոր սահմանափակումների հնարավորություններ:
Հետագա քայլերը դիմումի ընդունումից հետո
Դիմումը ներկայացնելուց հետո գլխավոր ուշադրությունը պետք է դարձնել դիմումի ընթացքին:
- Մեքմետներ և ստուգումներ՝ հարկային մարմնի կողմից:
- Հնարավոր լրացուցիչ փաստաթղթեր՝ պահանջի դեպքում:
- Ամփոփելու վերջնական որոշման սպասում:
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.10.2022 թվականը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2934-Ա որոշումը, Մհեր Միքաելի Մանուկյանի կողմից, ներկայացնում է հարկային պարտավորությունների կատարման գործընթացը մանրամասնորեն: Այս որոշմամբ սահմանվում են այն քայլերը, որոնք պետք է իրականացվեն հարկ վճարողների կողմից, ովակ ընդհանրացված պարտավորություններ ունեն: Անհրաժեշտ է նշել, որ հարկային պարտավորությունների կատարման գործընթացը ներառում է մի քանի փուլ՝ նախօրոք ստորագրված փաստաթղթերից մինչև հարկային ակտերի ներկայացում:
Առաջին հերթին, հարկ վճարողը պետք է ստանա տեղեկություն իր հարկային պարտավորությունների մասին: Այս նպատակով, հարկ վճարողները կարող են օգտագործել էլեկտրոնային ծառայությունները, որոնք տրամադրվում են ՀՀ ՊԵԿ-ի պաշտոնական կայքում: Հարկ վճարողը կարող է նաև դիմել հարկային մարմիններին՝ ստանալու անհրաժեշտ տեղեկությունները: Եթե պարտավորությունները չեն կատարվում, ապա հարկային մարմինները կարող են սկսել հարկային պարտավորությունների գանձման գործընթացը:
Երկրորդ՝ հարկային մարմինները, ըստ ներկայացված տվյալների, իրականացնելու են պարտավորությունների գանձման գործընթացը: Դա կարող է ընդգրկել գրավոր հաղորդագրությունների ուղարկում, հարկային ակտերի ներկայացում և հարկ վճարողի հետ ուղղակի կապի ստեղծում: Քանի որ յուրաքանչյուր դեպք անհատական է, հարկ վճարողները պետք է պատրաստ լինեն տրամադրել անհրաժեշտ փաստաթղթեր ու տեղեկություններ, որոնք կարող են հիմնավորել իրենց դիրքորոշումը:
Եզրափակելով, հարկային պարտավորությունների կատարման գործընթացը պահանջում է մանրակրկիտ աշխատանքի և հարկ վճարողների ակտիվության: Preemptive գործողությունները կարող են նպաստել հարկային պարտավորությունների ժամանակին կատարմանը:
Թերացումներն ու իրավական հետևանքները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2934-Ա որոշման միջոցով, ՀՀ ՊԵԿ-ն սահմանում է ոչ միայն հարկային պարտավորությունների գանձման մեթոդները, այլև այն թերացումներն ու իրավական հետևանքները, որոնք կարող են առաջանալ հարկ վճարողների համար: Այս թերացումները կարող են ներառել հարկային պարտավորությունների ժամանակին չկատարումը, փաստաթղթերի լրացումն ու ներկայացումը, ինչպես նաև հարկային մարմինների հետ համագործակցությունը:
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական լուրջ հետևանքների: Այն կարող է առաջացնել վարչական տուգանքներ, որոնք սահմանվում են կարգապահական նորմերով: Մինչև 2025 թվականը նախատեսվում է, որ վարչական պատիժը կարող է աճել, ինչը կհանգեցնի հարկ վճարողների համար ֆինանսական բեռի ավելացման:
Տրամադրված փաստաթղթերում առկա տեղեկատվությունը պետք է լինի ճշգրիտ ու ամբողջական: Հակառակ դեպքում, հարկ վճարողը կարող է ենթարկվել իրավական պատասխանատվության՝ օրենքներում սահմանված կարգով: Կարևոր է, որ հարկ վճարողները տեղեկացված լինեն իրենց իրավունքների ու պարտականությունների մասին, որպեսզի կարողանան զգուշանալ հնարավոր իրավական խնդիրներից:
Հարկային պարտավորությունների կատարումը՝ միջազգային չափանիշներից ելնելով
ՀՀ ՊԵԿ-ի կողմից ընդունված որոշումները, այդ թվում՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2934-Ա, պետք է համահունչ լինեն միջազգային հարկային չափանիշներին: Միջազգային կառույցների կողմից սահմանված ընդհանուր սկզբունքները պահանջում են, որ հարկային համակարգը լինի թափանցիկ, արդար և արդյունավետ:
Հարկային պարտավորությունների կատարման գործընթացը բաղկացած է մի շարք քայլերից, որոնք պետք է համապատասխանեն միջազգային բարձր չափանիշներին: Դա ներառում է հարկային տեղեկատվության մատչելիությունը, հարկ վճարողների իրավունքների պաշտպանությունը և հարկային վարչարարության արդյունավետությունը:
Հայաստանում հարկային քաղաքականությունը պետք է ուղղված լինի ոչ միայն ներքին, այլև միջազգային պահանջներին համապատասխանեցնելուն: Սա կարող է արագացնել ազգային տնտեսության զարգացման գործընթացը, ինչպես նաև բարելավել երկրի միջազգային հեղինակությունը:
Արդյունքում, հարկային պարտավորությունների կատարման գործընթացը պետք է լինի ավելի պարզ ու հասկանալի: Այս նպատակով, հարկ վճարողները պետք է ակտիվորեն ներգրավվեն գործընթացում, իսկ պետական մարմինները պետք է ապահովեն անհրաժեշտ տեղեկատվությունը և աջակցություն՝ հարկ վճարողների համար: