Հարկային պարտավորությունների գանձման կարևորությունը
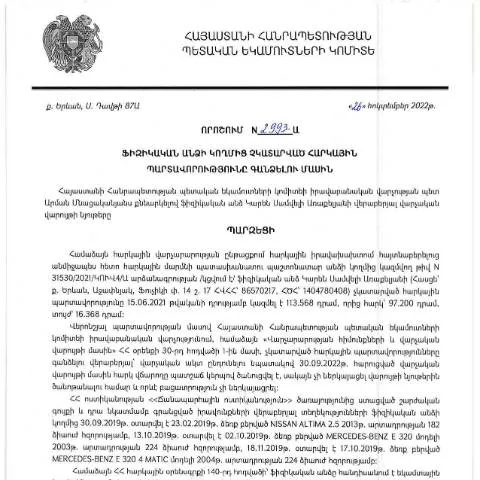
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.10.2022, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2993-Ա որոշումը հանդիսանում է մի կարևոր քայլ պետական հարկային քաղաքականության շրջանակներում։ Այս որոշումը նպատակ ունի ապահովել, որ հարկային պարտավորությունները կատարվեն ժամանակին, և հարկային համակարգի միասնությունը պահպանվի։ Այն հատկապես կարևոր է այն քաղաքացիների համար, ովքեր կարող են գալո հեղինակություն պետական ծառայություններում և իրենց իրավունքները պաշտպանելու գործում։
Ովքեր են շահագրգիռ կողմերը
Այս որոշումն ուղղակիորեն վերաբերում է ֆիզիկական անձանց, ովքեր պարտավոր են կատարել հարկային վճարումներ, սակայն ինչ-ինչ պատճառներով չեն կատարել այդ պարտավորությունները։ Հարկային համակարգի մեջ տարբեր կարգավիճակ ունեցող քաղաքացիները կարող են հանդիպել այս դիմումի պահանջներին, այսպիսով` կարևոր է հասկանալ, թե ովքեր կարող են ներկայացնել այս ձևը:
- Անհատ ձեռնարկատերեր՝ ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
- Ֆիզիկական անձինք՝ ովքեր ունեն հարկային պարտավորություններ, բայց չեն վճարել:
- Հարկային մարմինները՝ ովքեր ձեռնարկում են միջոցներ հարկային պարտավորությունների հավաքման համար:
Հիմնական պատճառները
Կան մի քանի հիմնական պատճառներ, որոնք կարող են հանգեցնել հարկային պարտավորությունների չկատարմանը:
- Տեխնիկական սխալներ հարկային հաշվետվություններում:
- Հարկային օրենսդրության փոփոխություններ:
- Անտեսանելիություն եւ վրիպումներ քաղաքացիների կողմից:
Դիմումի ձևի առանձնահատկությունները
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այս որոշման հիման վրա, որտեղ ֆիզիկական անձը պետք է լրացնի հատուկ ձև՝ համապատասխան տվյալներով:
Ինչն է հարկավոր նշել դիմումում
Դիմումի ձևը ներառում է մի շարք կարևոր կետեր, որոնք պետք է լրացվեն ճիագի:
- Անուն ազգանուն՝ դիմողը պետք է հստակ ու ամբողջական ձևով նշի իր անվան և ազգանվան:
- Ուղղություն՝ բնակության հասցեն, որտեղ հաշվառված է դիմողը:
- Հարկային պարտավորությունների տվյալներ՝ համաշխարհային պարտավորությունների մանրամասները, այդ թվում՝ գումարը:
Դիմումի ներկայացման եղանակները
Դիմումի ներկայացման գործընթացը կարող է իրականացվել մի քանի եղանակներով, որոնցից ամեն մեկը ունի իր առանձնահատկությունները:
- Էլեկտրոնային դիմում՝ պետական անձնագրային համակարգի միջոցով:
- Փաստաթղթերով դիմում՝ հարկային մարմիններում անձամբ ներկայացնելով:
- Փոստով՝ անհրաժեշտ փաստաթղթերի ուղարկումը:
Էլեկտրոնային դիմումը
Էլեկտրոնային դիմումը, որը իրականացվում է «Հայաստանի Հանրապետության պետական հարկային կոմիտեի» պաշտոնական կայքում, առաջարկում է արագ և արդյունավետ լուծումներ:
- Պետք է ունենալ հասանելիություն էլեկտրոնային ստորագրության:
- Դիմումը կարող է ուղարկվել ցանկացած ժամանակ՝ առանց հերթերի:
Որպեսզի պահանջները չեն բավարարում
Եթե դիմումի ներկայացման գործընթացում բացակայում են որոշակի փաստաթղթեր կամ տվյալներ, հարկային մարմինը կարող է մերժել դիմումը:
- Հայտարարության ուսումնասիրություն՝ եթե դիմումի մեջ ընտրված տվյալները չեն համապատասխանում:
- Վերադարձի գործընթաց՝ անհրաժեշտ փաստաթղթերի վերանայման շնորհիվ:
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվել է, դիմողը կարող է ձեռնարկել հետևյալ քայլերը:
- Վերլուծել մերժման պատճառները:
- Ավելի ուշ հավաքել անհրաժեշտ փաստաթղթերը:
- Նորից ներկայացնել դիմումը:
Տեղեկատվությունը հետևելու և կառավարելու եղանակները
Դրսևորելով ակտիվություն, հարկային մարմինները տրամադրում են տեղեկատվություն դիմումների ընթացքի մասին:
- Էլեկտրոնային համակարգում՝ հավելվածի կամ կայքի միջոցով:
- Հեռախոսով կապ՝ հարկային մարմինների հետ:
Դիմումի ժամանակացույցը
Դիմումի ներկայացման ժամանակացույցը կարևոր է, քանի որ յուրաքանչյուր քայլը ունի իր վերջնաժամկետները, որոնք պետք է պահպանել:
| Ժամնացույց | Նկարագրություն |
|---|---|
| Ներկայացման ժամկետ | Դիմումը պետք է ներկայացվի շաբաթվա ընթացքում: |
| Անվստահության ժամկետ | Դիմումը մերժվելու դեպքում տեղեկատվությունը տրամադրվում է 10 օր: |
| Փաստաթղթերի վերանայման ժամկետ | Հարկային մարմինները ունեն 15 օր: |
Հարկային պարտավորությունների վերականգնման գործընթացը
Եթե դիմողը կարող է ապացուցել, որ հարկային պարտավորությունները չկատարման պատճառը ծանրագույն հանգամանքներ են եղել, ապա կարող է պահանջել հարկային պարտավորությունների վերականգնում:
- Ավելի վաղ փաստաթղթերի ներկայացում:
- Անհրաժեշտ բողոքների գրառում:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2993-Ա որոշումը կարևոր նշանակություն ունի ֆիզիկական անձանց համար, քանի որ այն հնարավորություն է տալիս անկումը վերանայելու և հարկային պարտավորությունները կատարելու նոր շանսեր ստեղծելու համար:
Իրավաբանական վարչության դերն ու նշանակությունը հարկային պարտավորությունների գանձման գործընթացներում
ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավարը, Կարեն Սամվելի Առաքելյանը, կարևոր դերակատարություն ունի հարկային պարտավորությունների իրականացման և նրանց նկատմամբ օրենքի կատարելու գործընթացում։ Իրավաբանական վարչությունն ակտիվորեն մասնակցում է այդ պարտավորությունների պարտադիր կատարման մեխանիզմների մշակմանը և իրականացմանը:
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է ոչ միայն ֆինանսական, այլ նաև իրավաբանական տեսանկյունից խնդիրների լուծում, ինչի համար անհրաժեշտ է համապատասխան իրավաբանական գիտելիքներ և փորձ։ Այսպիսով, վարչության մասնագետները առնչվում են տարբեր դեպքերի հետ, որտեղ հարկ վճարումը կատարվում է հապաղմամբ կամ չի կատարվում ընդհանրապես:
Իրավաբանական վարչության գործունեությունը ներառում է հարկային օրենսդրության վերաբերյալ խորհրդատվություններ տրամադրելը, հարկ վճարողների իրավունքների և պարտականությունների բացատրումը, ինչպես նաև հարկային բախումների լուծման մեխանիզմների մշակումը։ Իրավաբանական վարչության շրջանակներում գործունեություն իրականացնող մասնագետների աշխատանքը ուղղված է օրենքի բարելավմանը և հարկային վարչարարության արդյունավետության բարձրացմանը:
Պաշտոնական որոշումների հետևանքները և հարկ վճարողների իրավունքները
26.10.2022թ. Կարեն Սամվելի Առաքելյանի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2993-Ա որոշումը ենթադրում է, որ հարկ վճարողները պետք է առավել պահանջկոտ լինեն իրենց հարկային պարտավորությունների նկատմամբ։ Այդ որոշումը հնարավորություն է տալիս ՀՀ ՊԵԿ-ին ձեռնարկել հարկ վճարողների նկատմամբ հարկային պարտավորությունների կատարման գործընթաց:
Այս որոշման հիման վրա հարկ վճարողները պետք է հստակ գիտակցեն, որ իրենց իրավունքներն ու պարտականությունները պահանջում են անհապաղ արձագանք այն դեպքերում, երբ նրանք հանդիպում են խնդիրների։ Նրանք կարող են դիմել իրավաբանական վարչության ծառայություններին՝ հարկային պարտավորությունների կատարման գործընթացում աջակցության համար:
Բացի այդ, հարկ վճարողը ունի իրավունք իր շահերը պաշտպանելու և հարկային վարչության որոշումներին ընդդիմանալու՝ ներկայացնելով համապատասխան փաստաթղթեր և ապացույցներ։ Իրավաբանական վարչությունը պարտավոր է քննարկել այդ դիմումները և տրամադրել հիմնավոր պատասխան:
Էլեկտրոնային ծառայությունների կիրառումը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ-ն ակտիվորեն ներդնում է էլեկտրոնային ծառայություններ, որոնք նպաստում են հարկային պարտավորությունների գանձման գործընթացի արագացմանն ու բարելավմանը։ Այս ծառայությունները հնարավորություն են տալիս հարկ վճարողներին հեշտությամբ ստանալ անհրաժեշտ տեղեկություններ, ներկայացնել պահանջվող փաստաթղթեր և հետևել իրենց հարկային պատմությանը:
Այս համատեքստում կարևոր է նշել, որ հարկ վճարողները կարող են օգտվել էլեկտրոնային ստորագրության ու ID քարտերի հնարավորություններից, որպեսզի արագացնեն իրենց վարչական գործընթացները։ Կարևոր է, որպեսզի բոլոր հարկ վճարողները տեղյակ լինեն, որ էլեկտրոնային ծառայությունների միջոցով ներկայացված փաստաթղթերը ունեն նույն իրավաբանական ուժը, ինչ ավանդական փաստաթղթերը:
ՀՀ ՊԵԿ-ի էլեկտրոնային ծառայությունների միջոցով հարկ վճարողները կարող են նաև ստանալ տեղեկություններ իրենց հարկային պարտականությունների մասին, ինչը դժվարացնում է անտեղյակ մնալը կամ պարտավորությունների չկատարումը:
Երկիրը շարունակում է բարեփոխումներ իրականացնել այս ոլորտում, ինչը կծանոթացնի հարկ վճարողներին նոր հնարավորություններով և կբարձրացնի հարկային վարչարարության արդյունավետությունը: