Դուրս գալու անհրաժեշտություն և շրջանառություն
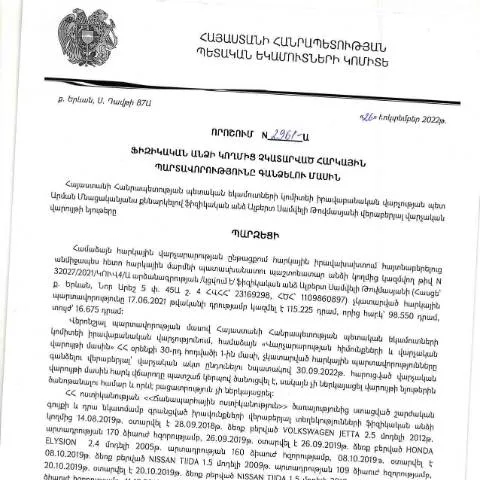
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2961-Ա որոշման խորը ուսումնասիրությունը բացահայտում է այն հիմնախնդիրները, որոնք առնչվում են ֆիզիկական անձանց հարկային պարտավորությունների չկատարման հետևանքներին։ Այս որոշման տակ գտնվող անձինք, ովքեր հարկային պարտավորություններ չունեն, բայց օրենքով նախատեսված ժամկետներում չկանենացրած վճարները, պետք է ուշադիր լինեն իրենց իրավունքների և պարտականությունների նկատմամբ։
Ովքե՞ր են գտնվում այս որոշման ներքո
Այս որոշումը վերաբերում է այն բոլոր ֆիզիկական անձանց, ովքեր մինչ չկատարված հարկային պարտավորությունների մասին որոշման ընդունումը չեն կատարել իրենց հարկային պարտավորությունները։ Այդպիսի անձինք կարող են լինել՝
- Բաժնետերեր, ովքեր չեն ներկայացրել հարկային հայտարարագիր տարահամակարգում;
- Բիզնեսով զբաղվող անձինք, ովքեր չեն վճարել հարկերը իրենց շահութային հաշվարկներում;
- Հարկային պարտավորություններ ունեցող այլ ֆիզիկական անձանց, ովքեր չեն կատարել իրենց պարտականությունները կարգավորող օրենսդրության պահանջները։
Պե՞տք է իմանալ որոշման պատմության մասին
Այս որոշման ընդունման գործընթացը տեղի է ունեցել հարկային ոլորտում առկա ապակառուցողական խնդիրների պատճառով։ Հարկային օրենսդրության փոփոխությունները, որոնք կատարվել են 2022 թվականին, հանգեցրել են այն բանի, որ հարկ վճարողները, ովքեր չեն կատարում իրենց պարտականությունները, կարող են ենթարկվել ավելի խիստ միջոցառումների։ Արդյունքում, Կառավարության որոշման ընդունումը պայմանավորել է ավելի արդյունավետ հարկային համակարգի ձևավորումը։
Հարկային պարտավորությունների չկատարելուն հետևող իրավական կարգավորումը
Հայաստանի Հանրապետությունում՝ համաձայն Հարկային օրենսդրության, պարտադիր է ներկայացնել հայտարարություններ և կատարել հարկային վճարումներ: Հարկային պարտավորությունների չկատարման դեպքում քաղաքացիները կարող են ենթարկվել տուգանքների, իսկ ուրվական հարկային պարտավորությունների գանձումները կարող են իրականացնել իրավասու մարմինները:
Անհրաժեշտ փաստաթղթերը և լրացման ընթացակարգը
Որպեսզի ենթարկվեն այս կարգին, հարկ վճարողների պահանջվում է լրացնել համապատասխան դիմում, որը կարող է ունենալ հետևյալ մասը՝
- Հարկ վճարողի անձնական տվյալներ՝ անուն, ազգանուն, անձնագրային տվյալներ;
- Հարկային պարտավորությունների տեսակը և գումարը, որը պետք է գանձվի;
- Հարմարեցված փաստաթղթեր, որոնք հաստատում են պարտավորությունները չկատարելու պատճառները;
- Հարկային մարմիններին ուղղված դիմում, որը պետք է ներկայացվի մինչև կարգավորման վերջնաժամկետ։
Հնարավոր փաստաթղթերի տիպեր
Տվյալ դիմումի լրացման ընթացակարգը նախատեսում է նաև մի շարք աջակցող փաստաթղթեր, որոնք կարող են ներառել՝
- անձնագիրը, որը հաստատում է անձի նույնականությունը;
- վճարման փաստաթղթեր, որոնք ապացույց են այն մասին, որ նախկինում վճարումներ չեն կատարվել;
- համակարգի հաշվետվություններ, որոնք կարող են ներկայացվել հարկային մարմիններին:
Դիմումի ներկայացման ընթացակարգը
Դիմումը կարող է ներկայացվել ինչպես էլեկտրոնային, այնպես էլ թղթային ձևաչափով:
- Էլեկտրոնային ներկայացում: Այս օրինակը ներկայումս առավել տարածված է, քանի որ այն հնարավորություն է տալիս արագ և արդյունավետ կերպով ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը։ Սովորաբար, դիմումը ներկայացվում է ՀՀ ՊԵԿ պաշտոնական կայքում:
- Թղթային ներկայացում: Դիմումը կարող է նաև ներկայացվել հարկային մարմինների տեղական բաժիններին, որտեղ որոշման հիման վրա կարող են պահանջվել լրացուցիչ փաստաթղթեր:
Հետագա գործողությունները և մշակում
Դիմումը ներկայացնելուց հետո հարկային մարմինները ունեն 30 աշխատանքային օր, որպեսզի վերանան դիմումը։ Եթե դիմումը ընդունվում է, նրանց պետք է տեղեկացնել, թե երբ و ինչպես կկատարվեն հարկային պարտավորությունների կատարումը։
Իրավունքներ և պարտականություններ
Այս որոշման շրջանակներում հարկ վճարողները ունեն որոշակի իրավունքներ և պարտականություններ։ Թողնելով պարտականությունները չկատարած, նրանք կարող են խախտել օրենքը և ենթարկվել տուգանքների: Եթե դիմումը մերժվում է, հարկ վճարողները կարող են դիմել վերաքննիչ պալատին:
Կրթական և տեղեկացնող գործունեություն
Սիրելի քաղաքացիներ, հարկ վճարող անձինք կարող են օգտվել նաև այլ կրթական միջոցառումներից, որոնք կազմակերպվում են ՀՀ ՊԵԿ-ի կողմից, նպատակ ունենալով բարձրացնել հարկային գիտելիքները և տեղեկացվածությունը:
Ժամկետներ և ընթացակարգեր
Առաջին հերթին կարևոր է գիտակցել, որ՝
- Դիմումը պետք է ներկայացվի մինչև սահմանված ժամկետը՝ յուրաքանչյուր տարվա վերջում, մինչդեռ հարկային պարտավորությունների կատարումը կարող է ազդել քաղաքացիների ֆինանսական վիճակի վրա;
- Եթե դիմումը չի ներկայացվում, ապա պարտավորությունները կարող են պատճառ լինել պարբերաբար տուգանքների և նույնիսկ արգելքների:
Գործողությունների ժամանակացույց
Երբ դիմումը ներկայացվում է, հարկային մարմինները ունեն 30 աշխատանքային օր, որպեսզի ավարտեն գործընթացը և տեղեկացնեն դիմողին:
| Գործողություն | Ժամկետ |
|---|---|
| Դիմման ներկայացում | Մինչ տարեվերջ |
| Մուտքագրված փաստաթղթերի վերանայում | 30 աշխատանքային օր |
| Հարկային պարտավորությունների կատարում | Հարկային մարմինների որոշման համաձայն |
Վերջին խորհուրդներ
Ես կուզենայի նշել, որ հարկային պարտավորությունների չկատարելու հետևանքները կարող են լինել լուրջ։ Հարկ վճարողները պետք է ուշադիր հետևեն իրենց պարտավորություններին, օրենսդրական փոփոխություններին և ժամանակին կատարեն իրենց տնային աշխատանքները:
Հարկերի հավաքագրման գործընթացը և վարչական վարույթները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2961-Ա որոշումը, արձակված 26.10.2022թ., նշում է, որ հարկային պարտավորությունների կատարումը հանդիսանում է յուրաքանչյուր ֆիզիկական անձի օրենքով սահմանված պարտականություն:
Հարկերի հավաքագրման գործընթացը ենթադրում է մի շարք վարչական քայլեր, որոնք պետք է իրականացվեն ՀՀ Հանրային եկամուտների կոմիտեի կողմից: Այս գործընթացը սկսվում է այն ժամանակ, երբ ֆիզիկական անձը չի կատարում իր պարտավորություններն ըստ օրենսդրության:
Նման դեպքերում ՊԵԿ-ը կարող է սկսել վարչական վարույթ, որը ներառում է հարկային պարտավորությունների վերլուծություն, պարտավորությունների չկատարումը հիմնավորող փաստաթղթերի հավաքում, և հարկ վճարողի հետ կապ հաստատում: Այս քայլերն անհրաժեշտ են հարկային պարտավորությունների գանձման գործընթացում:
Դիմումները և բողոքարկման ճանապարհները
Հարկային պարտավորությունների գանձման որոշման վերաբերյալ ֆիզիկական անձին իրավունք է տրվում բողոքարկել այն դատարանում կամ ներկայացնել բողոք ՊԵԿ-ի հարկային վարչությանը: Բողոքարկման գործընթացը ամենակարևոր փուլերից մեկն է, քանի որ այն ապահովում է ֆիզիկական անձի իրավունքների պաշտպանությունը:
Ֆիզիկական անձը կարող է ներկայացնել դիմում տարբեր մի քանի ձևերով՝ առցանց կամ գրավոր հայտով: Սակայն միշտ պետք է ապահովի, որ դիմումը լինի բոլոր անհրաժեշտ փաստաթղթերով և հիմնավորումներով համալրված: Այս գործընթացը պետք է իրականացվի օրենքով սահմանված ժամկետներում:
Հարկային վարչությունը պարտավոր է ուսումնասիրել բողոքը և պատասխանել ոչ ավելի, քան 30 աշխատանքային օրվա ընթացքում: Եթե պատասխանն անհամաձայն է, ֆիզիկական անձը կարող է դիմել ավելի բարձր ատյանի մարմիններին:
Հարկային պարտավորությունների վճարման ձևերը և պայմանները
Հարկային պարտավորությունների վճարման գործընթացը ճշգրիտ իրականացնելու համար հարկ վճարողները պետք է տեղյակ լինեն վճարների տարբեր ձևերին և այն պայմաններին, որոնք պետք է պահպանվեն:
ՀՀ-ում հարկային պարտավորությունները կարող են վճարվել տարբեր եղանակներով, այդ թվում՝ բանկային փոխանցումներով, կանխիկ վճարումներով և էլեկտրոնային վճարումների միջոցով: Յուրաքանչյուր ձև ունի իր առանձնահատկությունները, որոնց մասին հարկ վճարողները պետք է տեղյակ լինեն:
Բանկային փոխանցումները կիրականացվեն հատուկ հաշվեհամարներով, որոնք տրամադրվում են ՀՀ ՊԵԿ կողմից: Կանխիկ վճարումները, որպես կանոն, իրականացվում են հարկային վարչության գրասենյակներում, որտեղ անհրաժեշտ է ներկայացնել մի շարք փաստաթղթեր, որոնք հաստատում են վճարման կատարումը:
Ելնելով հարկային պարտավորությունների գանձման որոշումից, հարկ վճարողները պետք է կատարեն վճարումները սահմանված ժամկետների ընթացքում, որպեսզի խուսափեն վարչական տուգանքներից կամ այլ պատասխանատվություններից: