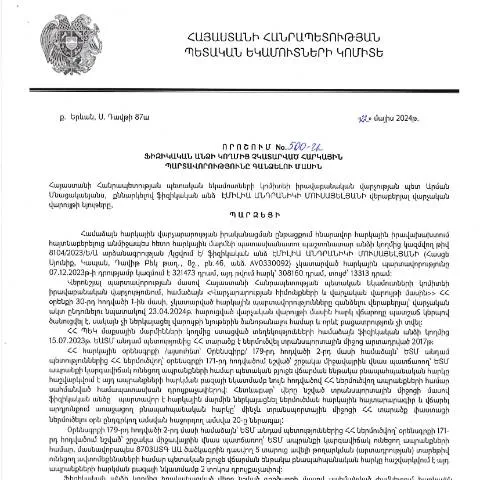
Անձի հարկային պարտավորությունների գանձման գործընթացի հիմունքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 12.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը (500-Ա) հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է այն ընթացակարգերը, որոնք անհրաժեշտ են հարկային պարտավորությունների գանձման համար, եթե ֆիզիկական անձը չի կատարել իր պարտականությունները: Այս որոշումը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 27․06․2024թ.:
Ովքե՞ր պետք է դիմեն
Այս որոշման շրջանակում հարկային պարտավորությունների գանձմանը վերաբերող փաստաթուղթը կարող են ներկայացնել բոլորը, ովքեր ունենք չկատարված հարկային պարտավորություններ: Այս պարագայում շեշտը դրվում է այն անձանց վրա, ովքեր ունեն հետևյալ պայմանները:
- Ֆիզիկական անձ, որի անունը գտնվում է հարկային համակարգում;
- Որոնք ունեն չկատարված պարտավորություն (օրինակ՝ եկամտային հարկ, գույքահարկ);
- Որոնք չեն կարողացել կամ չեն ցանկացել կատարել իրենց հարկային պարտավորությունները օրենքի պահանջների համաձայն:
Որպեսզի դիմումը լինի ճիշտ
Դիմումը լրացնելիս պետք է ուշադիր լինել յուրաքանչյուր տողի նկատմամբ: Մինչև դիմումը ներկայացնելը հարկավոր է ստուգել հետևյալ կետերը:
- Անձնական տվյալներ: նախ պետք է լրացնել ձեր անվան, ազգանունի և անուն-միջնորդի տվալները:
- Պարտավորության նկարագրություն: ներկայացնել տեղեկություններ այն հարկային պարտավորության մասին, որը չի կատարվել:
- Հարկային նույնականացման համար: անհրաժեշտ է նշել ձեր հարկային նույնականացման համար (TIN):
- Ելքային տվյալներ: պետք է նշեք, թե ինչու եք ցանկանում, որ գանձումը դադարեցվի կամ ինչ պատճառն է ձեր պարտավորության չկատարման:
Դիմումը ներկայացնելու կառավարում
Դիմումը պետք է ներկայացնել ՀՀ ՊԵԿ-ի տարածքային մարմնին, որը պատասխանատու է հարկային պարտավորությունների գանձման համար: Դիմումը կարող է ներկայացվել հետևյալ եղանակներով:
- Էլեկտրոնային եղանակով՝ համալրված հատուկ ծրագրաշարով:
- Նախարարության այցելությամբ՝ տարածքային հարկային գրասենյակ:
Նշենք, որ դրական արձագանք ստանալու համար դիմումը պետք է ուղարկվի ինչպես կարելի է ավելի արագ.
Տեղեկատվության ստուգման և վարույթի ընթացքը
Դիմումը ներկայացնելուց հետո հարկային մարմինը սկսում է ուսումնասիրել ձեր հայտը, որի ընթացքում կարող է պահանջվել լրացուցիչ տեղեկություններ կամ փաստաթղթեր: Այս գործընթացը կարող է տևել 10-20 աշխատանքային օր:
Եթե ձեր դիմումը բավարարված է, ապա դուք կստանաք գրավոր տեղեկություն այդ մասին, որն, ի դեպ, պետք է պահպանել:
Եթե ձեր դիմումը մերժվել է
Եթե հայտը մերժվում է, դուք իրավունք ունեք ընդունելու որոշումը և բողոքարկելու այն: Բողոքի գործընթացը պետք է կազմակերպվի հետևյալ կերպ:
- Աջակցություն ստանալ: կարող եք դիմել իրավաբանական խորհրդատվության համար:
- Վերանայում անցկացնել: ներկայացնել բողոքը վերադառնալով նույն մարմնին:
- Փաստաթղթերի ապահովում: միասին կցել փաստաթղթեր, որոնք ապացուցում են ձեր դիրքորոշումը:
Հարկային վարչության հետ կապի պահպանում
Որպեսզի հայտնվել հարկային մարմնի ուշադրության կենտրոնում, դուք կարող եք առանց ձգձգելու կապվել նրանց հետ դիմումի կարգավիճակի ստուգման համար:
Դա կարող է իրականացվել զանգահարելով, այցելելով կայքեր կամ էլեկտրոնային փոստով կապվելով:
Գործընթացի առանձնահատկությունները
Հարկային պարտավորությունների գանձման գործընթացը կարևոր է, որովհետև այն ազդում է անձի ֆինանսական վիճակի և պարտավորությունների կատարման վրա: Անհրաժեշտ է լուրջ մոտեցում ցուցաբերել և պատասխանատվությամբ վերաբերվել:
Այս կարգավորումներն ու պայմանները ստեղծում են հնարավորություն, որպեսզի ֆիզիկական անձինք ունենան իրավունքներ և պարտականություններ, որոնք ուղղված են հարկային համակարգի արդյունավետությանը:
Բաժին 1. Որոշման հիմնավորումը և նպատակները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 500-Ա որոշումը,不仅旨在 ապահովել հարկային պարտավորությունների կատարման վերահսկողությունը, այլ նաև նպատակ ունի խթանել հարկային դաշտի բարելավմանն ուղղված քաղաքականությանը: Այս որոշումը հիմնված է պետական հարկային քաղաքականության սկզբունքների վրա, որոնք նախատեսում են հարկային պարտավորությունների կատարումը որպես քաղաքացիների և իրավաբանական անձանց՝ պետության նկատմամբ ունեցած պարտավորություն:
Տվյալ որոշման մեջ առանձնահատուկ ուշադրություն է դարձված այն տնտեսվարողներին, ովքեր տարբեր պատճառներով չեն կատարել իրենց հարկային պարտավորությունները: Այս կարգը հնարավորություն է տալիս հարկային մարմիններին կիրառել միջոցներ, որոնք կխրախուսեն հարկ վճարողներին կատարել իրենց պարտավորությունները:
Բաժին 2. Ցուցաբերվող իրավական հիմքերը
500-Ա որոշման իրավական հիմքերը հիմնված են վարչական ընթացակարգերի օրենսդրության վրա, մասնավորապես՝ ՀՀ վարչական իրավունքի հիմանների օրենքների և հարկային օրենսգրքի վրա: Այս օրենքների շրջանակներում, վարչությունն ունի լիազորություններ՝ ստեղծելու և կիրառելու օժանդակ մեխանիզմներ, որոնց միջոցով կարող է հետևել հարկային պարտավորությունների կատարմանը:
Այլապես, որոշումը կիրառելի է ոչ միայն ֆիզիկական անձանց, այլև իրավաբանական անձանց նկատմամբ, որոնք չունեն կատարած հարկային պարտավորություններ: Դրա նպատակն է բարձրացնել հարկային դաշտի կայունությունը և անաչառությունը, որի միջոցով պետությունը կարող է արդյունավետորեն իրականացնել իր ֆունկցիաները:
Բաժին 3. Գործողությունների հերթականությունը և ընթացակարգը
500-Ա որոշումը ենթադրում է հատուկ ընթացակարգեր, որոնք պետք է պահպանվեն հարկային մարմինների կողմից: Առաջին փուլում անհրաժեշտ է հարկ վճարողների վերաբերյալ ուսումնասիրությունների անցկացման միջոցով պարզել՝ ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այս գործընթացում օգտագործվում են էլեկտրոնային տվյալներ, որոնք ստացվում են ՀՀ ՊԵԿ տեղեկատվական համակարգերից:
Երկրորդ փուլում, եթե հարկ վճարողը չի պատասխանել կամ կատարի համապատասխան վճարումները, ՊԵԿ-ն իրավունք ունի կիրառել վարչական պատասխանատվություն, ինչը կարող է հանգեցնել վարչական տույժերի և իրացման ընթացակարգերի: Այսինքն, հարկային մարմինը կարող է սկսել հարկային պարտավորությունների գանձման գործընթացը: