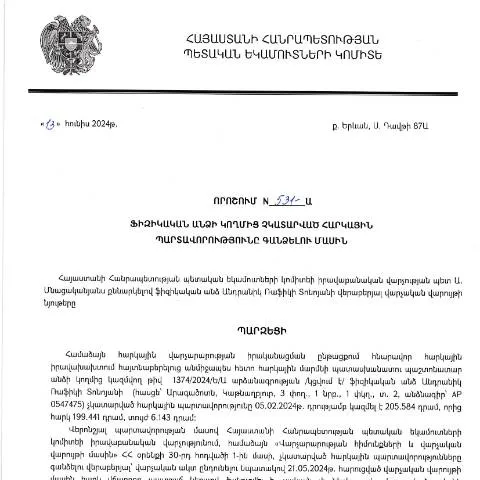
Հարկային պարտավորությունների գանձման գործընթացի տարրերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 16.06.2024թ. հաստատված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 531-Ա որոշումը հնարավորություն է տալիս պետությանը հավաքել հարկային պարտավորություններ, որոնք չեն կատարվել քաղաքացիի կողմից։ Այս գործընթացը կարևոր է տնտեսական կայունության պահպանման և պետական բյուջեի համալրման տեսանկյունից։
Ովքեր են պատասխանատու որոշման կատարման համար
Որոշումն ուղղված է ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություն։ Պետությունը ունի իրավունք պահանջել հարկային պարտավորությունների կատարումը և կիրառել համապատասխան միջոցներ՝ դրանց գանձման համար։ Քաղաքացիները, ովքեր չեն կատարել իր պարտավորությունները, պետք է պատրաստ լինեն պատասխան տալու ըստ այս որոշման պահանջների։ Հարցերի դեպքում կարող են դիմել ՀՀ ՊԵԿ մասնաճյուղեր կամ խորհրդատվական կենտրոններ։
Վերահսկման ժամանակացույցը
Հարկային պարտավորությունների գանձման գործընթացը բազմամիրզի է։ Գանձման ժամկետները և ընթացակարգերը հստակեցված են որոշման մեջ։ Գանձման գործընթացը սկսվում է որոշման հրապարակումից (27․06․2024թ.)։ Պետությունը նախատեսում է ծրագրեր և միջոցառումներ, որպեսզի քաղաքացիները ժամանակին տեղեկացնեն իրենց հարկային պարտավորությունների մասին։
Ժամանակացույցի հստակեցում
- Որոշման հրապարակում – 27․06․2024թ.
- Հարկային պարտավորությունների գանձման գործընթացի սկիզբ – 01․07․2024թ.
- Ծրագիր անդամներին հարկային պարտավորությունների գանձման համար տրված ժամանակ – 30 օր։
- Հարկային պարտավորությունների կատարման վերջնաժամկետ – 31․08․2024թ.
Դիմելու ընթացակարգը
Դիմելու գործընթացը ենթադրում է մի շարք քայլեր, որոնք անհրաժեշտ է անցնել նախքան մուծումները կամ գանձումը։ Հարկային պարտավորությունների գանձման համար, քաղաքացիները պետք է լրացնեն համապատասխան ձևերը, որոնք ակտիվ են ՀՀ ՊԵԿ պաշտոնական կայքում։
Հիմնական քայլերը
- Ֆորմաների հավաքագրում. Այժմ կարող եք ներբեռնել հարկային պարտավորությունների գանձման ձևերը տրամադրող պաշտոնական կայքից:
- Ֆորմաների լրացում. Սա կարևոր փուլ է. պետք է ապահովել, որ բոլոր տեղեկությունները ճիշտ և ամբողջական են:
- Շնորհման ներկայացում. Լրացված ձևերը պետք է ուղարկվեն ՀՀ ՊԵԿ, որտեղ հատկացված ժամկետներում դրանք կհետադարձվեն:
- Հայց ներկայացում: Եթե հարկային պարտավորությունները չեն կատարվել, ապա կարող եք ներկայացնել հայց՝ նշելով խոչընդոտները:
Ինչ անել, եթե հայտը մերժվում է
Քաղաքացիները հաճախ կարող են հանդիպել իրավիճակի, երբ դիմումն ընդունվում է մերժման հետևանքով։ Մերժման դեպքում հարկադիր միջոցառումների կիրառում կարող է տեղի ունենալ։ Այնուամենայնիվ, քաղաքացիներին տրվում է հնարավորություն՝ լուծելու իրենց խնդիրը:
Մերժման պատճառները
- Չբավարար տեղեկատվություն. Եթե լրացված տվյալները չեն բավարարում, դիմումը կարող է մերժվել:
- Վավերագրերի բացակայություն. Վավերագրական փաստաթղթերի բացակայությունը կարող է հանգեցնել մերժման:
- Ժամանակի բաց թողնում. Եթե դիմումը ներկայացնում եք ժամկետից դուրս, ապա նույնպես կարող է տեղի ունենալ մերժում:
Ի՞նչ անել մերժումից հետո
Եթե դիմումը մերժվել է, քաղաքացիները կարող են դիմել վերանայման՝ նշելով մերժման պատճառները և ներկայացնելով լրացուցիչ փաստեր:
Մերժման դեպքում հարկադիր միջոցառումների կիրառում կարող է տեղի ունենալ:
Հարկային պարտավորությունների վճարման հետ կապված փաստաթղթերը
Ֆիզիկական անձի կողմից հարկային պարտավորությունների գանձման գործընթացը ենթադրում է որոշակի փաստաթղթերի հավաքագրում:
Պատասխանատու փաստաթղթերը ըստ իրավիճակի
| Սովորական իրավիճակ | Պետք է ներկայացնել |
|---|---|
| Անձնագիր | Նամակ, որում նշվում է դրվագը և քայլերը |
| Հարկային հայտարարություն | Հարկային վճարումների ապացույց |
| Վավերագրեր, որոնք հաստատում են պարտավորությունները | Ստացված վճարների փաստաթղթեր |
Ժամանակակից տեխնոլոգիաների կիրառումը գործընթացում
Այսօր ժամանակակից տեխնոլոգիաները թույլ են տալիս ավելի արդյունավետ կազմակերպել հարկային պարտավորությունների գանձման գործընթացը։ ՀՀ ՊԵԿ ընդունել է էլեկտրոնային դիմումների համակարգ, որը թույլ է տալիս քաղաքացիներին հեշտությամբ ստանալ ծառայություններ:
Էլեկտրոնային դիմումների առավելությունները
- Ակնթարթային պատասխաններ.
- Մեկտեղված տեղեկությունների մուտքագրում.
- Տեղեկատվության արագ ստացում:
Անցանկալի իրավիճակներ և դրանց կանխարգելում
Հարկային պարտավորությունների կատարման գործընթացում են կարողանում լինել բնակչության որոշակի սխալներ, որոնք կարող են հանգեցնել հարկային պարտավորությունների գանձման:
Ձեռնարկվող քայլերը
Քաղաքացիները պետք է զգույշ լինեն և հետևեն որոշակի կանոնների, որպեսզի նվազեցնեն վատ իրավիճակների հավանականությունը:
- Բոլոր պահանջվող փաստաթղթերը տրամադրել:
- Շրջանցել հաղորդագրությունների բացթողումները:
- Հաշվետվություններ ժամանակին ներկայացնել:
Քաղաքացիները պետք է պատրաստվեն հնարավոր մարտահրավերներին։ ՀՀ ՊԵԿ խորհուրդ է տալիս մշտապես հետևել իրենց հարկային պարտավորություններին և ժամանակին կատարում իրականացնել:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը ներկայացնում է անհրաժեշտ քայլերի շարք, որոնք քաղաքացիները պետք է կատարեն օրենսդրական պահանջների կատարման համար:
Հարկային պարտավորությունների պարտադիր կատարման ընթացակարգերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 531-Ա որոշումը նախատեսում է որոշակի ընթացակարգեր, որոնք պարտադիր են հետևողականորեն իրականացնել հարկային պարտավորությունները չկատարող ֆիզիկական անձանց համար: Արդյունքում, այս որոշմամբ սահմանված կարգը պարտադիր է յուրաքանչյուր քաղաքացու համար, ով ունի հարկային պարտավորություն, սակայն այն չի կատարել: Ծրագրային համակարգի միջոցով հարկային պարտավորությունների կատարումը նվազագույն է դարձնում վարչական շփումները, ինչը հանգեցնում է ավելի արագ և արդյունավետ արդյունքներին:
Որոշման համաձայն, հարկային պարտավորությունները գանձելու գործողությունները կարող են իրականացվել հետևյալ փուլերում. առաջին փուլը նախատեսում է պարտավորությունների վերաբերյալ ծանուցման ուղարկումը (առաջին անգամ) հարկ վճարողի հասցեին, որտեղ նշվում է պարտավորությունների գումարը, ժամկետները և անհրաժեշտ գործողությունները: Բացի այդ, եթե երկրորդ փուլի ընթացքում (որը տեղի է ունենում առաջին ծանուցումից հետո 30 օր) հարկ վճարողը չի կատարում անհրաժեշտ քայլերը, առաջանում է երրորդ փուլը, որն արդեն ենթադրում է վարչական միջոցառումների կիրառումը, ինչպիսիք են հաշվարկները և անշարժ գույքի բռնի գանձումները:
Տեղեկատվական տեխնոլոգիաների օգտագործումը հարկային պարտավորությունների կազմակերպման մեջ
Այսօր հարկային պարտավորությունների կազմակերպման ոլորտում տեղեկատվական տեխնոլոգիաների օգտագործումը բացառապես կարևոր է: ՀՀ ՊԵԿ-ը, իր նորագույն մեթոդաբանությամբ, նպարկել է էլեկտրոնային համակարգերի ներդրում, որոնք հնարավորություն են տալիս հարկ վճարողներին իրականացնել իրենց պարտավորությունները՝ օգտագործելով ID քարտեր, էլեկտրոնային ստորագրություններ և դրանց հաստատման QR կոդեր: Այս համակարգը թույլ է տալիս ապահովել հարկային պարտավորությունների կատարման արագությունն ու արդյունավետությունը, ինչպես նաև նվազեցնել վարչական բեռները:
Այս որոշման շրջանակներում, ՊԵԿ-ը նաև ակտիվորեն աշխատում է ստեղծելու նոր IT լուծումներ, որոնք կապահովեն հարկ վճարողների նկատմամբ մանրամասն տեղեկատվության տրամադրման հնարավորություն, ինչպիսին է «Իմ հարկերը» ծրագիրը, որտեղ քաղաքացիները կարող են տեսնել իրենց հարկային պարտավորությունները, հստակեցումներ կատարել և անհրաժեշտ բոլոր մաքսատուրքերը վճարել առցանց:
Հարկային պարտավորության չկատարման հետևանքները և դրանց կանխարգելման միջոցները
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել բազմազան՝ սկսած վարչական տուգանքներից մինչև իրավաբանական պատասխանատվություն: 531-Ա որոշման համաձայն, եթե հարկ վճարողը շարունակում է չկատարել իր պարտավորությունները, այն կարող է հանգեցնել հարկային վճարումների ենթակա գումարի կրկնապատկման և այնուհետև դատարանի կողմից հաշվի առնելու հարցի բարձրացման:
ՊԵԿ-ը շատ կարևորում է նման իրավիճակների կանխարգելումը, և այս նպատակով նախատեսված են տարբեր միջոցառումներ, ինչպիսիք են կրթական ծրագրերը, որոնց միջոցով քաղաքացիներին տրամադրվում է հարկային պարտավորությունների վերաբերյալ տեղեկություններ: Բացի այդ, հարկ վճարողների համար կազմակերպվում են տեղեկատվական հանդիպումներ և խորհրդատվություններ, որոնք ուղղված են նրանց իրավական գիտելիքների բարձրացմանը և հարկային համակարգի արդյունավետ օգտագործմանը: