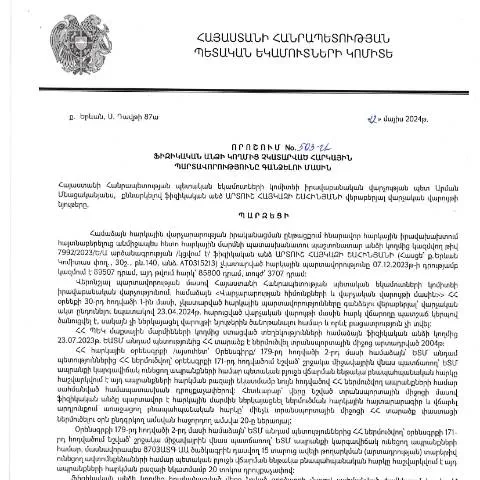
Դիմումի նշանակությունը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 12.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 503-Ա որոշումը հանդիսանում է կարևոր միջոց, որի օգնությամբ պետությունն իրականացնում է հարկային պարտավորությունների գանձման գործընթացը։ Դիմումն իրավաբանորեն հաստատում է այն, որ ֆիզիկական անձին պատկանող հարկային պարտավորությունները չեն կատարվել, ինչը նշանակում է, որ պետությունը կարող է ձեռնարկել համապատասխան միջոցներ դրանց գանձման համար։
Ովքեր են ներկայացնում դիմումը
Այս դիմումը ներկայացնում են այն ֆիզիկական անձինք, որոնց նկատմամբ առկա են հարկային պարտավորություններ։ Կարևոր է, որ դիմումն ստորագրի այն անձը, ում անունով հաշվառված են պարտավորությունները, կամ նրա լիազորված ներկայացուցիչը:
Դիմումի լրացման գործընթացը
Դիմումը համալրված է որոշակի ձևով, որի նպատակն է ապահովել հարկային պարտավորությունների հետ կապված բոլոր տեղեկությունների ճշգրտությունը։ Լրացման գործընթացը ներառում է հետևյալ քայլերը:
- Համապատասխան տվյալների հավաքագրում: Դիմումատուն պետք է ունենա իր անձնական տվյալները, ներառյալ անունը, ազգությունը, ծննդյան ամսաթիվը, իսկ հարկային պարտավորությունների մասին տեղեկությունները:
- Դիմումի ձևի լրացում: Ծրագրում պետք է ընդգրկվեն նաև պարտավորությունների տեսակը և գումարը:
- Հաստատում: Դիմումը պետք է ստորագրվի անձնական ստորագրությամբ կամ էլեկտրոնային ստորագրությամբ:
- Հաստատողական փաստաթղթերի ներկայացում: Անհրաժեշտության դեպքում, պետք է միացվեն supporting documents, ինչպիսիք են հարկային հաշվետվությունները:
Դիմումը ներկայացնելու ճանապարհը
Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան բաժին։ Այս փուլում հնարավորություն կա դիմումի ներկայացման երկու ձևով՝ էլեկտրոնային կամ փաստաթղթային տարբերակով:
Էլեկտրոնային դիմումի ներկայացում
Եթե դիմումատուն ընտրում է էլեկտրոնային տարբերակը, նա պետք է մուտք գործի պետական էլեկտրոնային ծառայությունների կայք։ Դիմումը պետք է լրացվի համակարգում և ստորագրվի էլեկտրոնային ստորագրությամբ:
Փաստաթղթային դիմումի ներկայացում
Եթե դիմումատուն ընտրում է փաստաթղթային տարբերակը, ապա դիմումը պետք է գրանցվի ՀՀ ՊԵԿ տեղական գրասենյակում։ Այս դեպքում պետք է նաև ապահովել անհրաժեշտ փաստաթղթերի, ինչպիսիք են փաստաթղթերի պատճենները:
Դիմումի ընթացքը և հետևանքները
Դիմումը ներկայացնելուց հետո այն վերանայվում է և, եթե անհրաժեշտություն կա, լրացուցիչ տեղեկատվություն կարող է պահանջվել։ Հարկային վարչությունը պետք է մի շարք գործողություններ իրականացնի, ներառյալ...
- Պարտավորությունների վերլուծություն և գնահատում
- Հարկային պարտավորությունների պրոցեսի սկսում
- Հարկային վճարումների վերհանում
Ուղարկված դիմումը կարող է ընդունվել կամ մերժվել, կախված ներկայացված տվյալների ճշգրտությունից:
Ինչպես դիմել այս որոշման շուրջ որոշակի դեպքերի համար
Կան մի շարք դեպքեր, երբ դիմումը կարող է պահանջել լրացուցիչ անալիզ և վերամշակում, օրինակ՝:
- Արտասահմանցի քաղաքացիների համար: Եթե դիմումատուն արտասահմանցի է, անհրաժեշտ է, որպեսզի նա ունենա ՀՀ-ում գործող հարկային հաշվառման համար ավտորիզացված փաստաթղթեր:
- Մինորների համար: Մինորները կարող են դիմում ներկայացնել իրենց ծնողների կամ թոշակատարների միջոցով:
- Անհրաժեշտության դեպքում: Եթե դիմումը ներկայացվում է շտապ, հնարավոր է, որ լրացուցիչ փաստաթղթեր պահանջվեն:
Դիմման և որոշման պատմությունը
Այս որոշումը ընդունվել է ՀՀ կառավարության կողմից՝ հաշվի առնելով վերջին տարիներին ձևավորված հարկային քաղաքականությունը։ Այլևս նախորդ տարիներին հարկային պարտավորությունների կատարումը հաճախ էր հարցականի տակ, և հաճախեմն էր անհրաժեշտ հարկային պարտավորությունների վերանայման գործընթացը։ Այս որոշումը հիմնված է ՀՀ Կառավարության որոշման վրա, որը նպատակ է ունեցել նշել հարկային պարտավորությունների կատարելության մեխանիզմները:
Փոփոխությունների անհրաժեշտությունը
Հարկային վարչության աշխատանքը պետք է համապատասխանի ժամանակակից պահանջներին և հնարավորինս արագ արձագանքի դիմումների ընթացքին:
Հանրային գիտակցությունը և իրազեկումն այս թեմայով
Դիմումն ունի կարևոր դեր հասարակության մեջ, և քաղաքացիները պետք է ունենան տեղեկություններ դիմման գործընթացի և պարտավորությունների մասին:
«Դիմումը պետք է հանդիսանա քաղաքացիների համար հասանելի և ողջամիտ»
Հարկային վարչությունը պետք է կազմակերպի իրազեկման արշավներ, որոնք կօգնեն քաղաքացիներին ավելի լավ հասկանալ իրենց պարտավորությունները և իրավունքները:
Տեղեկատվական ռեսուրսներ»
Հարկային վարչության կայքէջը պարունակում է տեղեկատվություն, որը կարող է օգնել քաղաքացիներին ճիշտ կողմնորոշվել իրենց պարտավորությունների և իրավունքների հարցում:
Գործունեության ընթացքում դիմումատուները կարող են դիմել իրավաբանական օգնության կամ խորհրդատվության ծառայությունների, որոնք կարող են օգնել կողմնորոշվել:
Վճարման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 503-Ա որոշման հիման վրա՝ հարկային պարտավորությունները գանձելու գործընթացը ենթադրում է մի շարք քայլերի և պատասխանատվությունների, որոնք հարկատուի համար պարտադրել են պարտադիր պահանջներ կատարելու։ Ֆիզիկական անձը, որը չի կատարել իր հարկային պարտավորությունները, պետք է տեղեկացված լինի, որ որոշման հրապարակման օրը սկսվում է ժամկետը, որի ընթացքում նա պետք է կատարի վճարումը կամ ներկայացնի իր փաստարկները։
Այս գործընթացում կարևոր է նաև հասկանալ, որ վճարման տարբերակը կարող է իրականացվել ինչպես բանկային համակարգի միջոցով, այնպես էլ առցանց վճարման համակարգի միջոցով, որտեղ հարկատուն կարող է օգտագործել իր անձնական գրանցումը ՀՀ ՊԵԿ էլեկտրոնային համակարգում՝ պարզեցնելով և արագացնելով վճարման գործընթացը։
Հարկային պարտավորությունների չկատարման հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել բազմաթիվ հետևանքների ֆիզիկական անձանց համար, որոնք նախատեսված են ՀՀ հարկային օրենսդրության շրջանակներում։ Նախնական փուլում՝ օրենսդրությունից բխող տույժերը և տուգանքները կարող են կիրառվել, սակայն, անվիճելի է, որ դեպքի հանգամանքները կարող են փոխել հետևանքների բնույթը։
Օրինակ՝ եթե հարկատուն նպատակաուղղված չի կատարել իր հարկային պարտավորությունները, նա կարող է ենթարկվել ավելացված տուգանքների և տոկոսների։ Սակայն, եթե հարկատուն կարող է ապացուցել, որ նկատելի պատճառներ են եղել, որոնք hinderել են հարկերի վճարումը, ապա կարող է ներկայացնել դիմում՝ խնդրելով հարկային վարչությունից այս հանգամանքները հաշվի առնել։
Կրկնակի հարկման կանխարգելման միջոցառումները
ՀՀ հարկային քաղաքականությունը բավականին կարևորում է կրկնակի հարկման կանխարգելումը, ինչը հատուկ ուշադրության է արժանի պահում, երբ խոսքը գնում է ֆիզիկական անձանց հարկային պարտավորությունների մասին։ ՀՀ պետական եկամուտների կոմիտեն ակտիվորեն իրականացնում է միջոցառումներ, որոնք ուղղված են հարկային պարտավորությունների պարզեցմանը և հարկատուների համար հնարավորինս հարմար ու հասանելի գործընթացների ստեղծմանը։
Ավելին, հարկային վարչությունները զբաղվում են հարկային օրենսդրության բարեփոխումների իրականացմանը, որպեսզի ապահովեն, որ հարկային պարտավորությունները իրականացվեն առանց ավելորդ բյուրոկրատական դժվարությունների։ Օրինակ, ՀՀ ՊԵԿ-ն առաջարկում է հատուկ ծրագիր՝ ուղղված հարկային մշակութային բարձրացմանը և հարկատուների կրթությանը, որը թույլ է տալիս նրանց գիտակցել իրենց իրավունքներն ու պարտականությունները՝ առավելագույնս նվազեցնելով հարկերի չկատարելու դեպքերը։