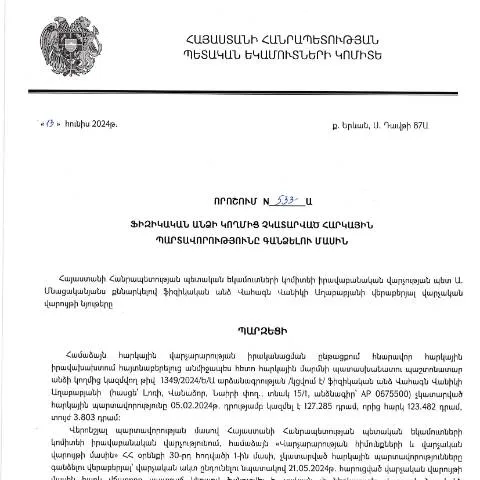
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթաց
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 13.06.2024թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 533-Ա որոշումը հանդիսանում է մեկ կարևոր միջոց, որը կարգավորում է այն խնդիրը, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։ Այս որոշումը նպատակ ունի ապահովել հարկային արդարությունը և կանխարգելել հարկերից խուսափումը, իսկ այն լիազորված մարմիններն աջակցում են հարկային պարտավորությունների կատարումն ու հավաքումը։
Հարկային պարտավորությունները ու դրանց կարևորությունը
Հարկային պարտավորությունները մեկ քաղաքացու պարտավորությունն են, որոնք պետք է կատարեն բոլոր ֆիզիկական անձինք՝ անկախ իրենց սոցիալական կարգավիճակից։ Այս պարտավորությունների կատարման բացակայությունը կարող է հանգեցնել իրավունքների և ազատությունների սահմանափակմանը, ինչպես նաև լրացուցիչ տուգանքների և պատասխանատվության։ Հարկերի ժամանակին վճարման անհրաժեշտությունը պայմանավորված է նաև պետական բյուջեի ֆինանսավորման և սոցիալական ծրագրերի ապահովմամբ։
Ովքեր պետք է դիմեն և ինչ հանգամանքներում
Այս որոշումը վերաբերում է բոլոր այն ֆիզիկական անձիքին, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Դիմելու իրավունքը ընձեռվում է այն անձանց, ովքեր ստանում են պաշտոնական ծանուցումներ ՀՀ ՊԵԿ-ից՝ չկատարված հարկային պարտավորությունների վերաբերյալ։
Դիմողների կատեգորիաները
- Անձինք, ովքեր ունեն ստուգման կամ ուսումնասիրության արդյունքների հիման վրա հարկային պարտավորություններ
- Տնտեսվարող սուբյեկտներ, որոնք չեն վճարել հարկերը 2020 թվականի հունվարից սկսած
- Անձինք, ովքեր չեն ներկայացրել հարկային հաշվետվություններ
Որպիսի փաստաթղթեր են պահանջվում
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է որոշակի փաստաթղթեր, որոնք անհրաժեշտ են դիմումի ներկայացման համար։
Պատրաստված փաստաթղթեր
- Նախորդ տարվա հարկային հաշվետվության պատճեն
- Անձնական նույնականացման փաստաթղթեր (կանոնավոր անձնագիր, ID քարտ)
- Շնորհված հաշվետվությունների մասին տեղեկություն
Ինչպես լրացնել և ներկայացնել դիմումը
Դիմումը լրացնելու գործընթացը հստակ և պարզ է, բայց պահանջում է զգոնություն որոշակի կետերում։ Այս գործընթացը կապված է էլեկտրոնային ձևակերպման համակարգի օգտագործման հետ, որը թույլ է տալիս արագ և արդյունավետ ձևակերպել տվյալները։
Ընդհանուր քայլերը
- Գրանցվել ՀՀ ՊԵԿ էլեկտրոնային համակարգում
- Լրացնել համապատասխան դիմումը, նշելով բոլոր անհրաժեշտ տեղեկությունները
- Ներկայացնել պահանջվող փաստաթղթերը համակարգում
- Ստանալ հաստատման ծանուցում
Դիմումը պետք է լրացվի ուշադիր, քանի որ սխալները կամ բացթողումները կարող են հանգեցնել գործընթացի ձգձգման կամ նույնիսկ դիմումի մերժման։
Պատասխանատվության հետևանքները
Եթե դիմողը չի կատարում իր պարտավորությունները, ապա կարող են կիրառվել իրավական միջոցառումներ՝ օտարում, տուգանքներ կամ այլ պատժամիջոցներ։ Հայտարարությունը առաջացնում է հարկային վարչության կողմից վերահսկում, որը կարող է միաժամանակ հանգեցնել հարկային պարտավորությունների ավելացմանը։
Սահմանված ժամկետներն ու ընթացակարգերը
| Ծրագրի քայլ | Ժամկետ | Մեկնաբանություն |
|---|---|---|
| Դիմումի ներկայացում | 30 օր | Դիմումը պետք է ներկայացվի մինչև ամսվա ավարտը |
| Դատավորի որոշման ընդունում | 60 օր | Հարկային մարմինը պետք է որոշումը կայացնի 60 օրվա ընթացքում |
| Պարտավորությունների կատարում | 30 օր | Ամսվա ավարտից հետո վերջնաժամկետ |
Հարկային պարտավորությունների վերականգնումը
Եթե ֆիզիկական անձը չի կարող կատարել իր պարտավորությունները ցանկալի ժամկետում, նա կարող է դիմել հարկային մարմնին՝ խնդրելով երկարաձգել ժամանակահատվածը կամ առաջարկելով այլ լուծումներ։ Սա կարող է ներառել հրաժեշտի կամ հաշտության համաձայնագրի կնքումը, ինչը թույլ կտա մեղմել պատասխանատվությունը։
Բարդ դեպքեր և իրենց լուծումները
- Պարտավորությունների կատարումը, երբ դիմողը գտնվում է արտերկրում
- Հարկային պարտավորությունների կուտակումն ու դա լուծելու բաղադրիչները
- Անձանց, ովքեր ունեն ֆինանսական խնդիրներ, համար առանձնահատուկ լուծումներ
Կարևոր է, որ դիմողը շարունակի հետևել իր հարկային պարտավորություններին, և, հնարավորության դեպքում, օգտվի համապատասխան օգնությունից՝ հարկային խորհրդատվության միջոցով։
Վերջնական քայլերը և հետագա ընթացքը
Դիմումը ներկայացնելուց հետո հարկային մարմինը պարտավոր է կապ հաստատել դիմողի հետ և տեղեկացնել նրան հնարավոր զարգացումների մասին։ Դիմողին հարկավոր է հետևել իր դիմումի կարգավիճակին՝ օգտագործելով նախատեսված էլեկտրոնային գործիքները։
Ամփոփում բանաձևեր
- Շրջանառվող հարկային պարտավորությունները պետք է կատարվեն ժամանակին՝ խուսափելու համար ավելորդ տուգանքներից և պատասխանատվությունից։
- Իրավական միջոցառումների միջոցով լուծումները պետք է քննարկվեն՝ դիմողի հետ համաձայնեցված պայմաններով։
- Հարկային մարմնի կողմից տրամադրվող տեղեկատվությունը կարող է ծառայել որպես հիմք՝ հետագա գործողություններ ձեռնարկելու համար։
Հարկային պարտավորությունների գործի ընթացք
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 533-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի չկատարված հարկային պարտավորությունների գանձմանը, ենթադրում է մի շարք վարչական ընթացակարգեր, որոնք պետք է իրականացվեն նախքան դատական վարույթի սկսելը: Ըստ իրավական կարգավորումների, նման որոշման հիման վրա հայրենի հարկային մարմինը պարտավոր է նախ պատրաստել հարկային խախտման մասին ծանուցագիր, որում կկարծիք ներկայացվի հարկային պարտավորությունների չկատարման պատճառները:
Ծանուցագիրը պետք է ուղարկվի հարկ վճարողի գրանցված հասցեին, իսկ դրա ծանուցումը պետք է իրականացվի 30 աշխատանքային օրվա ընթացքում: Սակայն հարկ վճարողը ունի իրավունք ներկայացնել իր տեսլականը և ապացույցները, որոնք կարող են նվազեցնել կամ չեղարկել պարտավորությունները:
Եթե հարկ վճարողը չի ներկայացնում պահանջվող տեղեկությունները, ապա ՀՀ ՊԵԿ իրավաբանական վարչությունը կարող է սկսել հարկային պարտավորությունների գանձման գործընթացը, որը ենթադրում է ավելորդ տոկոսների և տուգանքների կիրառություն:
Օգտագործվող փաստաթղթերի տեսակները
Դիմելով հարկային պարտավորությունների կատարման հարցերով, հարկ վճարողները պետք է պատրաստեն և ներկայացնեն մի շարք փաստաթղթեր, որոնք կարող են ամրապնդել իրենց դիրքորոշումը: Այդ փաստաթղթերը ներառում են, սակայն սահմանափակված չեն, հետևյալով՝
- Հարկային հաշվետվությունները, որոնք իրականացվել են վերջին 3 տարիների ընթացքում;
- Նկարագրական փաստաթղթեր, որոնք վկայում են հարկային պարտավորությունների չկատարելու պատճառները;
- Ներկայացված փաստաթղթերի համապատասխանության հավաստագրմանը ետաբերում այլ հարկային մարմինների արձանագրությունները;
Քանի որ համակարգը խիստ կարգավորվում է, հարկ վճարողները պետք է պատրաստ լինեն նաև դիմել էլեկտրոնային ծառայություններին՝ օգտագործելով իրենց անձնագրային տվյալները, ID քարտերը կամ էլեկտրոնային ստորագրությունները:
Հարկային պարտավորությունների լուծման հնարավորությունները
Հարկային պարտավորությունները գանձելու գործընթացում հարկ վճարողներն ունեն հնարավորություն դիմելու տարբեր լուծումների, որոնք կարող են նվազեցնել իրենց ֆինանսական բեռը: Ավելին, հարկ վճարողները կարող են
- Ներկայացնել հարկային պարտավորությունների վերանայման դիմում (օրինակ՝ Դիմում N4), որը կարող է սպասարկել վարչական դատարանին;
- Գործարկել հարկային պարտավորությունների զեղչային կարգը, որը կարող է նշանակել հարկային պարտավորությունների մասով զեղչերի տրամադրում;
- Բարձրացնել իրենց հարցումների աստիճանը՝ ՀՀ ՊԵԿ-ում, որի արդյունքում հնարավոր կլինի ստանալ խորհրդատվական աջակցություն հարկային պարտավորությունների կատարման հարցերում:
Այսպես, հարկ վճարողները, իսկապես, կարող են դիմել ինչպես վարչական, այնպես էլ դատական կարգով հարկային պարտավորությունների լուծման տարբերակներին, ինչը հնարավոություն է թույլ տալիս ավելի նպատակային և արդյունավետ կերպով լուծել առաջադիմած ֆինանսական խնդիրները: