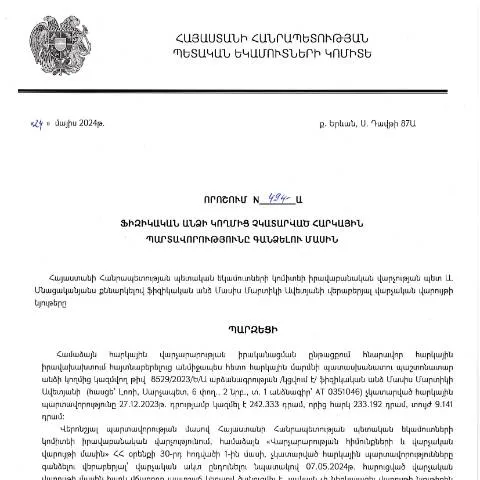
Հայտնի դեպքեր և կառավարման որոշում 494-Ա
2024 թվականի մայիսի 24-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 494-Ա որոշումը կրում է կարևոր նշանակություն այն ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այս փաստաթուղթը նախատեսում է մի շարք կարգեր և պահանջներ, որոնք ազդում են քաղաքացիների իրավունքների և պարտականությունների վրա։
Որոշման հատուկ նշանակությունը և դերակատարությունը
Հարկային պարտավորությունների կատարումը պետության համար կարևոր է, քանի որ այդ միջոցները օգտագործվում են հասարակական ծառայությունների իրականացման համար։ 494-Ա որոշումը թույլ է տալիս պետական մարմիններին հանդիսանալ հարկային պարտավորությունների կատարումը չկատարած անձանց նկատմամբ:
- Դիմումի ընդունում՝ 494-Ա որոշմանը համապատասխան;
- Հարկային պարտավորությունների փոքրիկ կամ մեծ չափերի դեպքում որոշման ընթացակարգ;
- Ֆիզիկական անձի իրավունքները և պարտականությունները որոշման շրջանակներում;
Որոշման ֆիզիկական անձանց համար կիրառելիությունը
Այս որոշումն ունի լայն կիրառություն ֆիզիկական անձանց համար, սակայն հատկապես վերաբերում է այն քաղաքացիներին, ովքեր ունեն հարկային պարտավորություններ, սակայն չեն կատարել դրանք։ Այդ թվում են՝
- Այդ քաղաքացիները, ովքեր ունեն նախկինում կուտակած պարտքեր;
- Նոր պարտքեր ունեցող անձինք;
- Ժամանակավոր պատճառներով հարկային պարտավորությունները չկատարած անձինք;
Ծրագրի իրականացման հերթով հաջորդականությունը
Որոշումը վարելու և իրականացնելու համար նախատեսված է հաջորդականություն, որն անհրաժեշտ է հետևել:
- Պետական մարմնին դիմելու անհրաժեշտություն;
- Հարկային պարտավորությունների մասին տեղեկացման բովանդակություն ներկայացնել;
- Հատուկ ձևով հաստատել պարտավորությունները;
- Բոլոր անհրաժեշտ փաստաթղթերի ներկայացում;
- Որոշման ստանալուց հետո հետևել ընթացակարգին;
Փաստաթղթերի սարքավորումներ և լրացման պահանջներ
494-Ա որոշման շրջանակներում մանրակրկիտ անհրաժեշտ է լրացնել բոլոր պահանջվող փաստաթղթերը:
Պարտադիր փաստաթղթեր. Դրանք կարող են լինել անձնագրի պատճեն, հարկային հաշվետվություններ և այլ անհրաժեշտ տեղեկություններ:
Լրացման համար հարկավոր է ուշադիր հետևել ձևակերպման նորմերին, քանի որ ցանկացած սխալ կամ բացթողում կարող է հանգեցնել դիմումի մերժմանը:
Որոշման մերժման դեպքերը և շահարկումները
Եթե որոշումը մերժվում է, քաղաքացին պետք է իմանա, որ կարող է ներկայցնել բողոքի հայտ:
- Բողոքելու իրավունք՝ մերժման պատճառը պարզելուց հետո;
- Անհրաժեշտ փաստաթղթերի հավելումներ;
- Հայտի կրկնակի ներկայացման հնարավորությունը:
Ծրագրի հերթականության մեկնարկը և ավարտը
Որոշման կատարման ժամկետները կարևոր են։ Դիմումը ներկայացնելուց մինչև վերջնական որոշման ստացում, ի տարբերություն այլ ընթացակարգերի, կարող է տևել մինչև 30 աշխատանքային օր:
| Ժամկետ | Որոշման հիմնավորման գործընթաց | Իրականացման ընթացքում անհրաժեշտ գործողություններ |
|---|---|---|
| 0-10 օր | Դիմումի ստացում և ուսումնասիրություն | Անհրաժեշտ փաստաթղթերի հավաքում |
| 10-20 օր | Որոշման կայացում | Հայտի լրացում և անհրաժեշտ փաստաթղթերի ներկայացում |
| 20-30 օր | Որոշման վերջնական հաստատում | Կայացված որոշման վերաբերյալ տեղեկացման ստացում |
Շահագործման կարևորությունը տարբեր անձանց համար
Բացի բնորոշ քաղաքացիներից, որոշումը կարող է վերաբերվել նաև հետևյալ խմբերին, ովքեր համապատասխանեցվում են տարբեր կարգերի:
- Երիտասարդ անձինք, որոնք դեռևս չեն թոշակի անցել;
- Այդ դեպքում, երբ պարտավորությունները ունենում են միջազգային ասպարեզ:
- Անձնագրերի փոխարինման կամ վերականգնման ընթացակարգում գտնվող անձինք:
Անհրաժեշտ քայլեր մերժման դեպքում
Եթե դիմումը մերժվում է, տուժող կողմը կարող է դիմել իրավական օգնության:
- Իրավաբանական գնահատման կատարում;
- Նոր դիմումի ներկայացում;
- Անհրաժեշտ փաստաթղթերի նորոգում:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 494-Ա որոշումը կարևոր դեր ունի հարկային պարտավորությունների կատարման վերահսկման գործում։ Այն ամրագրում է ոչ միայն պարտավորություններ, այլ նաև քաղաքացիների իրավունքները, ինչը բարձրացնում է պետության և քաղաքացիների միջև վստահության մակարդակը:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 494-Ա որոշումը հանդիսանում է կարևոր քայլ ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացում։ Վարչության տնօրեն Մասիս Մարտիկի Ավետյանի կողմից 2024 թվականի մայիսի 24-ին ընդունված այս որոշումը նախատեսում է այն հարկային պարտավորությունների գանձման մեթոդաբանությունը, որոնք չեն կատարվել համապատասխան ժամկետներում։ Այս կարգը կարող է կիրառվել ոչ միայն անհատների, այլև իրավաբանական անձանց նկատմամբ, եթե նրանց նկատմամբ առկա են չկատարված հարկային պարտավորություններ։
Հարկային պարտավորությունները, որոնք ներառված են այս որոշման շրջանակներում, կարող են լինել տարբեր տեսակի, включая եկամտային հարկ, ավելացված արժեքի հարկ և այլ պարտադրանքներ, որոնք սահմանված են Հայաստանի Հանրապետության օրենսդրությամբ։ Որոշման մեջ նախատեսվում է նաև, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել որոշակի սահմանափակումների, որոնք կարող են անդրադառնալ անձի ֆինանսական և տնտեսական գործունեությանը։
Զեկույցների ներկայացման պարտավորություն և ժամկետներ
Դրա հետ միասին, 494-Ա որոշումը նախատեսում է, որ ֆիզիկական անձինք պարտավոր են ներկայացնել հարկային հաշվետվություններ, նաև հաշվի առնելով իրենց գործունեության բնույթը։ Այս հաշվետվությունները պետք է ներկայացվեն սահմանված ժամանակներում, մինչև յուրաքանչյուր տարվա հուլիսի 1-ը։ Եթե ֆիզիկական անձը չի ներկայացնում հարկային հաշվետվությունները կամ դրանք ներկայացնում է ուշացած, ապա նա կարող է ենթարկվել վարչական պատասխանատվության, որը սահմանվում է ՀՀ վարչական իրավախախտումների օրենսգրքով։
Ավելին, որոշման մեջ առկա են կարգավորումներ, որոնք վերաբերում են հարկային մարմինների կողմից իրականացվող վերահսկողությանը։ Վերահսկողության նպատակով հարկային մարմինները կարող են իրականացրել չհաշվարկված պարտավորությունների մասին տեղեկություններ հավաքելու գործընթաց, որը կարող է ներառել նաև փորձագիտական գնահատումներ և ֆինանսական հաշվետվություններ:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
494-Ա որոշման ընդունումը հիմնված է ՀՀ հարկային օրենսդրության շրջանակներում գործող իրավական հիմքերի վրա, որոնցում կարևորվում է վարչական գործընթացների և հարկային վարչարարության պարզեցումը։ Որոշումն ամրագրում է բոլոր այն իրավական մեխանիզմները, որոնք հնարավորություն են տալիս հարկային մարմիններին արդյունավետ կերպով իրականացնել պարտավորությունների գանձումը։
ՀՀ ՊԵԿ-ն իրավասու է իրականացնելու հարկային պարտավորությունների գանձման գործընթաց՝ հիմք ընդունելով ոչ միայն հարկային օրենսդրությունը, այլև գործող վարչական ընթացակարգերի օրենսդրությունը, որը նախատեսում է վարչական գործառույթների իրականացում։ Հարկային մարմինների կողմից իրականացվող գործողություններն ու պարտականությունները, որոնք ամրագրված են ՀՀ վարչական գործընթացների օրենսգրքով, ապահովում են իրավունքի գերակայությունը և դատարանների և հարկային մարմինների միջև համագործակցությունն ազատում են տարաձայնությունները։
Այսպիսով, 494-Ա որոշման շրջանակներում հարկային պարտավորությունների գանձումը իրականացվում է մի շարք գործողությունների միջոցով, որտեղ կարևոր դեր է խաղում նաև դատարանների և հարկային մարմինների համագործակցությունը։ Ենթադրվում է, որ հարկային մարմինների կողմից իրականացվող գործընթացները կարող են հանգեցնել ինչպես ֆինանսական էֆֆեկտիվության բարձրացման, այնպես էլ հարկային համակարգի թափանցիկության ապահովմանը։