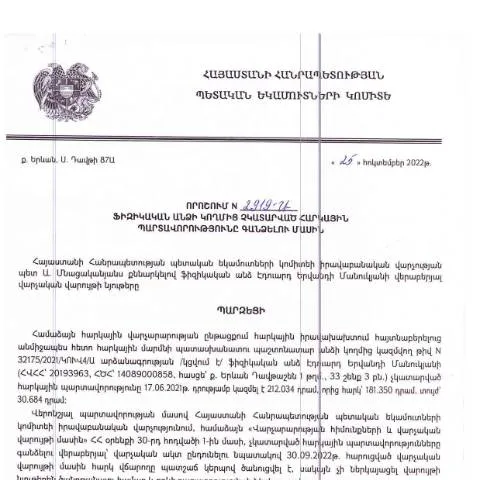
Հարկային պարտավորությունների լուծման գործընթացը
Հայաստանի Հանրապետությունում հարկային պարտավորությունները անկեղծորեն կատարելը յուրաքանչյուր ֆիզիկական անձի իրավունքն ու պարտականությունն է: Այնուամենայնիվ, երբ հարկային պարտավորությունները չեն կատարվում, պետությունը ունի իրավասություն գործելու, և այստեղ է, որ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված N2919-Ա որոշումը խաղում է կարևոր դերը:
Որոշման նպատակն ու բովանդակությունը
Նույն որոշումը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացին: Այս որոշումը նախատեսում է հարկային պարտավորությունների մարելու գործընթացը, ինչպես նաև այն պայմանները, որոնց հիման վրա պետությունը կարող է դիմել պարտադիր պահանջների:
Դիմումի ներկայացման կարգը
Խնդիրները, որոնք առնչվում են հարկային պարտադիր պահանջներին, հնարավոր է լուծել տարբեր ձևերով: Դիմել կարող է ի դեմս ֆիզիկական անձի, կամ նրա իրավահաջորդը:
- Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան բաժին:
- Առաջին հերթին, հարկային պարտավորության առկայությունը պետք է հաստատվի փաստաթղթերով:
- Դիմումը պետք է ունենա համապատասխան ձևաչափ՝ ըստ ՀՀ ՊԵԿ պահանջների:
Ինչպես լրացնել դիմումը
Դիմումը պետք է բխի դիմողի անձնական տվյալներից, ինչպես նաև պարտք ունեցող հարկային պարտավորություններից: Հարկավոր է նշել.
- Անհրաժեշտ անձնական տվյալները (Անուն, Ազգային նույնականացման համար):
- Պարտքի չափը, որը պետք է փակվի:
- Միջոցները, որոնցով դիմողը պատրաստվում է կատարել պարտավորությունն իր վրա:
Չհաջողության հետևանքները
Եթե դիմումը մերժվում է կամ հայտարարվում է անվավեր, հարկատուն կարող է հայտնվել ծանր իրավիճակում: Սա կարող է հանգեցնել գումարի ավելացման կամ նույնիսկ քրեական պատասխանատվության:
- Հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել ավելացումներ:
- Հարկային մարմինները կարող են ձեռնարկել համապատասխան գործողություններ:
Որպեսզի չխախտեք կանոնները
Հարկային պարտավորությունները կատարելու նպատակով, հարկատուն պետք է հետևի որոշակի կանոններին:
- Դիմումը պետք է ներկայացվի ժամանակին:
- Ամեն ինչ պետք է լինի պատշաճ ձևավորված:
Մասնակի կամ հատուկ իրավիճակներ
Դիմումի ներկայացման գործընթացում կարող են առաջանալ տարբեր իրավիճակներ, որոնք կարելի է դասակարգել մասնակի կամ հատուկ:
- Ինտերնետում կամ հեռախոսով աջակցություն ստանալ:
- Արդյունքում, անհրաժեշտ է հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
Վերաքննման գործընթացները
Եթե դիմումը մերժվում է, հարկատուն ունի իրավունք դիմել վերաքննման գործընթացների:
- Վերաքննությունը իրականացվում է հատուկ մարմինների կողմից:
- Պետք է ներկայացնել համապատասխան փաստաթղթեր, որոնք կվավերացնեն դիմողի պնդումները:
Դիմումի հետագա ընթացքը
Դիմումի ներկայացումից հետո հարկատուն կարող է պաշտպանել իր իրավունքները, սակայն պետք է սպասի որոշակի ժամանակ:
- Դիմումը ուսումնասիրվում է համապատասխան մասնագետների կողմից:
- Հնարավոր պատասխանը տրամադրվում է օրենքով սահմանված ժամկետում:
- Եթե անհրաժեշտություն arises, ապա հարկատուն կարող է պահանջել լրացուցիչ տեղեկատվություն:
Ինչ անել, եթե փաստաթուղթը կորած է կամ փչացած
Եթե դիմումը կամ փաստաթուղթը կորել է, հարկատուն պետք է անմիջապես դիմի համապատասխան մարմին:
- Նպատակահարմար է իրականացնել դիմում նորից:
- Ավելի լավ է հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
Իրավունքների պաշտպանությունը
Հարկատուները ունենք իրավունքը պաշտպանել իրենց իրավունքները, եթե զգում են, որ նրանց նկատմամբ իրականացվում է անարդարություն:
- Տրամադրված փաստաթղթերի ակնարկ:
- Ապրանքի հիման վրա կարելի է դիմել դատարան:
Հարկային պարտավորությունում առկա փոփոխությունները
Դեպքեր, երբ հարկային պարտավորությունները կարող են փոխվել:
- Եթե օրենքում կատարվում են փոփոխություններ:
- Եթե կիրառվում են նոր կարգեր:
ՀՀ ՊԵԿ-ի հետ կապ հաստատելը
Հարկային պարտավորությունների գործընթացում անհրաժեշտ է կապ հաստատել ՀՀ ՊԵԿ թիմի հետ:
- Համապատասխան հեռախոսահամարները կարող են գտնվել պաշտոնական կայքում:
- Հասանելի են էլեկտրոնային հաղորդագրությունների միջոցով:
Պահպանեք փաստաթղթերի պատճենները
Դիմելիս կարևոր է պահպանել բոլոր փաստաթղթերի պատճենները:
- Այսպիսով, դուք կարող եք ապացուցել ձեր դիրքերը:
- Պահպանեք նաև բոլոր պատասխանները:
Հարկային պարտավորությունների տրամադրման ընտրանքները
Ֆիզիկական անձինք կարող են ընտրել, թե ինչպես են ցանկանում կատարել իրենց հարկային պարտավորությունները:
- Այն կարող է լինել լրիվ մարում կամ մասնակի:
- Իրականացնել վճարումները տարբեր եղանակներով:
Առանձին դեպքերի ուսումնասիրություն
Կա մի շարք դեպքեր, երբ հարկային պարտավորությունների լուծումը կարող է լինել տարբեր:
- Երբ դիմողը օտարերկրյա քաղաքացի է:
- Երբ առկա են լրացուցիչ պահանջներ:
Հարկային պարտավորությունների գանձման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2919-Ա որոշումը՝ մեկնարկելով լուրջ գործընթաց, որը նախատեսում է հարկային պարտավորությունների գանձման մանրամասները և ընթացակարգերը: Այս որոշման համաձայն, հարկային մարմինները իրավունք ունեն իրականացնելու հարկային պարտավորությունների գանձում, երբ ֆիզիկական անձը չի կատարել իր պարտականությունները օրենքով սահմանված ժամկետներում:
Հարկային պարտավորությունների գանձումը կարող է իրականացվել մի շարք փուլերով. առաջին փուլը ներառում է տվյալ անձի վերաբերյալ նախնական տեղեկությունների հավաքագրումը, իսկ երկրորդ փուլը՝ պարտավորությունների բովանդակության և ժամկետների պարզաբանումը: Պարտավորությունների գանձման գործընթացը պետք է իրականացվի օրենքի շրջանակներում, ինչը նշանակում է, որ հարկային մարմինները պարտավոր են հանդես գալ որպես իրավաչափ աշխատողներ, որոնք գործում են օրենքի պահանջներին համապատասխան:
Օգտվողի իրավունքներն ու պարտականությունները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ևս մեկ կարևոր կողմ է, որը վերաբերում է օգտագործողի իրավունքներին և պարտականություններին: Ֆիզիկական անձը, ով ենթարկվում է այս որոշմանը, ունի իրավունքներ, որոնք վերաբերում են իր փաստաթղթերին, ինչպես նաև իր հարկային իրավիճակին:
Հարկային մարմինները պարտավոր են տրամադրել ամբողջական և ճշգրիտ տեղեկատվություն հարկային պարտավորությունների վերաբերյալ, ինչպես նաև սահմանված ժամկետներում ու պայմաններում ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը: Եթե ֆիզիկական անձի մոտ կան հարցեր կամ անհամաձայնություններ, նա իրավունք ունի դիմելու հարկային մարմիններին՝ գրավոր հարցումներով: Այս դեպքում, հարկային մարմինը պարտավոր է պատասխանել հարցմանը և պարզաբանել իրավիճակը:
Նաեւ, հարկային մարմինները պետք է ապահովեն, որ յուրաքանչյուր ֆիզիկական անձ, որը ենթարկվում է գանձման գործընթացին, դուրս գա օրենքով սահմանված բոլոր պայմանների համաձայն: Ֆիզիկական անձը, իր հերթին, պարտավոր է ներկայացնել ճշգրիտ տեղեկություններ իր հարկային պարտավորությունների վերաբերյալ, և եթե անհրաժեշտ է, կատարել հավելյալ գործողություններ մինչև պարտավորությունների գանձումը:
Հարկային պարտավորությունների գանձման առանձնահատկությունները
Հարկային պարտավորությունների գանձման գործընթացը ՀՀ-ում ունի իր առանձնահատկությունները, որոնք կարևոր են հաշվի առնելու համար: Դրանք ներառում են ոչ միայն որոշման իրավական կողմերը, այլև ընթացակարգային պահանջները, որոնք պետք է կատարվել յուրաքանչյուր քայլում:
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացում կարևոր է՝ արդյոք ներկայումս գործում են որոշակի արտոնություններ կամ հապավումներ, որոնք կարող են կիրառվել ֆիզիկական անձի նկատմամբ: Օրինակ, որոշ դեպքերում կարող են նախանշվել բարենպաստ պայմաններ, որոնք թույլ կտան ֆիզիկական անձին ավելի հեշտությամբ կատարել իր պարտավորությունները:
Նմանատիպ արտոնությունները կարող են հիմնված լինել անձի սոցիալական վիճակի, եկամուտների մակարդակի կամ նախկինում կատարած հարկային պարտավորությունների վրա: Այդ պատճառով, հարկային մարմինները պարտավոր են հաշվի առնել յուրաքանչյուր ֆիզիկական անձի անհատական առանձնահատկությունները:
Դիտարկելով այդ պահերը, ճշտումն ու պարզաբանումը կարևոր է ոչ միայն հարկային մարմինների, այլ նաև ֆիզիկական անձի համար: Անհրաժեշտ է, որպեսզի երկու կողմերն էլ իմանան իրենց իրավունքները և պարտականությունները, որպեսզի գործընթացը լինի ավելի թափանցիկ ու իրավաչափ: