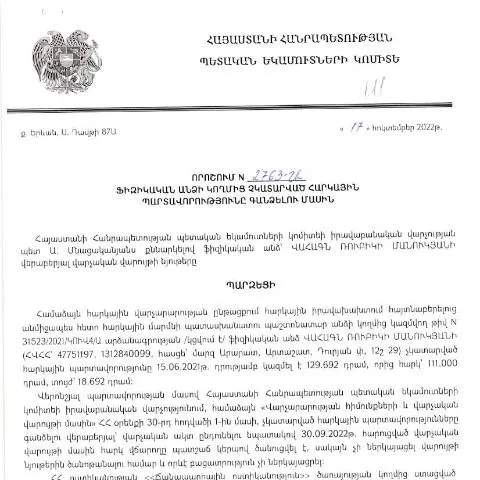
Իրավաբանական վարչության որոշումը և դրա նշանակությունը
Հարկային պարտավորությունները՝ յուրաքանչյուր քաղաքացու և ընկերության համար, կարևորագույն էlements են, որոնք նպաստում են պետության ֆինանսական կայունությանը։ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2763-Ա որոշումն, որը հրապարակվել է 2023թ. փետրվարի 7-ին, նախատեսում է կարգավորումներ, որոնք վերաբերում են հարկային պարտավորությունների կատարմանը և դրանց գանձման գործընթացին։ Այս կարգավորումը կիրառելի է ֆիզիկական անձանց համար, ովքեր, տարբեր պատճառներով, չեն կատարել իրենց հարկային պարտավորությունները։
Ապրիլից ծավալվող գործընթացի ժամանակացույցը
Ավելի քան 100 օր տևող գործընթացը սկսվում է 2023թ. ապրիլի 1-ից, երբ սկսվում է հարկային պարտավորությունների մասով նախազգուշացման փուլը։ Եթե քաղաքացիները այս ընթացքում չեն կատարի իրենց պարտավորությունները, ապա գործընթացը անցնում է ավելի խիստ միջոցառումների, որոնք ներառում են:
- Հարկային ռիսկերի գնահատում
- Հարկային պարտավորությունների գանձման գործողություններ
- Ներդրողների նկատմամբ իրավական կարգապահական միջոցառումներ
Այս գործընթացի ավարտը նախատեսվում է 2023թ. սեպտեմբերի 30-ին, երբ ՊԵԿ-ը կհաստատի վերջնական արդյունքները։
Դեպոզիտի տարբերակներ՝ առցանց և գույքային ձևերով
Հարկային պարտավորությունները կատարելու համար քաղաքացիները կարող են ընտրել տարբեր թchannels, ներառյալ:
- Առցանց հարթակներ՝ որոշակի ծրագրային համակարգերի միջոցով, որոնք պահանջում են ID քարտի եւ էլեկտրոնային ստորագրության օգտագործում:
- Քաղաքապետարանների կամ հարկային գրասենյակների առջևի դռներ՝ գույքային ձևերով դիմումներ ներկայացնելու հնարավորություն:
Այս բոլոր տարբերակները ունեն իրենց առանձնահատկությունները և պայմանները: Առցանց դիմումները ավելի արագ են processed, մինչդեռ գույքային դիմումները կարող են պահանջել լրացուցիչ ժամանակ:
Փոխկապակցված ձևաթղթեր և կարգավորումներ
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է հասկանալ, թե այս որոշումը ինչպես է կապված այլ հարկային ձևաթղթերի հետ։ Օրինակ, որոշումները, որոնք վերաբերում են աշխատանքի թույլտվությունների, քաղաքացիության և վիզաների հարցերին, կարող են ազդել այն մարդկանց վրա, ովքեր պատասխանատու են հարկային պարտավորությունների կատարմանը:
Այս դեպքում, հնարավոր է, որ քաղաքացիները պետք է լրացնեն նաև Դիմում Dzev N2 կամ այլ հարկային ձևաթղթեր՝ իրենց պարտավորությունների վերաբերյալ տեղեկատվություն տրամադրելու համար:
Հարկային պարտավորությունների կատարումը՝ ըստ անձնական պայմանների
Հարկային պարտավորությունները տարբեր են՝ կախված քաղաքացիների անձնական պայմաններից։ Օրինակ, մինչև 18 տարեկան երեխաներ, ուսանողները, կամ մասնագիտացված աշխատողներն կարող են ունենալ լրացուցիչ արտոնություններ կամ խիստ պահանջներ:
Ավելի կոնկրետ, եթե ունեք հազարակեցություն կամ մասնավոր ընկերություն, ապա հարկային պարտավորությունները կարող են նաև վերաբերել ավանդիկների կամ շահույթների գանձմանը:
Վճարումների և ձևաթղթերի լրացման խարդավանքները
Դիմելիս հարկային պարտավորությունների կատարման համար, քաղաքացուն պետք է ուշադիր լինել ձևաթղթերի լրացման ընթացքում։ Ցանկացած սխալ կամ բացթողում կարող է հանգեցնել վճարումների ավելացման կամ անգամ տուգանքների:
- Ֆորումի անվանումը լրացնելիս հիշեք, որ այն պետք է համապատասխան լինի օրենքին:
- Մի մոռացեք նշել վարկանիշային համարը՝ անկախ ձեր ընկերության կամ անձի կարգավիճակից:
- Միշտ ստուգեք, թե ճշտե՞լ եք բոլոր պահանջվող փաստաթղթերը:
Որոշման իրավական հիմքը և ազդեցությունը
Այս որոշումն ունի իրավական հիմք՝ ՀՀ վարչական գործընթացների կոդեքսի 2025թ. փոփոխություններով, որը նախատեսում է սահմանված կարգի պահպանման և պետական շահի պաշտպանության տեսանկյունից:
Վստահելի իրավական հիմքերի շնորհիվ, քաղաքացիները կարող են սպասել, որ նրանց իրավունքները կպահպանվեն, մինչդեռ նրանց հարկային պարտավորությունները հստակ կստուգվեն:
Ավարտական փուլ և իրադարձությունների զարգացման հնարավորությունները
Հարկային պարտավորությունների կատարման գործընթացը իրականանում է տևական ընթացակարգերով, որոնք կարող են հանգեցնել ինչպես հաջող, այնպես էլ ձախողված արդյունքների:
Եթե քաղաքացիները կատարեն իրենց պարտավորությունները, ապա նրանք կարող են ակնկալել արագ प्रक्रिया և արդյունավետ սպասարկում:
Սակայն, եթե քաղաքացիները չեն կատարում իրենց պարտավորությունները, ապա ՊԵԿ-ն կարող է կիրառել օրենքի սահմաններում համապատասխան քայլեր:
Այն կարող է ներառել:
- Հարկային և ֆինանսական պատասխանատվության սահմանում
- Իրավական միջոցներ՝ պարտադիր վճարումների պահանջի ներկայացում
- Պետական մարմինների հետ փոխհամագործակցություն՝ ընթացակարգերի բարձրացման համար
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից սահմանված հարկային պարտավորությունների գանձման ընթացակարգերը
ՀՀ ՊԵԿ իրավաբանական վարչությունը, հիմնվելով 17.10.2022թ.-ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2763-Ա որոշման վրա, մշակել է հարկային պարտավորությունների գանձման մանրամասն ընթացակարգեր, որոնք կարող են կիրառվել տարբեր իրավիճակներում։ Այս որոշման նպատակն է ապահովել հարկային պարտավորությունների կատարման հստակեցումը և պետական բյուջեի լրացման գործընթացի արդյունավետությունը։
Հարկային պարտավորությունների գանձումը իրականացվում է գործընթացների մի շարք փուլերով, որտեղ հարկ վճարողը կարող է մասնակցել, ստանալ տեղեկություններ և ներկայացնել փաստաթղթեր։ Առաջին քայլերից մեկը հարկային պարտավորության մասին հայտնագործումն է, որը կարծես թե չի կատարվել։ Այս փուլում հարկային մարմինը կարող է դիմել հարկ վճարողի բնակության հասցեին գրավոր ծանուցում, որտեղ կնշվի պարտավորության մասին տեղեկատվությունը և նշված ժամանակահատվածում դրա կատարման անհրաժեշտությունը։
Հարկային պարտավորությունների գանձման գործընթացում հարկ վճարողի իրավունքներն ու պարտականությունները
Հարկ վճարողները, որոնց հարկային պարտավորությունները գանձվում են համաձայն 2763-Ա որոշման, ունեն մի շարք իրավունքներ, որոնք նախատեսված են Հայաստանի Հանրապետության օրենսդրությամբ: Նախ, նրանք իրավունք ունեն ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին ՀՀ ՊԵԿ-ից, ինչպես նաեւ պարզաբանել ցանկացած հարց, որը կապված է պարտավորությունների կատարման հետ։
Ընդ որում, հարկ վճարողները պարտավոր են մինչեւ սահմանված ժամկետներում կատարել իրենց հարկային պարտավորությունները, իսկ եթե նրանք ունեն պատճառներ, որոնք խանգարում են այդ պարտավորությունների կատարմանը, ապա պետք է դիմել հարկային մարմնին՝ խնդրելով ժամկետների երկարացում կամ այլ լուծումներ: Այս առումով, հարկ վճարողները պետք է ունենան համապատասխան փաստաչափումներ, որոնք կցուցաբերեն նրանց բարդությունների արդարացումը։
Եթե հարկ վճարողը չի կատարում պարտավորությունները, ապա ՀՀ ՊԵԿ իրավաբանական վարչությունը կարող է կիրառել օրենքով նախատեսված միջոցներ, որոնք կարող են ներառել հարկային պարտավորությունների պարտադիր գանձում՝ հաշվի առնելով համապատասխան կենսակերպը և ֆինանսական վիճակը։
Հարկային պարտավորությունների գանձման գործընթացի էֆեկտիվությունը և վերահսկողության միջոցները
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է նաև համապատասխան վերահսկողության միջոցներ, որոնք անհրաժեշտ են արդյունավետության բարձրացման համար։ ՀՀ ՊԵԿ-ը պարտավոր է իրականացնել համակարգված վերահսկողություն՝ նպատակ ունենալով նվազեցնել հարկային խախտումները և բարելավել հարկային օրենսդրության կիրառումը։
Այս վերահսկողության շրջանակներում, անհրաժեշտ է օգտագործել ժամանակակից տեխնոլոգիաները, որոնք կօգնեն ավելի լավ վերահսկել հարկ վճարողների հարկային պարտավորությունները։ Օրինակ, անհրաժեշտ է ներդնել էլեկտրոնային համակարգեր, որոնք կթույլատրեն իրական ժամանակում հետևել հարկ վճարողների գործողություններին և արագ արձագանքել հնարավոր խախտումներին:
Ինչպես նաև, ՀՀ ՊԵԿ-ը պետք է շարունակաբար կատարել ինքնաառաջարկված վերլուծություններ, որպեսզի գնահատի հարկային պարտավորությունների գանձման գործընթացի արդյունավետությունը և անհրաժեշտության դեպքում համապատասխան բարեփոխումներ կատարի: Երրորդ կողմերի, ինչպիսիք են ֆինանսական հաստատություններն ու միջազգային կազմակերպությունները, մասնակցությունն ու աջակցությունը կարող են էլ ավելի բարձրացնել այդ գործընթացի արդյունավետությունը: