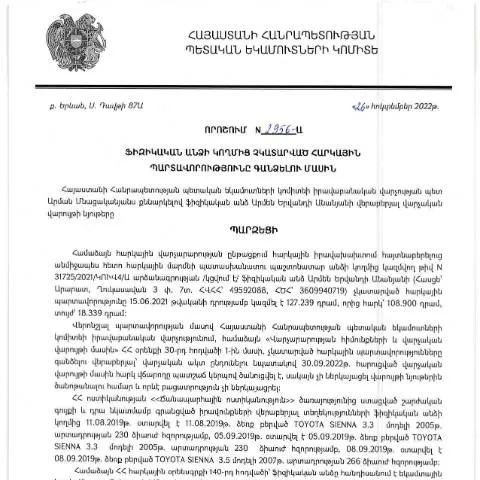
ԱՄՆ ՊԵԿ իրավաբանական վարչության պետի որոշման նշանակությունը
Հարկային պարտավորությունները չկատարելու մասին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.10.2022 թիվ 2956-Ա որոշումը հանդիսանում է կարևոր իրավաբանական փաստաթուղթ, որը նախատեսում է կարգավորումներ ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացում։ Այդ որոշումը կարևոր դեր է խաղում պետական տնտեսության գործունեության իրավական համակարգում և հարկային կարգավորման արդյունավետության բարձրացման մեջ։
Որոշման հիմնական նպատակը
Այս որոշման հիմնական նպատակը հարկային պարտավորությունների չկատարման դեպքերը կարգավորելն է, որպեսզի պետությունը կարողանա արդյունավետ կերպով իրականացնել իր հարկային պարտականությունները և նվազեցնել հարկային խուսափումները։ Այն նաև նախատեսում է պարտավորությունների կատարումը և այդ պարտավորությունների կապակցությամբ ծագող իրավաբանական գործընթացները, որոնք կարող են հանգեցնել պետական բյուջեում միջոցների կորուստների։
Ովքեր են ենթարկվում որոշման կիրառմանը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, որոնք պարտավոր են կատարել իրենց հարկային պարտականությունները՝ անկախ այն բանից, թե արդյոք նրանք բնակվում են Հայաստանում, թե ոչ։ Այն կարող է ներառել նաև արտերկրում գործող հայաստանցիներին, ովքեր հավակնում են՝ վերադարձնելու ստացված հարկերը կամ ունեն հիմքեր հարկային պարտավորությունների կատարելու։
Արտասահմանցիների հատուկ կարգը
- Եթե արտասահմանցիները ունեն շարժական կամ անշարժ գույք Հայաստանում, նրանց հարկային պարտավորությունները նույնպես պետք է կատարվեն։
- Արտասահմանցի ֆիզիկական անձանց համար որոշման կիրառման գործընթացն ավելացված բարդություններ կարող է պարունակել, ինչը պահանջում է լրացուցիչ փաստաթղթերի ներկայացում։
Ֆորմաների պատրաստություն և լրացում
Ֆիզիկական անձինք, ովքեր ցանկանում են կատարել իրենց հարկային պարտավորությունները, պետք է պատրաստեն որոշակի փաստաթղթեր։ Վերոնշյալ որոշման հիման վրա անհրաժեշտ է լրացնել համապատասխան ֆորմաներ՝ ինչպիսին է Dimum Dzev N2, որի միջոցով փուլային գործընթացը կարող է սկսվել։
Ապրանքների և ծառայությունների ստորագրման պահանջներ
- Պետք է ներկայացնել փաստաթղթեր, որոնք ապացուցում են հարկային պարտավորությունների չկատարման հիմնավորումները՝ հաշվի առնելով, որ որոշման մեջ նշված բոլոր ծրագրերը պետք է հավաստագրվեն։
- Հարկային հաշվետվությունները պետք է լրացվեն՝ հիմնվելով ստացված տեղեկությունների վրա։
Ամսաթվերն ու ժամկետները
Որոշման իրագործման գործընթացը սկսվում է 2023 թվականի հունվարի 1-ից, իսկ լրացման ժամկետները կարող են տարբեր լինել կախված մասնավորապես ներկայացված փաստաթղթերից և այդ փաստաթղթերի համալրման ընթացքից։ Հարկային պարտավորությունները պետք է կատարվեն մինչև 2023 թվականի վերջը, որպեսզի բացառվեն ցանկացած լրացուցիչ տուգանքներ կամ պատժամիջոցներ, որոնք կարող են կիրառվել պետության կողմից։
Իրավաբանական ընթացակարգեր
- Եթե ֆիզիկական անձը չի կատարի իր հարկային պարտավորությունները, պետությունն ունի իրավունք՝ իրականացնել հարկային հետաքննություն։
- Այս գործընթացը կարող է հանգեցնել դատական գործի կամ այլ իրավական միջոցառումների, որոնք կարող են ունենալ երկարաժամկետ հետևանքներ պարտապանի համար։
Հարկային պարտավորությունների կատարման ընթացքը
Ֆիզիկական անձի կողմից հարկային պարտավորությունների կատարման գործընթացն ունի մի քանի փուլ։ Այս փուլերը ներառում են:
- Հարկային պարտավորությունների հաշվառումը
- Փաստաթղթերի համալրումը
- Դիմումը ներկայացնել պետական հաստատություն
- Պատասխանն ստանալը
- Հարկային պարտավորությունների կատարումը
Դիմումների ներկայացման առանձնահատկությունները
Դիմումները պետք է ներկայացվեն առցանց եղանակով, և դրանք պետք է ունենան QR կոդերի միջոցով վավերացում։ Սա նպաստում է գործընթացի թափանցիկությանը և արդյունավետությանը, ինչպես նաև նվազեցնում է փաստաթղթերի մենեջմենթի բարդությունները։
Ընդհանուր պահանջները և վտանգները
Առաջին հերթին, հարկային պարտավորությունների կատարման գործընթացում անհրաժեշտ է լինել ուշադիր, քանի որ որոշումներում նշված բոլոր պահանջները պետք է կատարվեն։ Կարևոր է ունենալ բոլոր փաստաթղթերը, իսկ դրանց բացակայությունը կարող է հանգեցնել վարչական տուգանքների։
Գործընթացի ռիսկերը
- Եթե հարկային պարտավորությունները չեն կատարվում ժամանակին, պետությունը կարող է կիրառել վարչական տուգանքներ։
- Նմանատիպ տուգանքները կարող են ունենալ աճող տոկոսներ, որոնք կավելանան յուրաքանչյուր հետևյալ ամսում։
Հետագա քայլերը
Հարկային պարտավորությունները չկատարելու դեպքում, ֆիզիկական անձը պետք է ներկայացնի պատասխան մերժման տոմս, որպեսզի կարողանա բարձրացնել իր հայցը։ Այս գործընթացը կարևոր է, որպեսզի հետո կարողանան լուծել խնդիրները և կանխել հնարավոր հեռուներում տուգանքների կամ այլ իրավական հետևանքների սպառնալիքները։
Հարկային խորհրդատվության կարևորությունը
- Հարկային խորհրդատվությունը կարող է շատ օգտակար լինել, որպեսզի մարդիկ կարողանան հասկանալ իրենց իրավունքներն ու պարտականությունները։
- Այն թույլ է տալիս մանրամասն տեղեկություններ ստանալ հարկային պարտավորությունների կատարման մասին և գնահատել, թե ինչպես կարող են նրանց անհրաժեշտություն առաջանալ։
Հիմնական փաստաթղթերը և նրանց նշանակությունը
Ֆիզիկական անձիք, որոնք ցանկանում են կատարել իրենց հարկային պարտավորությունները, պետք է պատրաստեն և ներկայացնեն որոշակի փաստաթղթեր։ Այս փաստաթղթերը պետք է լինեն համապատասխանում գործող օրենսդրությանը:
| Փաստաթուղթ | Նշանակություն |
|---|---|
| Հարկային հաշվետվություն | Նշում է հարկային պարտավորությունների իրականացումը |
| Անձնական փաստաթուղթ | Հաստատում է քաղաքացու ինքնությունը |
| Քաղաքացիության վկայական | Ստացվում է, եթե քաղաքացիության հարցը առնչվում է հարկային պարտավորությունների հետ |
Եզրափակիչ խորհուրդներ
Դիմումները, որոնց միջոցով կատարվում են հարկային պարտավորությունները, պետք է լինեն մանրամասն և ճշգրիտ լրացված, որպեսզի բացառվեն մոտակա ժամկետներում հնարավոր խնդիրներ։ Պետք է հետևել երկրում գործող օրենսդրությանը և լինել զգոն՝ հարկային պարտավորություններ կատարելու հարցում։ Ֆիզիկական անձինք պետք է վստահ լինեն, որ ունեն բոլոր անհրաժեշտ փաստաթղթերը և հաշվի են առնում բոլոր գործընթացի կարգուկանոնները։
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.10.2022 թիվ 2956-Ա որոշումը ընդգրկում է ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձման գործընթացը։ Այս գործընթացը սահմանված է ՀՀ հարկային օրենսգրքով և ենթադրում է հստակ ընթացակարգեր, որոնք պետք է կատարեն հարկ վճարողները։ Ակտիվ խորհուրդ է տրվում, որ հարկ վճարողները ուշադիր հետևեն իրենց հարկային պարտավորություններին և դրանց կատարման ժամկետներին, որպեսզի խուսափեն վարչական պատիժներից։ Հարկային պարտավորությունները կարող են լինել տարբեր տեսակների՝ եկամտային հարկ, ավելացված արժեքի հարկ, սոցիալական վճարներ և այլն։
Վարչական ընթացակարգերի բողոքարկումը
Եթե ֆիզիկական անձը չի համաձայնվում ՀՀ ՊԵԿ կողմից կայացված որոշման հետ, նա ունի իրավունքի հիման վրա բողոքարկելու գործընթացը։ Բողոքարկման գործընթացը պետք է իրականացվի ՀՀ վարչական դատավարության օրենսգրքի հիման վրա, որը նախատեսում է բողոքարկման երկու հիմնական փուլ՝ նախնական բողոք և դատական բողոք։ Նախնական բողոքը ներկայացվում է այն մարմնին, որը կայացրել է որոշումը, իսկ դատական բողոքը՝ համապատասխան դատարան: Այս գործընթացում կարևոր է պահպանել ժամկետները, որպեսզի բողոքը լինի օրինական։ Բողոքի հիմքերը կարող են լինել ինչպես իրավական, այնպես էլ փաստական, որով հարկ վճարողը կարող է հիմնավորել իր հայցը։
Հարկային պարտավորությունների կատարման հետևանքները
Չկատարված հարկային պարտավորությունները կարող են ունենալ բազմաթիվ հետևանքներ, որոնք ազդում են ոչ միայն տվյալ ֆիզիկական անձի ֆինանսական վիճակի, այլև նրա իրավական կարգավիճակի վրա։ Նախ, հարկային պարտավորությունները չկատարելը կարող է հանգեցնել վարչական պատասխանատվության՝ վարչական տուգանքների կամ այլ պատժիչ միջոցների տեսքով։ Երկրորդ, հարկային պարտավորությունների շարունակական չկատարման դեպքում, ՀՀ ՊԵԿ-ը կարող է նախաձեռնել հարկային պարտավորությունների գանձման գործընթաց, որը կարող է ներառել սեփականության բռնագանձում կամ դրամական միջոցների կասեցում։ Երրորդ, հարկային պարտավորությունները կարող են ազդել նաև անձի ֆինանսական հավատարմատվության վրա, ինչն իր հերթին կարող է խոչընդոտել վարկավորման գործընթացներին և բիզնեսի զարգացմանը։