Միավոր Աջակցություն՝ ՀՀ ՊԵԿ Իրավաբանական Վարչության Ստացված Մարտկոցը
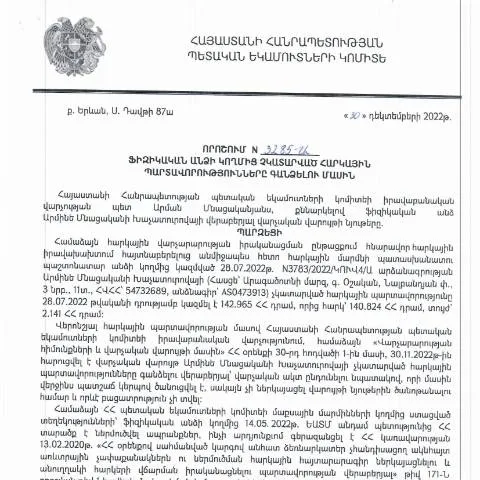
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.12.2022թ. որոշումը N3285-Ա հանդիսանում է կարևոր փաստաթուղթ, որը կտա հնարավորություն ֆիզիկական անձանց, որոնք չեն կատարել իրենց հարկային պարտավորությունները, կարգավորել իրենց ֆինանսական պարտքերն ու խուսափել ավելորդ հետևանքներից։ Այս հոդվածում կանդրադառնանք որոշման կարևորությանը, գործընթացին, որը պետք է անցնեն նույն փաստաթուղթը ներկայացնող անձինք, և կներկայացնենք այն քայլերը, որոնք պետք է կատարել՝ հաջողության հասնելու համար։
Անհրաժեշտությունը և նպատակները
Այս որոշման հիմնական նպատակը հարկային պարտավորությունների կատարումը վերահսկելն է, ինչը ուղղակիորեն ազդում է պետության տնտեսական կայունության և ֆինանսական առողջության վրա։ Ֆիզիկական անձինք, ովքեր պարտականություններ ունեն, հնարավորություն են ստանում ոչ միայն կարգավորել իրենց ֆինանսական պարտքերը, այլ նաև խուսափել տուգանքներից և բանկային սահմանափակումներից։
Ովքեր են շահառուները
- Հարկ վճարողները, ովքեր չեն կատարել իրենց պարտավորությունները՝ սահմանված ժամկետներում։
- Անձինք, ովքեր ունեն հարկային բեռներ, սակայն խնդիրներ են ունենում դրանց կատարելու հետ։
- Նրանք, ովքեր ցանկանում են կարգավորել իրենց ֆինանսական հարցերը, իսկապես ձգտելով ստանալ օրենքի համաձայն թույլատրելի լուծումներ։
Համապատասխան ընթացակարգեր
Դիմումը պետք է լրացվի և ներկայացվի համապատասխան մարմնին՝ հաշվի առնելով մի շարք կարևոր քայլեր, որոնցից հարկավոր է ուշադիր հետևել։
Քայլ 1: Ցուցակագրում
Դիմումատուն պետք է նախապես ստանա բոլոր անհրաժեշտ տեղեկությունները` կապված իր հարկային պարտավորությունների վերաբերյալ։ Սա ներառում է արդյունաբերական հաշվետվությունները, հարկային պարտավորությունների նկարագրությունները, և դիմումի տակ ներկայացվող բոլոր փաստաթղթերը.
Քայլ 2: Դիմումի լրացում
ՀՀ ՊԵԿ որոշումը պահանջում է, որպեսզի դիմումը լրացվի կոնկրետ ձևով։ Այստեղ ընդգրկված են մի շարք կետեր, որոնք պետք է ուշադիր լրացվեն։ Կայքի վրա կա նաև հրատապ գումարների ցուցակ, որը պետք է հաշվի առնել:
| Հարկային պարտավորության տեսակը | Պարտքի չափը | Տվյալները լրացնելու ժամկետը |
|---|---|---|
| Ավտոմատ վերանայված պարտավորություններ | 140.824 | 20.06.2022 |
| Վճարումների պայմաններ | 142.965 | 28.07.2022 |
Դիմումը ներկայացնելը
Դիմումը ներկայացնելու գործընթացը պետք է իրականացվի էլեկտրոնային եղանակով, որը ապահովում է առավելագույն թափանցիկություն և արագություն։ Ուշադրություն պետք է դարձնել, որ դիմումը պետք է ուղարկվի ՀՀ ՊԵԿ համապատասխան բաժին, որտեղ այն կստանա համապատասխան ընթացք:
Էլեկտրոնային դիմումի ձևակերպման քայլեր
- Մուտք ունենալու համար անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն։
- Միանալու համար օգտագործեք անձնական այբուբենը, որպեսզի մուտք գործեք կայք։
- Լրացրեք բոլոր անհրաժեշտ դաշտերը՝ հետևելով ցուցումներին։
- Շնորհակալական նամակում ստանալու դեպքում՝ պահպանեք այն որպես ապացույց։
Հետագա ընթացք և ակնկալիքներ
Դիմումը ներկայացնելուց հետո, համապատասխան մարմինները կընդունեն և կաճեն անհրաժեշտ ընթացակարգերը։ Այնուամենայնիվ, դիմումատուն պետք է հետևի ընթացքին, քանի որ որոշ դեպքերում կարող են լինել լրացուցիչ պահանջներ կամ հարցումներ։
Հնարավոր հետեւանքներ
- Եթե դիմումը կնախաձեռնվի ոչ ճիշտ, ապա կարող է առաջացնել տուգանքներ և պատիժներ։
- Եթե հայտը չընդունվի, դիմումատուն կարող է ներգրավվել նոր գործընթացներում՝ լուծման համար։
Հարկային պարտավորությունների կատարումը
Դիմումատուն պետք է գիտակցի, որ հարկային պարտավորությունների կատարման դեպքերում հնարավոր են նաև նորավորումներ, որոնք կնպաստեն դիմումատուի ֆինանսական առողջությանը։ Եթե դիմումատուն չի կատարում պարտավորությունները, ապա նրան կարող է սպասել խիստ սահմանափակումներ։
Դիմումների ստուգում և վերահսկողություն
ՀՀ ՊԵԿ-ն ունի լիազորություններ՝ ստուգելու բոլոր ներկայացված դիմումները, ինչը կարող է ընդգրկել հարկային պարտավորությունների ստուգման գործընթացներ, ինչպիսիք են՝ համապատասխան ստուգումներ և ոստիկանության աջակցություն։
Ընդհանուր դիտարկումներ
Այս որոշումը, որի վրա հիմնված են իրավաբանական հիմքերը, հանդիսանում է կարևոր քայլ ֆինանսական կարգավորման և արդյունավետ հարկային համակարգի համար։ Այն հնարավորություն է տալիս քաղաքացիներին կայուն դիրքավորվել և խուսափել ավելորդ ֆինանսական բեռներից։
Դիմումն ու դրա ընթացակարգերն անհրաժեշտ են հասնելու իրավական ապահովության և ֆինանսական կայունության։ Մասնավորապես, շատ կարևոր է լինել ակտիվ և հետևել բոլոր ընթացակարգերին, որպեսզի պահպանվի հարկային դաշտում լավ վիճակը։
Ամփոփում և հիմնավորում որոշման կարևորությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.12.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3285-Ա որոշումը ունի քանիցս կարևորություն, մանավանդ հարկային պարտավորությունների կատարումը, որ շատ կարևոր է երկրի տնտեսական կայունության համար։ Այս որոշմամբ պետությունը ցանկանում է բարձրացնել հարկային մշակույթի մակարդակը և ապահովել, որ քաղաքացիները իրենց պարտավորությունները կատարեն ժամանակին և լիովին։ Որոշումը նաև նպատակ ունի կանխարգելել հարկերից խուսափելու մշակույթը, որը կարող է ազդել Հայաստանի տնտեսական աճի վրա։
Որոշման կիրառման ընթացակարգը և անցուդարձը
Գանձման գործընթացը, որը կիրառվում է այս որոշման շրջանակներում, նախատեսում է մի շարք քայլեր, որոնք պետք է կատարել հարկային մարմիններին։ Նախ, անհրաժեշտ է, որ պետական հարկային մարմինները ստանան գրավոր տեղեկատվություն այն ֆիզիկական անձանց մասին, որոնք ունեն չկատարված հարկային պարտավորություններ։ Հաջորդ քայլը ներառում է այդ անձանց վերաբերյալ հաղորդագրությունների ուղարկումը, որտեղ նշվում են նրանց պարտավորությունները, և տեղեկացվում է կարգի մասին, որով նրանք կարող են կատարել վճարումները։
Հարկային մարմինները նաև կարող են կիրառել վարչական պատասխանատվություն, եթե ՀՀ հարկային օրենսդրությունը չի պահպանվում։ Այս կապակցությամբ, քաղաքացիները պետք է ուշադիր լինեն իրենց հարկային պարտավորությունների նկատմամբ և, եթե անհրաժեշտ է, դիմեն իրավաբանական խորհրդատվություն ստանալու համար՝ խուսափելու համար վարչական պատասխանատվությունից։ Ավելին, հարկային մարմինները պարտավոր են տրամադրել նաև տեղեկատվություն, թե ինչպես պետք է լուծվեն հարկային պարտավորությունները՝ կիրառելով օրենսդրական դրույթները, որոնք նախատեսում են տարբեր հնարավորություններ և արտոնություններ։
Անցյալ մոտեցումները և նորարարությունները հարկային պարտավորությունների գանձման գործընթացում
ՀՀ հարկային վարչությունը մշտապես բարեփոխում է հարկային համակարգը՝ նպատակ ունենալով ավելի արդյունավետ և արդար գանձման մեթոդներ զարգացնել։ Նախորդ տարիներին կիրառվող մոտեցումները, որոնք ընդգրկում էին հիմնականում՝ ավանդական վարչական տեխնիկաները, այժմ փոխարինվում են էլեկտրոնային համակարգերով, որոնք ապահովում են ավելի մեծ թափանցիկություն և արագություն գանձման գործընթացում։
Այսօր Հայաստանում գործում են էլեկտրոնային ծառայություններ, որոնք քաղաքացիներին հնարավորություն են տալիս ոչ միայն ստանալ տեղեկություններ նրանց հարկային պարտավորությունների մասին, այլև կատարել վճարումներ մեկ կտտոցով։ Էլեկտրոնային ստորագրությունները և անձնական թվեր օգտագործելը դարձնում են գործընթացը ավելի անվտանգ և իրավական առումով հաստատված։ Էլեկտրոնային վճարումների ու համակարգի զարգացումը նպաստում է նաև այն բանի, որ ազդակներ կստանան քաղաքացիները՝ կատարելու իրենց պարտավորությունները, և այսպիսով կբարձրանա հարկային մշակույթի մակարդակը։