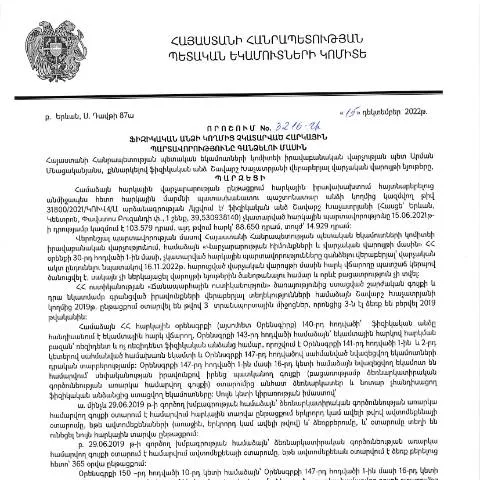
ՀՀ ՊԵԿ-ի որոշումը. Ի՞նչ է այն նշանակում՝ հարկային պարտավորությունների հավաքման ոլորտում
2022 թվականի դեկտեմբերի 15-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» ՀՀ ՊԵԿ իրավաբանական վարչության պետի թիվ 3216-Ա որոշումը հանդիսանում է կարևոր հիմք, որը նպատակ ունի կարգավորել այն դեպքերը, երբ քաղաքացիները չունեն կատարած հարկային պարտավորություններ:
Այս որոշումը, որի հրապարակումը տեղի ունեցավ 2023 թվականի փետրվարի 7-ին, հիմնված է Հայաստանի Հանրապետության օրենսդրության և հարկային օրենքների վրա, որոնց միջոցով կարգավորվում են այն միջոցները, որով հարկային մարմինները կարող են հավաքել հարկային պարտավորությունները:
Նախորդ օրենքների ազդեցությունը և պատմական համատեքստ
ՀՀ ՊԵԿ-ի ընդունած որոշումը հետևանք է նախորդ օրենսդրական փոփոխությունների, որոնք տեղի են ունեցել վերջին տարիներին: Հայկական հարկային համակարգը մշտապես փոփոխված է եղել, և այս որոշումը նպատակ ունի ավելի հստակեցնել և համակարգել հարկային պարտավորությունների հավաքման ընթացակարգերը:
Որոշման ընդունման հիմքում այդ թվում ընկած են նաև ՀՀ վարչական գործընթացների օրենսգիրքը (HO-139-N), որը նախատեսում է վարչական մարմինների կողմից որոշումների ընդունման և կատարելու ընթացակարգերը:
Ովքե՞ր են պարտադիր ներկայացնում խնդիրը լուծելու համար
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Հարկային մարմինները կարող են դիմել այդ անձանց նկատմամբ հարկային պարտավորությունների հավաքման միջոցառումների, այդ թվում՝ իրականացնելով բողոքարկման կամ ավելացման գործընթացներ:
Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, պարտադիր պետք է ներկայացնեն համապատասխան հայտ, որը, ըստ որոշման, կարող է ներկայացվել ինչպես առցանց, այնպես էլ անձամբ:
Ինչպես լրացնել և ներկայացնել հայտը
Հայտը լրացնելու գործընթացը, ինչպես նաև դրա ներկայացման ձևը, կայանում է մի շարք քայլերից:
- Դիմումի ձևը: Ֆիզիկական անձինք պետք է լրացնեն համապատասխան հայտի ձևը, որը կարող է լինել «dimum dzev N2»:
- Նախապատրաստել փաստաթղթերը: Պետք է ներկայացվեն բոլոր անհրաժեշտ փաստաթղթերը, որոնք կհաստատեն հարկային պարտավորությունների անտեղյակությունը:
- Առցանց ներկայացում: Դիմումն ու փաստաթղթերը կարելի է ներկայացնել էլեկտրոնային եղանակով՝ օգտագործելով անձնական համարը և էլեկտրոնային ստորագրությունը:
- Անձամբ ներկայացում: Պետք է այցելել տեղական հարկային մարմին, որտեղ կարող եք ներկայացնել հայտը:
Հարցեր, որոնք կարող են առաջանալ
Հայտ ներկայացնելու գործընթացում կարող են առաջանալ մի շարք հարցեր, ինչպիսիք են:
- Եթե հայտը լրացված չէ կամ նշված չեն բոլոր անհրաժեշտ փաստաթղթերը, որ պետք է ներկայացվեն:
- Ինչպես կարող եմ ստուգել իմ հայտի կարգավիճակը:
- Ի՞նչ անել, եթե մերժվել է իմ հայտը:
Եթե հայտը մերժվի, ի՞նչ քայլեր կարող են իրականացվել
Եթե հայտի մերժումը տեղի է ունենում, ապա կարող եք դիմել բողոքարկման գործընթացին:
- Բողոքարկման հայտ: Պետք է ներկայացնել բողոքարկման հայտը՝ պահանջելով որոշման վերանայումը:
- Ավելին՝ փաստաթղթերի տրամադրում: Կարող եք գործի համար տրամադրել լրացուցիչ փաստաթղթեր:
- Հասցեագրություն: Բողոքարկման հայտը պետք է հասցեագրել համապատասխան մարմնին:
Մասնագիտացված դեպքեր. Արտասահմանցիներ և խճճված իրավիճակներ
Որոշման շրջանակներում կան նաև առանձնահատուկ դեպքեր, երբ հարկային պարտավորություններ կարող են լինել ավելի բարդ:
Արտասահմանցի քաղաքացիները, օրինակ, կարող են դիմել տարբեր շրջանակների և պետք է ներկայացնեն լրացուցիչ փաստաթղթեր, որոնք կհաստատեն իրենց բնակության կամ աշխատանքային իրավունքները:
Դիմելու ալիքներ. Առցանց և անձամբ
Դիմելու եղանակները տարբեր են՝ կախված յուրաքանչյուրի նախասիրություններից:
| Դիմելու եղանակ | Առավելություններ | Թերություններ |
|---|---|---|
| Առցանց | Ինտերնետի միջոցով արագ և հեշտ | Հնարավոր տեխնիկական խնդիրներ |
| Անձամբ | Նախագծի ուղիղ շփում | Ժամանակատար և երկար ընթացք |
Հետագա քայլեր և սպասելիքները
Հայտը ներկայացնելուց հետո հարկային մարմինները ունեն սահմանված ժամկետներ, որպեսզի մշակեն ձեր դիմումը:
Դուք կարող եք սպասել պատասխան՝ մինչև 30 օր, սակայն այս ժամկետները կարող են փոփոխվել՝ կախված բաժնի աշխատանքային ծանրաբեռնվածությունից:
Այն դեպքում, եթե անհրաժեշտ է լրացուցիչ տեղեկություններ կամ փաստաթղթեր, հարկային մարմինները ձեզ կտեղեկացնեն:
Շատ կարևոր է հետևել ձեր դիմումի վիճակին՝ ստուգելով այն առցանց կամ թղթային եղանակով:
Նոր որոշման ազդեցությունը հարկային պարտավորությունների կատարումների վրա
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3216-Ա որոշումը, որը ստորագրվել է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից, կարևոր ազդեցություն կունենա հարկային պարտավորությունների կատարումների գործընթացում: Այս որոշումը նախատեսում է նոր մեխանիզմներ, որոնք կընդլայնեն հարկային մարմինների հնարավորությունները հարկային պարտավորությունները չկատարած ֆիզիկական անձանց նկատմամբ:
Ավելի մասնավորապես, որոշումը ներառում է կարգավորումներ, որոնք թույլ են տալիս հարկային մարմիններին ավելի բռնի միջոցներ կիրառել հարկային պարտավորությունների իրականացման համար: Հարկային մարմինները հնարավորություն կունենան կիրառել վարչական սկզբունքներ, ինչպիսիք են՝ հարկային պարտավորությունների կատարման ժամկետների երկարաձգումը, կամ նույնիսկ պատժամիջոցների կիրառումը՝ կախված պարտավորությունների չկատարման կասկածելի դեպքերից:
Այսպիսի նոր մոտեցումներն ակնկալվում են, որ կգերազանցեն պարտավորությունների ժամանակին կատարումը և կբարձրացնեն հարկային ենթակառուցվածքի արդյունավետությունը:
Ընդլայնված վերահսկողության մեխանիզմներ և կիրառման պրակտիկաներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված նոր որոշումը կանխատեսում է նաև լայնածավալ վերահսկողություն՝ պարտադիր հարկային հայտարարագրերի ներկայացման նկատմամբ: Նրա հիման վրա, հարկային մարմինները կարող են իրականացնել շրջայցեր, ուսումնասիրություններ, և այլ միջոցառումներ, որոնք նպատակ ունեն բացահայտելու հարկային պարտավորությունների կատարումներ:
Իրավաբանական վարչության կողմից ստեղծված աշխատանքային խմբերը նախատեսված են ծրագրեր մշակելու համար, որոնք կօգնեն տարբեր ոլորտներում գործող ֆիզիկական անձանց հասկանալու իրենց պարտավորությունները և դրանք կատարելու անհրաժեշտությունը:
Նոր վերահսկողության մեխանիզմները կօգնեն նաև նվազեցնել հարկային խուսափողականությունը՝ ապահովելով, որ հարկային վճարումները կատարեն բոլոր այն անհատները, ովքեր ենթակա են նման պարտավորությունների:
Կառավարության աջակցությունը և տեղեկատվական արշավները
ՀՀ ՊԵԿ իրավաբանական վարչությունը նաև նախատեսում է լայնածավալ տեղեկատվական արշավներ, որոնց նպատակն է բարձրացնել հանրության իրազեկվածությունը հարկային պարտավորությունների շուրջ: Այս արշավները կներառեն համայնքային հանդիպումներ, սեմինարներ և տեղեկատվական նյութերի բաշխում, որոնք կկարողանան ուղղել քաղաքացիների ուշադրությունը նրանց հարկային պարտավորությունների նկատմամբ:
Կառավարությունը նաև նախատեսում է համագործակցություն տարբեր հասարակական կազմակերպությունների հետ, որոնք կարող են աջակցել հանրության շրջանում հարկային գիտելիքների բարձրացմանը:
Նման աջակցությունը և տեղեկացվածությունը կհանգեցնեն ավելի բարձր մակարդակի պարտավորությունների կատարումներին, ինչը, իր հերթին, կմեծացնի պետական բյուջեի եկամուտները: