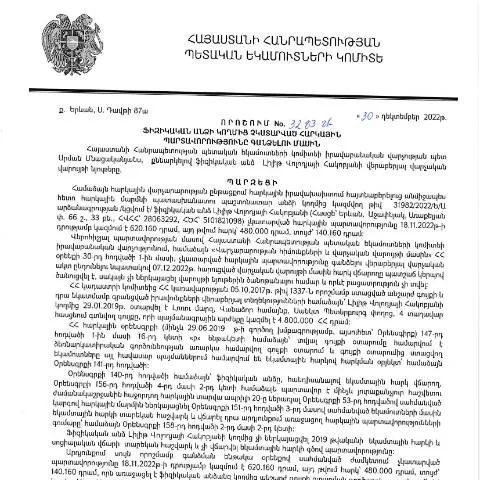
Տեղեկատվություն «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման վերաբերյալ
ՀՀ Կառավարության 30.12.2022թ. ընդունված N3283-Ա որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 07.02.2023թ., նախատեսում է հարկային պարտավորությունների գանձման ընթացակարգեր, որոնք ուղղված են ֆիզիկական անձանց նկատմամբ չկատարված հարկային պարտավորությունների կատարմանը: Այս փաստաթուղթը կարևոր դեր է խաղում հարկային կարգավորման համակարգում, և այն պահանջում է խիստ ուշադրություն ինչպես կազմման, այնպես էլ ներկայացման ընթացքում:
Ովքե՞ր կարող են ներկայացնել հայտը և ի՞նչ պայմաններով
Այս որոշման շրջանակներում հայտ կարող են ներկայացնել բոլոր ֆիզիկական անձինք, որոնք ունեն չկատարված հարկային պարտավորություններ: Արդյունքում, դիմումը կարող է ներկայացնել ինչպես երկրի ներսում բնակվող անձինք, այնպես էլ՝ արտերկրում գտնվող հայաստանցիները: Այստեղ կարևոր է հաշվի առնել, որ դիմումը պետք է ներկայացվի մինչև զգալի ժամկետների անցնելը, քանի որ ուշացումի դեպքում կարող են կիրառվել վարչական տուգանքներ:
Ֆորմայի կառուցվածքը. Նկարագրություն և լրացման մանրամասներ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» դիմումը ներառում է մի շարք բաժիններ, որոնք պահանջում են մանրակրկիտ լրացում:
- Անձի տվյալներ: Դուք պետք է նշեք ձեր անունը, ազգությունը, ծննդյան ամսաթիվը և հասցեն:
- Հարկային պարտավորությունների մանրամասներ: Այստեղ անհրաժեշտ է նշել պարտավորությունների տեսակը, թվով, և վերջին վճարման ամսաթիվը:
- Հայտի ներկայացման պատճառը: Դուք պետք է մանրամասն նկարագրեք ձեր դիմումը ներկայացնելու պատճառները:
Այս բաժինները կարևոր են, քանի որ սխալ լրացումները կարող են հանգեցնել դիմումի մերժման:
Դիմումը ներկայացնելու հարթակները և դրանց առանձնահատկությունները
Դիմումն կարող է ներկայացվել մի քանի տարբեր եղանակներով:
- Էլեկտրոնային եղանակ: Համաձայն ՀՀ ՊԵԿի համակարգի, դիմումը կարելի է ներկայացնել էլեկտրոնային ստորագրությամբ, որն ապահովում է արագ և առանց հերթերի սպասելու:
- Թղթային ձևաթուղթ: Դիմումը կարող է նաև ներկայացվել թղթային ձևով, սակայն այս դեպքում հարկավոր է այցելել հարկային վարչություն:
- Հերթագրում: Խորհրդատվություն ստանալու համար, կարող եք նախապես գրանցվել համակարգում:
Հայտի ներկայացման ընթացակարգը և ժամկետները
Դիմումը ներկայացնելուց հետո, ՀՀ ՊԵԿ-ը ունի որոշակի ժամանակ, որի ընթացքում պետք է մշակվեն և գնահատվեն բոլոր ներկայացված տվյալները: Ստանդարտ ժամկետը 30 օր է, սակայն որոշ դեպքերում կարող է երկարացնել:
Գործողություններ և պատասխանատվություն ընդունելու գործընթացը
Որպես դիմողի իրավունք, նա կարող է պահանջել պատասխան այն մասին, թե արդյոք նրա դիմումը ընդունվել է կամ ոչ: Եթե դիմումը մերժվում է, ապա հարկային մարմինը պարտավոր է տրամադրել պատճառները:
Հայտի ներկայացման արդյունքում առաջացող պարտավորությունները և իրավունքները
Դիմումը ներկայացնելուց հետո, դիմողը ստանում է իրավական պարտավորություն՝ կատարել իր հարկային պարտավորությունները: Եթե պարտավորությունները չեն կատարվում, ապա կարող են կիրառվել վարչական տուգանքներ:
Այս փաստաթղթի տեղը Larger Administrative Framework-ում
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումն հանդիսանում է լայնահռչակ հարկային քաղաքականության բաղադրիչ, որն ուղղված է հարկային պարտավորությունների կատարմանը: Այն կարևոր է ոչ միայն տվյալ ֆիզիկական անձի, այլև համակարգի ամբողջականության համար:
Դիմումի վերաձևակերպման և վերանայման հնարավորությունները
Եթե դիմողը գտնում է, որ դիմումը մերժվել է անհիմն, նա կարող է դիմել վերանայման համար, ապացուցելով իր օրինականությունը:
Այսպիսով, որոշման ճիշտ և ժամանակին իրականացումը կարող է խուսափել ֆինանսական վնասներից և ադմինիստրատիվ խնդիրներից:
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման նշանակությունը և կիրառման ոլորտները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3283-Ա որոշումը, որը կայացվել է 2022 թվականի դեկտեմբերի 30-ին, իրականում հանդիսանում է կարևոր փաստաթուղթ, որը ի վիճակի է փոխել հարկային պարտավորությունների կատարման ճանապարհները։ Այս որոշումը սահմանում է այն դեպքերը, երբ ֆիզիկական անձինք պարտավոր են հարկային վճարումներ կատարել, այդ թվում՝ այն իրավիճակները, երբ հարկային պարտավորությունները չեն կատարվել նախնական ժամկետներում։
Շարունակաբար, որոշման հիմնական նպատակներից է հարկային պարտավորությունների կատարման ֆլեքսիբիլությունը և վերահսկողությունը։ Հարկային վարչությունը կարող է դիմել խիստ միջոցների, որոնց թվում են հարկային տուգանքները, բայց նաև հնարավոր է էական շրջանցումներ, որոնք սպառնում են մեծ ֆինանսական վնասներ։ Հետեւաբար, այս որոշումը հնարավորություն է տալիս հարկային մարմիններին ավելի արդյունավետ կերպով արդյունավետություն բերել հարկային համակարգի մեջ և վնասների նվազեցում իրականացնել։
Անձնական տվյալների պաշտպանություն և հարկային պարտավորությունների կատարումը
Մի կողմից, հարկային պարտավորությունների կատարումը կարևոր է պետության ֆինանսական կայունության համար, սակայն մյուս կողմից էլ հարկային մարմինների կողմից անձնական տվյալների պաշտպանությունը պետք է լինի առաջնահերթություն։ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը պետք է իրականացվի այնպիսի պայմաններում, որտեղ ֆիզիկական անձանց տվյալները պաշտպանված են։
ՀՀ օրենսդրությունը, այդ թվում՝ «Տվյալների պաշտպանության մասին» օրենքը, պարտադրում է, որ հարկային մարմինները պարտավոր են պահպանել քաղաքացիների անձնական տվյալները և օգտագործել դրանք միայն օրենքով սահմանված նպատակների համար։ Հետևաբար, հարկային մարմինները պետք է ապահովեն, որ տեղեկատվությունը, որը հավաքվում է, մշակվում է և գտնվում է վերահսկման տակ, չի օգտագործվում ոչ դյուրին ճանապարհներով կամ չարաշահումներով։
Այս համատեքստում, հարկային պարտավորությունների կատարումը պետք է իրականացվի այնպես, որ քաղաքացիների իրավունքները պաշտպանված լինեն։ Սույն որոշումը պետք է թողնի բաց հնարավորություններ, որոնք թույլ են տալիս քաղաքացիներին բողոքարկել կամ հարցումներ ներկայացնել այն դեպքում, երբ նրանք կարծում են, որ իրենց իրավունքները խախտված են։
Հարկային մարմինների և ֆիզիկական անձանց համագործակցությունը
Մի այլ կարևոր կողմ, որը պետք է քննարկենք, այն է, թե ինչպես է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ազդում հարկային մարմինների և քաղաքացիների հարաբերությունների վրա։ Այս որոշումը, ըստ էության, նախատեսում է ավելի ակտիվ համագործակցություն այս երկու կողմերի միջև, ինչը կարող է բերել ավելի արդյունավետ արդյունքների։
Հարկային մարմինները պետք է սկսեն ակտիվորեն տեղեկացնել քաղաքացիներին իրենց պարտավորությունների մասին, ինչպես նաև տրամադրել անհրաժեշտ տեղեկատվություն ընթացակարգերի վերաբերյալ, որոնք կապված են հարկային պարտավորությունների կատարման հետ։ Սա կարող է ներառել պաշտպանական մեխանիզմներ, որոնք քաղաքացիներին հնարավորություն են տալիս հասկանալու, թե ինչպես է իրականացվում հարկային քաղաքականությունը և ինչ քայլեր պետք է ձեռնարկել նրանց իրավունքների պաշտպանման համար։
Ավելին, հարկային մարմինները պետք է կազմակերպեն տեղեկատվական հանդիպումներ և սեմինարներ, որտեղ յուրաքանչյուր ֆիզիկական անձ կարող է ստանալ պարզաբանումներ իր հարկային պարտավորությունների վերաբերյալ, ինչպես նաև տեղեկություններ շուտափույթ ծանուցման մեխանիզմների մասին, որոնք նախատեսվում են որոշմամբ։ Սա կնպաստի հարկային պարտավորությունների կատարումին և կբացի նոր հորիզոններ երկու կողմերի միջև փոխադարձ վստահության զարգացման համար։